
Die aktuell besten Income Marketplace Kreditgeber sind laut re:think P2P Kreditgeber-Score Hoovi (Estland, 71 Punkte), Virtus Lending (Kosovo, 70) und die ITF Group (Bulgarien, 69). Zwischen Platz 1 und Platz 3 liegen damit ganze zwei Punkte. Hoovi und Virtus erreichen knapp das Band “stabil”, ITF bleibt mit einem Punkt Abstand im Band “mittel”.
Berücksichtigt wurden für dieses Ranking nur Kreditgeber, die einen geprüften Jahresabschluss für das Geschäftsjahr 2025 vorgelegt haben. Von den dreizehn ausgewerteten Gesellschaften auf Income Marketplace erfüllen das nur sechs Unternehmen. Drei davon stehen in der Bestenliste, die übrigen drei sind Autofino mit 62 Punkten, One Leasing mit 32 Punkten und Danabijak, für das sich mangels verwertbarer Angaben zu den Ausfällen kein Gesamtscore berechnen lässt.
Zudem sollten zwei weitere Aspekte berücksichtigt werden. Erstens: Der Score bewertet die finanzielle Substanz der Kreditgeber anhand ihrer Bilanzen. Er bewertet nicht, wie zuverlässig ein Kreditgeber seine Rückkaufverpflichtung bedient hat und auch nicht, wie hoch sein Junior Share auf Income ist. Zweitens: Ob ein Kreditgeber zum aktuellen Zeitpunkt tatsächlich Kredite auf dem Marktplatz anbietet, ändert sich laufend und ist kein Kriterium des Rankings.
Im Klartext: Dieses Ranking zeigt Dir, welche Income-Kreditgeber bilanziell am solidesten dastehen und das auch belegen können. Es ist keine Anlageempfehlung und kein Ersatz für Deine eigene Prüfung. Auch der beste Kreditgeber auf Income Marketplace bleibt ein Hochrisiko-Investment.
Umfangreiche Informationen zur P2P Plattform finden Anleger in meinen Income Marketplace Erfahrungen.
Die besten Income Marketplace Kreditgeber: Aktuelle Top 3
Die Tabelle zeigt die drei bestbewerteten Income-Kreditgeber mit geprüftem Abschluss für 2025. Gerankt wird dabei die Gesellschaft, die auf Income Marketplace als Kreditgeber auftritt und damit den Rückkauf schuldet.
| Kreditgeber | Jahr | Geprüft | Gewinn | ROA | EK-Quote | Liquidität | Ausfälle | Gesamt |
|---|---|---|---|---|---|---|---|---|
| Hoovi (EE) | 2025 | KPMG | EUR 865K | 7,8% | 6,5% | 1,21 | 15,6% | 71 |
| Virtus (XK) | 2025 | BDO | EUR 372K | 3,3% | 11,4% | 0,46 | 7,6% | 70 |
| ITF Group (BG) | 2025 | Ecovis | EUR 2,8M | 11,1% | 29,8% | 1,61 | 43,6% | 69 |
Die Jahreszahl verlinkt jeweils auf den ausgewerteten Geschäftsbericht. Sternchen (*): Portfolio-Qualität aus der Ersatzrechnung Bestandsquote. Die vollständige Auswertung aller dreizehn Income-Gesellschaften findest Du im P2P Kreditgeber Vergleich.
Kein einziger Income-Kreditgeber erreicht übrigens das Band “stark” ab 85 Punkten. Zum Vergleich: Bei den besten Mintos Kreditgebern liegt die Spitze bei 95 Punkten.
Wie dieses Ranking entsteht
Grundlage ist der re:think P2P Kreditgeber-Score, der inzwischen über 100 Loan Originators von zahlreichen P2P Plattformen bewertet. Jeder Kreditgeber wird anhand von sechs Bilanzkriterien eingestuft: Reporting (Prüfungsqualität und Rechnungslegungsstandard), Profitabilität (Gewinnmuster über zwei Jahre), Gesamtkapital-Rendite, Eigenkapitalquote, Liquidität und Portfolio-Qualität (Risikokosten im Verhältnis zum Kreditertrag).
Jedes Kriterium hat eine Skala von 1 bis 5 und wird mit einem eigenen Koeffizienten gewichtet. Am stärksten gewichtet sind Eigenkapitalquote und Portfolio-Qualität mit jeweils bis zu 25 Punkten, gefolgt vom Reporting mit bis zu 20 Punkten. In Summe sind maximal 100 Punkte möglich.
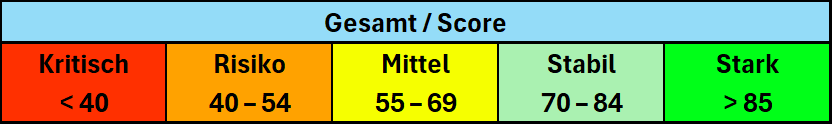
Aus dem Gesamtscore ergibt sich folgende Bewertungsskala: stark ab 85 Punkten, stabil von 70 bis 84, mittel von 55 bis 69, risiko von 40 bis 54 und kritisch unter 40 Punkten. Fehlende Angaben werden nicht neutral behandelt, sondern als erhöhtes Risiko gewertet und mit 0 Punkten für das jeweilige Kriterium bestraft. Wer wichtige Kennzahlen nicht offenlegt, kann also keinen Spitzenplatz erreichen.
Die P2P Plattform Income Marketplace selbst wird nicht hier, sondern separat im re:think P2P Risk Score bewertet.
1. Hoovi (Estland): 71 Punkte
Die HOOVI Rental OÜ wurde im Juli 2020 in Tallinn gegründet und ist der einzige Income-Kreditgeber aus dem Heimatland der Plattform. Anders als die meisten anderen Gesellschaften auf dem Marktplatz vergibt Hoovi keine Konsumkredite, sondern finanziert Mikro- und Kleinunternehmen. Besichert werden die Kredite in der Regel über die Bürgschaft des Geschäftsführers, je nach Produkt zusätzlich über Fahrzeug oder Immobilie.
 2025 war für Hoovi ein Jahr mit außergewöhnlichen Wachstumsraten: Das Kreditportfolio verdoppelte sich von 7,6 auf 15,7 Mio. Euro, während der Gewinn von 311.000 auf 865.000 Euro angestiegen ist. Geprüft hat KPMG Baltics uneingeschränkt nach IFRS, womit Hoovi im Reporting die volle Punktzahl holt. Zum Verständnis dieser Zahlen gehört allerdings dazu, dass 2025 Hoovis erstes IFRS-Jahr ist. Die Umstellung vom estnischen Bilanzrecht hat das Eigenkapital zum Stichtag 31.12.2024 rückwirkend von 995.000 auf 81.000 Euro gedrückt und den Vorjahresgewinn halbiert. Im Klartext: Das Unternehmen sah nach lokalem Standard deutlich stärker aus, als es war.
Die Schwachstelle ist die Kapitaldecke. Mit 6,5% liegt die Eigenkapitalquote in der zweitschlechtesten Stufe. Zudem liegt das Verhältnis von Nettoverschuldung zu Eigenkapital bei 14 zu 1. Hoovi selbst steuert über eine andere Kennzahl: Eigenkapital plus nachrangige Darlehen sollen mindestens 20% des Kreditportfolios ausmachen (ausgewiesen werden 28%). Dieser Puffer besteht allerdings überwiegend aus Gesellschafterdarlehen, nicht aus echtem Eigenkapital.
Die Risikokosten von 15,6% des Kreditertrags liegen in der mittleren Stufe. Bemerkenswert ist dabei eine Ermessensentscheidung, die Hoovi im Anhang offenlegt: Bei der Berechnung der erwarteten Kreditverluste wird eine Obergrenze für die Verlustquote angesetzt, die sich am Angebot eines Portfoliokäufers orientiert. Diese Obergrenze senkt die bilanzierte Risikovorsorge um 542.000 Euro, was rund 56% des gesamten Eigenkapitals entspricht.
2. Virtus Lending (Kosovo): 70 Punkte
Virtus Lending wurde im November 2017 in Prishtina gegründet und hat im März 2019 von der kosovarischen Zentralbank die Lizenz für das Leasinggeschäft erhalten, während im Juni 2022 eine Kreditlizenz folgte. Entsprechend besteht das Geschäft aus zwei Teilen: Finanzierungsleasing für Gebrauchtwagen, bei dem das Fahrzeug als Sicherheit dient, und unbesicherte Konsumkredite an Privatpersonen.
Der Abschluss für das Geschäftsjahr 2025 wurde von der BDO Kosova nach IFRS uneingeschränkt testiert, ohne Hinweise des Prüfers auf Unsicherheiten bei der Fortführung. Operativ war es für Virtus Lending ein Wachstumsjahr: Der Zinsertrag stieg um 61% auf 2,2 Mio. Euro, der Gewinn von 237.000 auf 372.000 Euro, die Bilanzsumme von 8,5 auf 14,0 Mio. Euro.
Bei der Portfolio-Qualität zeichnet die Gewinn- und Verlustrechnung auf den ersten Blick ein zu freundliches Bild. Ausgewiesen ist eine Risikovorsorge von nur 60.082 Euro, was rund 2,6% des Kreditertrags entspräche. Tatsächlich hat das Management 2025 aber ein Paket alter Leasingforderungen über 111.884 Euro ausgebucht. Diese Ausbuchung steht jedoch nicht in der Risikovorsorge, sondern in den sonstigen Aufwendungen, während die zugehörige Wertberichtigung in der Risikovorsorge aufgelöst wurde. Rechnet man den realisierten Verlust dazu, liegen die Risikokosten bei 7,6% und damit auf der zweitbesten Stufe.
Die Schwächen liegen auf der Finanzierungsseite. Von 11,9 Mio. Euro Finanzverbindlichkeiten sind rund 10,6 Mio. innerhalb von zwölf Monaten fällig. Dem gegenüber stehen 5,1 Mio. Euro an kurzfristigen Vermögenswerten. Der operative Cashflow lag bei minus 3,7 Mio. Euro. Das Wachstum wurde demnach vollständig über neue Kredite finanziert.
3. ITF Group (Bulgarien): 69 Punkte
Die ITF Group ist seit Juli 2022 auf Income Marketplace und damit der dienstälteste Kreditgeber in den Top 3. Das 2012 gegründete bulgarische Unternehmen vergibt über die Marken smilecredit und GetCash kurzfristige Kredite und Ratenkredite, ist bei der bulgarischen Nationalbank als Nichtbanken-Finanzinstitut registriert und seit Januar 2023 mit seiner Aktie am BEAM-Segment der bulgarischen Börse notiert.
Operativ war 2025 ein starkes Jahr. Der Gewinn stieg um 52% auf 2,8 Mio. Euro, während die Bilanzsumme um die Hälfte auf 30,3 Mio. Euro angewachsen ist. Auch die Eigenkapitalquote (29,8%) und der Liquiditätsgrad (1,61) liegen solide in der oberen Hälfte der Skala. Geprüft hat Ecovis Audit Bulgaria nach IFRS, mit uneingeschränktem Bestätigungsvermerk.
Dass es trotzdem nur für 69 Punkte reicht, liegt an einem einzigen Kriterium: der Portfolio-Qualität. Die Risikokosten liegen bei 43,6% des Kreditertrags und damit in der schlechtesten Stufe. Im Klartext: Von jedem Euro, den ITF im Kreditgeschäft einnimmt, gehen 44 Cent für Wertminderungen und Verluste aus dem Verkauf notleidender Forderungen wieder weg. Von den kurzfristigen Privatkundenforderungen stehen 61% in Stage 3, sind also bereits ausgefallen, und über das gesamte Kreditbuch hinweg ist knapp ein Drittel des Bruttoportfolios wertberichtigt.

Im Februar 2026 bin ich übrigens in der bulgarischen Hauptstadt Sofia gewesen und habe dabei unter anderem auch die ITF Group besucht. Dabei konnte ich mich mit Finanzdirektorin Juliana Muteva über die Entwicklung des Unternehmens austauschen.
Hinweis: Die Auswertung der veröffentlichten Geschäftsergebnisse erfolgte nach bestem Wissen und Gewissen. Vereinzelte Fehler sind nicht auszuschließen. Alle Angaben auf dieser Seite stellen keine Anlageberatung und keine Anlageempfehlung dar. P2P Kredite sind eine Hochrisiko-Anlageklasse, bei der ein Totalverlust möglich ist.
FAQ: Die besten Income Marketplace Kreditgeber
Welcher Kreditgeber auf Income Marketplace ist der sicherste?
Nach dem aktuellen Stand des re:think P2P Kreditgeber-Scores ist Hoovi (Estland) mit 71 von 100 Punkten der bilanziell stärkste Kreditgeber auf Income Marketplace. Der Vorsprung ist allerdings minimal: Virtus Lending liegt einen Punkt dahinter, die ITF Group zwei. Der Score misst die finanzielle Substanz anhand des letzten geprüften Jahresabschlusses, nicht die Zukunft und nicht das Verhalten des Kreditgebers gegenüber Investoren.
Warum fehlen bekannte Kreditgeber wie Ibancar oder DanaKredi im Ranking?
Weil sie den Filter dieser Seite nicht erfüllen. Ibancar, DanaKredi, Pinjam Yuk und vier weitere Gesellschaften haben für 2025 nur ungeprüfte Zahlen hinterlegt. Bewertet sind sie trotzdem: Im P2P Kreditgeber Vergleich findest Du sie mit allen Kennzahlen und ihrem Gesamtscore, für die Bestenliste auf dieser Seite kommen sie nur nicht in Frage.
Warum erreicht kein Income-Kreditgeber das Band “stark”?
Weil die Spitze auf Income strukturell anders aussieht als auf größeren Marktplätzen. Hoovi verliert Punkte bei Eigenkapitalquote und Portfolio-Qualität, Virtus bei Eigenkapital und Liquidität, ITF fast alle Punkte bei der Portfolio-Qualität. Ein Score von 85 Punkten und mehr setzt voraus, dass ein Kreditgeber in nahezu allen sechs Kriterien in der oberen Hälfte liegt. Das schafft derzeit keine der ausgewerteten Gesellschaften.
Bedeutet ein hoher Score, dass die Rückkaufgarantie sicher ist?
Nein. Die Rückkaufverpflichtung ist ein Versprechen des Kreditgebers, das nur so viel wert ist wie dessen Zahlungsfähigkeit. Ein hoher Score legt nahe, dass die Gesellschaft dieses Versprechen finanziell tragen kann. Ob sie es im Ernstfall auch einhält, ist eine andere Frage, die der Score nicht beantworten kann.
Gibt es Alternativen zu Income Marketplace mit besser bewerteten Kreditgebern?
Ja. Die Spitzenwerte liegen auf mehreren anderen Plattformen höher, etwa bei den besten Mintos Kreditgebern mit 95 Punkten oder bei CreditPrime Rumänien auf Nectaro mit 90 Punkten.
Hi, ich bin Denny! Auf diesem Blog, den ich im Januar 2019 gestartet habe, helfe ich Investoren dabei kluge und gut informierte Investitionsentscheidungen im Bereich der Geldanlage P2P Kredite zu treffen. Dafür beschäftige ich mich ausführlich mit den tagesaktuellen Geschäftsentwicklungen und dem übergeordneten Rendite- und Risikoprofil der einzelnen P2P Plattformen.
Mein Bestseller „Geldanlage P2P Kredite“ gilt in Fachkreisen als das beste deutschsprachige Finanzbuch zum gleichnamigen Thema.
Hallo Denny,
ich heiße Leo und möchte mich zunächst herzlich für deinen Blog bedanken – wirklich super informativ!
Ich habe mich soeben über deinen Affiliate-Link bei Income Marketplace registriert und plane, dort einen fünfstelligen Betrag zu investieren. Mein Fokus liegt dabei vor allem auf kurzfristig laufenden Krediten.
Hättest du ein paar Tipps, wie man das Portfolio am besten strukturieren sollte? Insbesondere würde mich interessieren:
• Auf welche Kreditnehmer oder Kreditgeber (Loan Originators) sollte man besonders achten?
• Gibt es bestimmte Anbieter, die du eher meiden würdest?
• Wie kann man das Risiko möglichst gut streuen, gerade im kurzfristigen Bereich?
Ich freue mich auf deine Einschätzung und bin gespannt auf deine Erfahrungen.
Viele Grüße
Lwo
Hi Leo,
Danke Dir für die Anmeldung über meinen Partner-Link, welcher mir dabei hilft das Projekt zu finanzieren.
Zu Deinen Fragen: Meine persönlichen Präferenzen liegen aktuell bei Ibancar, ITF, DanaRupiah und Virtus Lending (in dieser Reihenfolge). Je wichtiger Liquidität für Dich ist, desto eher wirst Du dich auf DanaRupiah und Virtus konzentrieren müssen.
Viel Erfolg und liebe Grüße,
Denny
Danke für die schnelle Antwort, würdest du die vier alle a 25 % vom Portfolio anlegen oder beispielsweise 35, 35, 20, 10 Prozent.Danke!
Das kommt auf Deine persönliche Risikobewertung an. In meinem Fall sind Ibancar und ITF etwas stärker gewichtet.
Hi Denny,
danke für den Beitrag. Gibt es beim income Autoinvest die Möglichkeit die Laufzeit einzuschränken? Mir wurden leider ein paar Hoovi Kredite mit über 9 Jahren Laufzeit eingekauft, was ich gern vermeiden möchte.
Danke!
Hi Pierre,
ja, über den Auto Invest kannst Du die Laufzeit individuell einstellen.
Hoovi arbeitet auch immer viel mit früheren Rückkaufzeitpunkten (Early Buyback), weil 9 Jahre schon ziemlich lang sind.
Viele Grüße,
Denny