
 Veröffentlicht von
Seit Mai 2025 steht Fincard, der mit Abstand größte Kreditgeber auf TWINO, im Visier der polnischen Verbraucherschutzbehörde UOKiK.
Der Vorwurf: Die Umgehung der gesetzlichen Zinsobergrenze. Die möglichen Folgen: Ein Bußgeld von bis zu 5,3 Mio. Euro. Dazu nicht bezifferbare Rückzahlungen an Kunden und ein Verfahren, das sich noch über Jahre hinziehen kann.
Als jemand, der selbst mit über 15.000 Euro in Fincard-Forderungen via TWINO investiert ist, habe ich mir in den letzten Wochen die Thematik etwas genauer angesehen und der lettischen P2P Plattform parallel einen Fragenkatalog zugesandt.
Worum es konkret in der Auseinandersetzung zwischen Verbraucherschutzbehörde und dem TWINO-Kreditgeber geht, welche Konsequenzen drohen und was das Verfahren für die Anleger der lettischen P2P Plattform bedeutet, darum geht es in diesem Artikel.
Was ist passiert?
Am 15. Juni 2026 hat UOKiK öffentlich gemacht, dass die Behörde Verfahren gegen zwei Kreditkartenanbieter führt: Gegen das bulgarische Unternehmen Easy Payment und gegen Fincard, das in Polen Kreditkarten unter den Marken Net Credit und Halvo anbietet.
Eingeleitet wurde das Verfahren gegen Fincard laut Unternehmensangaben bereits im Mai 2025.
Wichtig: Es handelt sich aktuell immer noch um ein laufendes Verfahren. Es gibt bislang weder eine Entscheidung noch ein Bußgeld.
Worum geht es konkret?
Polen deckelt die Kosten von Verbraucherkrediten auf zwei Ebenen.
- Zum einen gibt es eine Zinsobergrenze (2024: 18,5% pro Jahr),
- zum anderen existieren separate Obergrenzen für Gebühren und Provisionen.
Fincard hatte von Mai bis Dezember 2024, neben den Zinsen, auch eine Provision für die Nutzung des Kreditlimits erhoben. Diese fiel regelmäßig an und richtete sich nach dem genutzten Betrag. Zusammen mit den Zinsen summierten sich die Kreditkosten laut Fincard auf rund 39% pro Jahr.
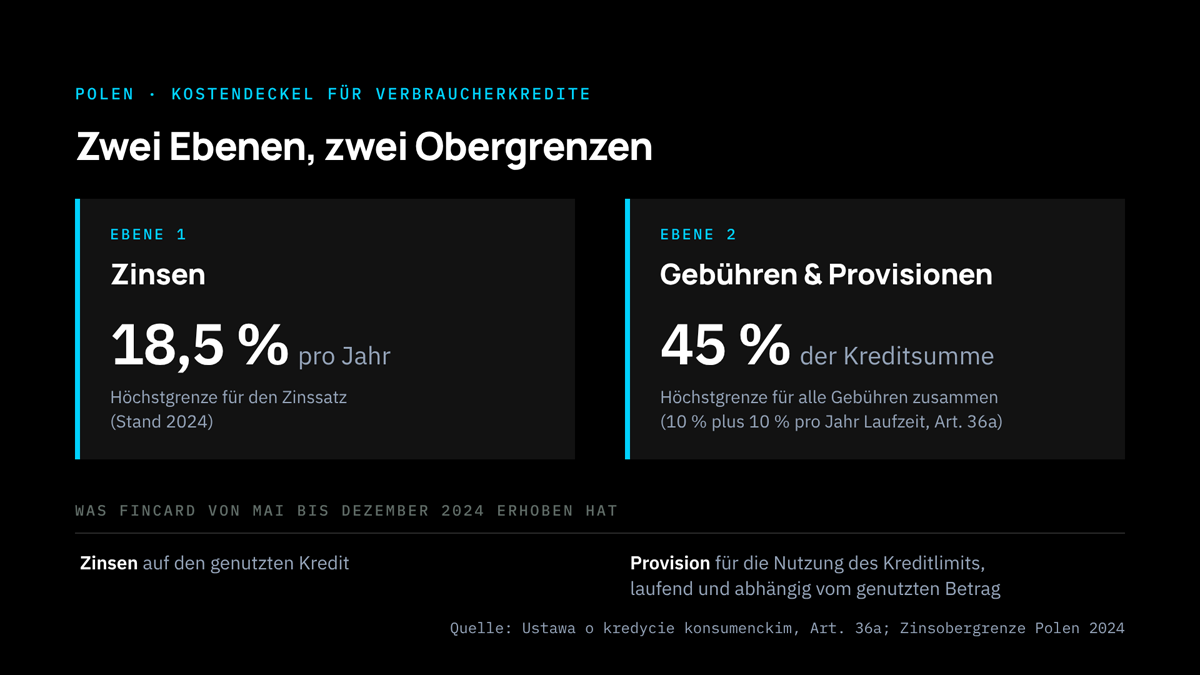
Die UOKiK argumentiert: Eine Gebühr, die laufend anfällt und die mit dem geliehenen Betrag wächst, ist wirtschaftlich ein Zins, egal wie man es nennt. Effektiv soll damit die Zinsobergrenze umgangen worden sein.
Fincard behauptet: Das Gesetz erlaube Zinsen und Gebühren nebeneinander. Beide haben eigene Obergrenzen, und beide wurden eingehalten. Das Modell sei zudem am polnischen Markt verbreitet.
Im Kern geht es also um einen Auslegungsstreit: Wo hört eine Gebühr auf, wo fängt ein Zins an?
Interessanterweise nutzt Fincard seit Januar 2025 ein anderes Modell. Nämlich Zinsen auf den genutzten Kredit und dazu eine separate Provision für die Bereitstellung des bewilligten Limits. Diese liegt bei 1,64% des bewilligten Limits pro Abrechnungsperiode, unabhängig davon, wie viel davon genutzt wird.
Als Grund für die Umstellung nennt Fincard nicht das Verfahren, sondern zu hohe Ausfallquoten im alten Modell. Ob das neue Modell für UOKiK unproblematisch ist, bleibt offen. Gegenstand des Verfahrens ist es bislang aber nicht.
Wie steht Fincard da?
Fincard hat gegenüber der Nachrichtenagentur PAP erklärt, man habe sich gesetzeskonform verhalten und werde gegen eine negative Entscheidung Rechtsmittel einlegen. Auf meine Nachfrage schließt das Unternehmen auch eine Einigung mit UOKiK nicht aus. Seit der Pressemitteilung soll es laut Fincard aber keinen weiteren Kontakt mehr mit der Behörde gegeben haben.
Unterstützung bekommt Fincard vom polnischen Juristen Tomasz Czech, der die Vorwürfe in einem LinkedIn-Beitrag für unbegründet hält und erwartet, dass der Fall vor Gericht keinen Bestand hat. Die Diskussion unter seinem Beitrag zeigt aber auch, dass die Rechtslehre in dieser Frage geteilt ist. Banken erheben bei Kreditkarten in der Regel feste Jahresgebühren, keine laufenden, nutzungsabhängigen Provisionen. Das Argument „andere machen das auch“ trägt also nur begrenzt.
Zwei Dinge sollten Anleger zudem einordnen.
Erstens: Im Hinblick auf das laufende Verfahren hat Fincard seine juristische Argumentation nicht offengelegt, was durchaus verständlich ist. Die „starken rechtlichen Argumente“, von denen TWINO in der Gruppe auf Telegram gesprochen hat, lassen sich demnach von außen nicht prüfen.
Zweitens: TWINO hatte darauf verwiesen, dass die Finanzaufsicht KNF nie Einwände im Hinblick auf das Preismodell erhoben habe. Auf Nachfrage hat Fincard kommuniziert, dass die KNF zwar über Produktänderungen informiert werde, diese aber nicht einzeln genehmigt. „Keine Einwände“ heißt demnach also nicht „geprüft und gebilligt“.
Was droht im schlimmsten Fall?
Welche Konsequenzen könnten Fincard im schlimmsten Fall drohen?
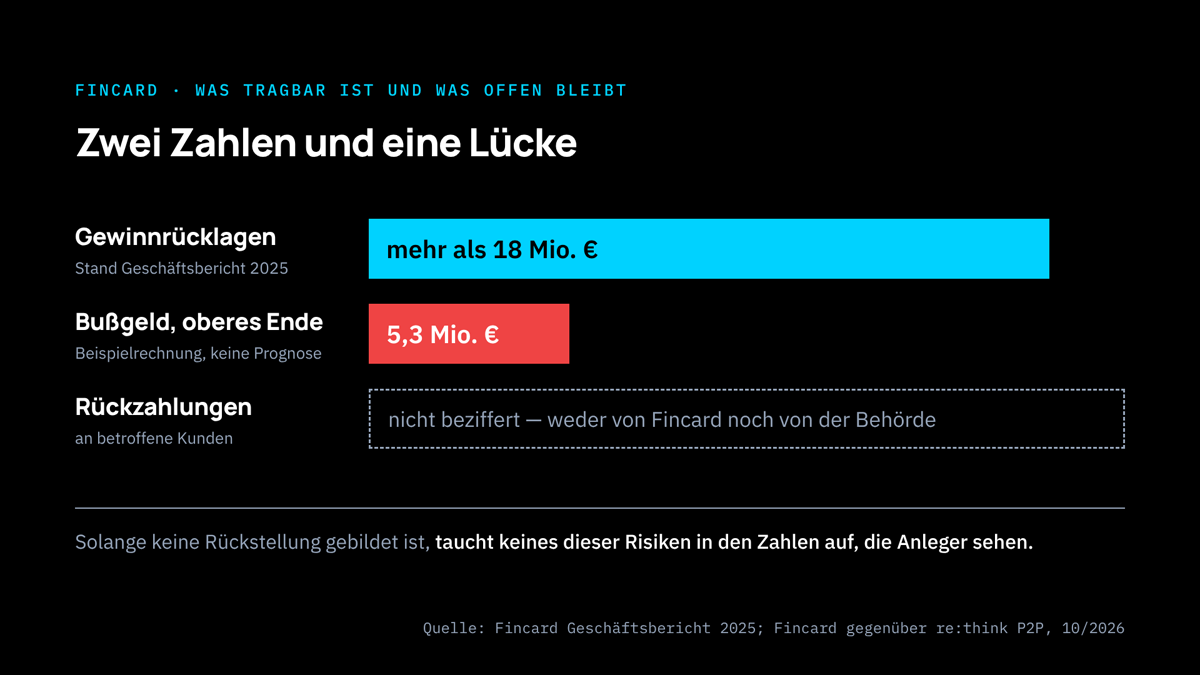
Bußgeld. Die UOKiK kann bis zu 10% des Jahresumsatzes als Bußgeld verhängen. Bei 53 Mio. Euro Umsatz (Fincard Geschäftsbericht 2025) wären das maximal 5,3 Mio. Euro. Der TWINO-CEO hatte in der Community erklärt, dass die UOKiK-Bußgelder in der Praxis eher bei 2 bis 3% des Umsatzes liegen würden. Belegt ist das aber nicht.
Rückzahlungen an Kunden. Stuft die UOKiK die Praxis als rechtswidrig ein, könnten Kunden Gebühren zurückfordern. Dieses Risiko kann Fincard nach eigenen Angaben nicht beziffern. Wie viele Kunden betroffen waren, nennt das Unternehmen ebenfalls nicht.
Keine Rückstellung. Fincard hat für das Verfahren bislang keine Rückstellung gebildet. Das Risiko ist im Jahresabschluss also nicht abgebildet.
Lange Dauer. In der Community war von ein bis drei Jahren die Rede. Im Fragebogen schreibt Fincard, dass einzelne Branchenfälle seit über sieben Jahren offen seien. Das Verfahren wird Fincard also voraussichtlich über Jahre begleiten.
Dazu kommt ein regulatorischer Schwebezustand: Die polnische Umsetzung der EU-Verbraucherkreditrichtlinie CCD II wurde der UOKiK im Mai 2026 entzogen und wird vom Justizministerium neu geschrieben. Polen verpasst damit die EU-Frist, die im November 2026 gesetzt worden ist. Mit einem Gesetz wird demnach erst ab 2027 gerechnet.
Bis dahin bleibt weiterhin unklar, welche Gebührenmodelle künftig zulässig sind.
Was bedeutet das für TWINO-Anleger?
Welche Konsequenzen besitzt das Verfahren für Anleger auf TWINO?
TWINO ist faktisch Fincard. Zum 1. Oktober 2026 entfielen rund 96% des ausstehenden Portfolios auf Fincard: 37,6 Mio. Euro (91,6%) auf Netcredit und 1,8 Mio. Euro (4,5%) auf Netcredit FLEXI. Der einzige andere Kreditgeber, Vamo aus Vietnam (ausgefallen), kommt auf 1,6 Mio. Euro (3,9%). Wer auf TWINO investiert, der investiert demnach in Fincard. Eine Streuung innerhalb der Plattform gibt es nicht.
Keine Rückkaufgarantie. Anders als auf vielen anderen Plattformen gibt es auf TWINO keine Rückkaufgarantie. Entscheidend ist deshalb allein, ob Fincard ein Bußgeld und mögliche Rückzahlungen aus eigener Kraft tragen kann.
Die Tragfähigkeit ist vorhanden. Fincard verfügt über mehr als 18 Mio. Euro an Gewinnrücklagen und ist profitabel. Ein Bußgeld am oberen Ende würde davon einen spürbaren Teil kosten, Fincard aber nicht in Existenznot bringen. Das Rückzahlungsrisiko lässt sich dagegen nicht einschätzen, weil es weder Fincard noch UOKiK beziffert haben. Und solange keine Rückstellung existiert, taucht keines dieser Risiken in den Zahlen auf, die Anleger sehen.
Fazit und Bewertung
Das UOKiK-Verfahren ist kein Betrugsfall und keine akute Krise. Es ist ein Rechtsstreit über ein Preismodell, das Fincard seit Anfang 2025 nicht mehr nutzt.
Für die Risikobeurteilung bedeutet das Folgendes:
- Der Ausgang des Verfahrens ist offen und kann noch Jahre auf sich warten lassen.
- Die rechtliche Position von Fincard lässt sich von außen nicht prüfen.
- Mit 96% Fincard-Anteil und ohne Rückkaufgarantie ist jedes Fincard-Risiko ein TWINO-Risiko.
Aus einer rein wirtschaftlichen Perspektive besitzt Fincard sehr gute Finanzkennzahlen. Die Unsicherheit in diesem Fall besteht insbesondere darin, dass sich je nach Ausgang des Verfahrens mögliche Rückzahlungen an die Kunden nicht beziffern lassen. Diese Unsicherheit gilt es zu bepreisen und darauf aufbauend die Gewichtung der Position bei TWINO zu bewerten.
Persönlich habe ich entschieden, mein Investment auf TWINO vorerst weder auszubauen noch meine Kredite zu verkaufen, sondern zunächst den weiteren Verfahrensverlauf abzuwarten.
Meine verhaltene Zuversicht begründet sich darin, dass ich nicht von einem absoluten Worst-Case-Szenario ausgehe. TWINO ist seit rund 15 Jahren in Polen vertreten und hat in dieser Zeit mehrere Regulierungswellen durch- und mitgemacht. Selbst wenn das Preismodell nicht konform gewesen sein soll, scheinen mir die finanziellen Konsequenzen, für ein Unternehmen mit über 18 Mio. Euro an Gewinnrücklagen, durchaus tragbar zu sein.
Hinzu kommt, dass TWINO meinen Fragenkatalog ausführlich beantwortet und dabei auch Unbequemes eingeräumt hat. Das ist mehr Transparenz als man sonst im P2P-Markt bei kritischen Themen bekommt. Persönlich werte ich das als ein gutes Zeichen, um auch weiterhin an der positiven Entwicklung der P2P Plattform unter dem neuen CEO Nauris Bloks festzuhalten.
Eine ausführliche Bewertung zur Plattform kann in meinen TWINO Erfahrungen nachgelesen werden.
Hi, ich bin Denny! Auf diesem Blog, den ich im Januar 2019 gestartet habe, helfe ich Investoren dabei kluge und gut informierte Investitionsentscheidungen im Bereich der Geldanlage P2P Kredite zu treffen. Dafür beschäftige ich mich ausführlich mit den tagesaktuellen Geschäftsentwicklungen und dem übergeordneten Rendite- und Risikoprofil der einzelnen P2P Plattformen.
Mein Bestseller „Geldanlage P2P Kredite“ gilt in Fachkreisen als das beste deutschsprachige Finanzbuch zum gleichnamigen Thema.