Letzte Aktualisierung: 29. September 2026
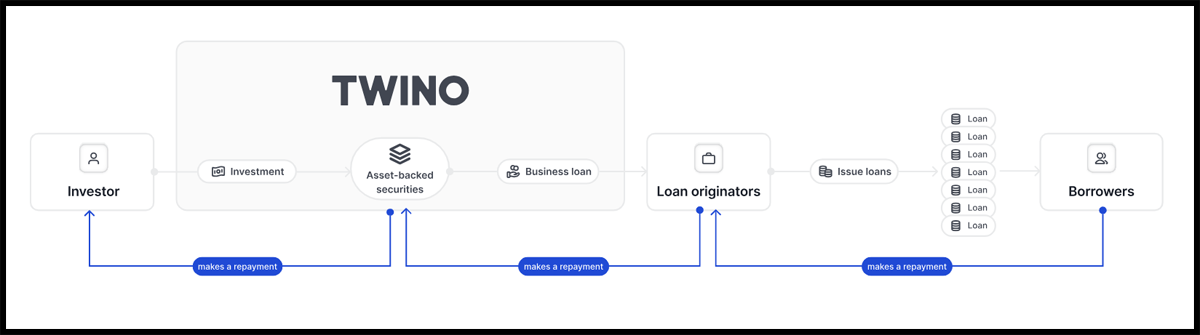
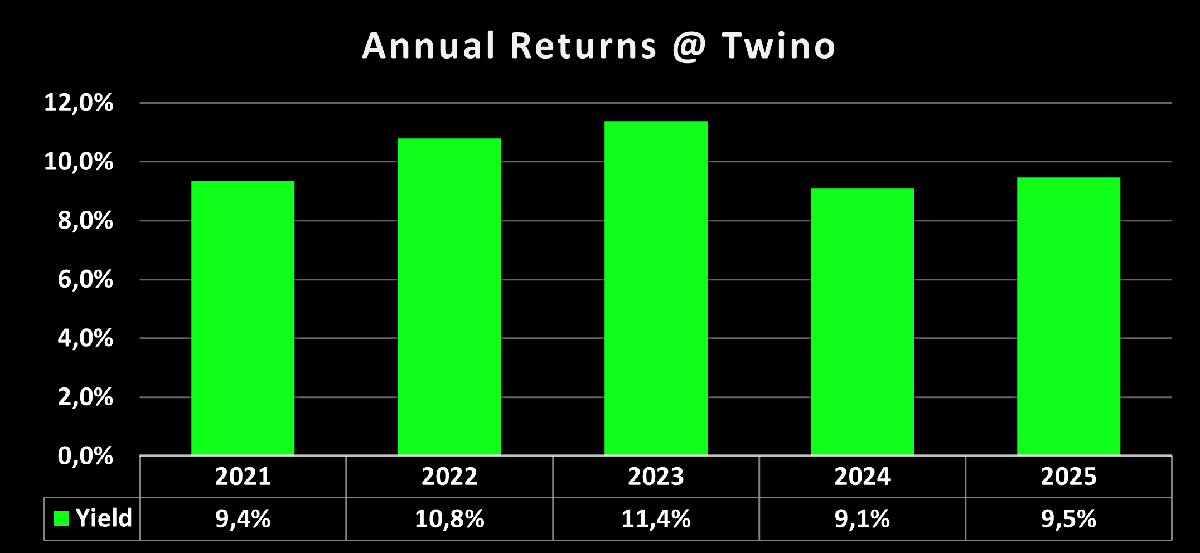
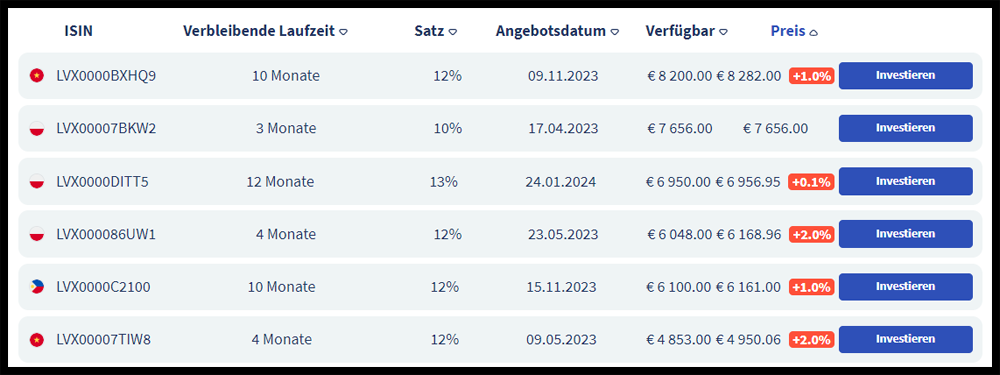
Neue Anleger erhalten einen Cashback auf alle Primärmarkt-Investitionen der ersten 90 Tage nach der Registrierung, gestaffelt nach Laufzeit: 2% bei 12 Monaten, 1% bei 6 Monaten und 0,5% bei 3 Monaten (TWINO Flexi ausgeschlossen). Exklusiv für unsere Community: 20€ Bonus für neue Anleger, die 1.000€ über TWINO Flexi investieren. Ich bin seit Dezember 2020 mit eigenem Kapital bei TWINO investiert. Seitdem konnte ich eine Gesamtrendite (XIRR) von 10,71% erzielen. Mein ausstehendes Portfolio auf der Plattform liegt bei 15.642 €. Twino ist eine lettische P2P Plattform, gestartet im August 2015, auf der Anleger die Möglichkeit haben in polnische Konsumkredite zu investieren, bei einer Rendite-Erwartung von bis zu 12%. Hinter der P2P Plattform steht der 2009 gegründete TWINO AS Mutterkonzern (seit August 2021 als “FINNO AS” umstrukturiert). Über die Kreditgeber des Konzerns sind im Oktober 2019 Darlehen im Wert von mehr als 1 Mrd. Euro an finanziert worden. Im Mai 2022 konnte diese Finanzierungsschwelle auch auf der Twino P2P Plattform durchbrochen werden. Aufgrund der langen Historie und der Größe des Unternehmens gehört Twino zu den absoluten Dickschiffen im europäischen P2P Kredite Umfeld. Seit September 2021 wird die Plattform auch von der Finanz-Aufsicht in Lettland kontrolliert und gemäß MiFID II reguliert wird. Nachfolgend sind alle wichtigen Zahlen und Informationen über TWINO kompakt zusammengefasst. Einen ersten Einblick zu meinen TWINO Erfahrungen (März 2026) gibt es in diesem Video: Die TWINO-Plattform ist eine Schnittstelle zwischen Kreditgebern, die Kapital für die Kreditfinanzierungen benötigen, und den Investoren, die nach entsprechenden Investitionsmöglichkeiten suchen. Die TWINO Investments AS, das Unternehmen hinter der P2P Plattformen, verdient sein Geld dabei hauptsächlich durch Provisionserträge, die den Kreditgebern für die Kapitalvermittlung über die Plattform berechnet werden. Dadurch konnte 2025 ein Umsatz von 2,56 Mio. Euro erzielt werden (2024: 2,99 Mio. Euro). Kleinere Einnahmequellen sind die Zinsen für das Bankguthaben (25.816 Euro) sowie sonstige Betriebserträge (160 Euro). Das Geschäftsmodell verdeutlicht, dass das Unternehmen im Kern von den Transaktions- und Vermittlungsaktivitäten auf der TWINO-Plattform abhängig ist. Wächst das Volumen der platzierten Wertpapiere, dann steigen entsprechend auch die Einnahmen – und umgekehrt. In der Vergangenheit gab es zwei persönliche Treffen mit dem TWINO Team in Riga. Das erste Kennenlernen fand im März 2019 im Rahmen meiner Baltikum-Reise 2019 statt. Damals sprach ich mit Roberts Lasovskis, dem damaligen Platform Lead, über die Konsolidierungsphase des Unternehmens und das Potenzial der einzelnen Kreditnehmerländer. Das zweite Treffen fand im Juni 2024 im Rahmen meiner P2P Kredite Reise 2024 statt. Gesprächspartner war diesmal CEO Helvijs Henselis. Die Personen vor Ort hinterließen menschlich einen sympathischen Eindruck, inhaltlich blieben viele Antworten jedoch sehr allgemein. Sei es zu den festsitzenden Geldern in Russland, dem Exit in Asien oder der strategischen Neuausrichtung in Polen. Die gefühlte Stagnation im Vergleich zu anderen regulierten Plattformen hat sich durch das Gespräch eher bestätigt als widerlegt. P2P Kredite sind eine dynamische Anlageklasse, bei der man als Investor stets informiert bleiben sollte. Aktuelle News und Neuigkeiten rund um TWINO gibt es auf meiner P2P Kredite News-Seite, auf der ich parallel auch weitere Plattformen bespreche. Bei TWINO gibt es zwei Neuigkeiten. Zum einen wurde eine neue Funktion eingeführt, mit der sich Rückzahlungen aus den festverzinslichen ABS-Investments automatisch ins FLEXI-Wallet übertragen lassen. Wählbar ist dabei, ob nur die Tilgung, nur die Zinsen oder beides zusammen übertragen werden soll. Wer also auf Liquidität umschichten will, der spart sich den manuellen Aufwand. Zum anderen konnte ich für unserer Community ein exklusives Bonus-Angebot aushandeln. Neue Anleger auf TWINO erhalten demnach einen 20 Euro Bonus, sofern diese mindestens 1.000 Euro über TWINO Flexi investieren. Bezogen auf die Anlagesumme entspricht das einem einmaligen Bonus von 2%. Die Kampagne läuft noch bis zum 8. Oktober. Viereinhalb Jahre nach Kriegsbeginn in der Ukraine, der starke Einschränkungen bei Geldtransfers aus Russland zur Folge hatte, konnte TWINO jetzt sämtliche kriegsbetroffenen Kredite (6,9 Mio. Euro) an seine Anleger zurückzahlen. Neben den monatlich ausgezahlten Tranchen (ca. 100.000 Euro) haben auch die zusätzlichen Rückkaufangebote Ende 2025 und Anfang 2026 zur vollständigen Rückzahlung beigetragen. Damit ist das Kapitel um den russischen Kreditgeber Moneza endgültig geschlossen. TWINO hat seine MiFID-II-Eignungslimits aktualisiert (zuletzt 2023 geprüft), basierend auf aktuellen Eurostat-Daten zu EU-Durchschnittsgehältern. Hier sind die neuen Stufen (je nach Suitability-Test-Ergebnis): Manuelle Investments bleiben von den neuen Limits unberührt, da nur für die Nutzung der Auto-Invest-Funktion relevant. Zudem kann über eine Neuausfüllung des Fragebogens ggf. ein besseres Ergebnis und somit auch eine höhere Stufe freigeschalten werden. Hinter TWINO steht der lettische Mutterkonzern FINNO AS, hinter dem wiederum Gründer Armands Broks als alleiniger wirtschaftlich Berechtigter steht. Ihm gehören seit 2009 sowohl der Konzern als auch die Plattformgesellschaft AS TWINO Investments zu 100%. Die Details zu Eigentümerstruktur und Management folgen in den nächsten beiden Abschnitten meiner TWINO Erfahrungen. Wem gehört Twino? Die Plattform wird aktuell von der lettischen “AS TWINO Investments” betrieben. Ein Blick in das lettische Unternehmensregister verrät, dass Armands Broks der letztlich begünstigte Gesellschafter dieses Unternehmens ist. Bei Armands handelt es sich um einen lettischen Geschäftsmann, der bereits 2009 den Twino Mutterkonzern SIA FINNO (damals noch SIA TWINO) gegründet hat. In beiden Fällen gehören ihm noch heute 100 Prozent der Anteile an den Unternehmen. Operativ war Armands auch für lange Zeit als CEO der P2P Plattform tätig, bevor er diese Position im Juli 2019 an Anastasija Oleinika abgegeben hat. Im P2P Kredite Umfeld gilt Armands als ein gut vernetzter Geschäftsmann, umtriebiger Gründer und Fintech-Liebhaber. Der Lette Nauris Bloks ist im April 2025 als neuer CEO der Twino P2P Plattform installiert worden. In der Vergangenheit ist Nauris bereits, zwischen Februar 2018 und Juli 2022, als IT-Direktor für Twino tätig gewesen. Zudem saß er knapp zwei Jahre lang als Mitglied im Aufsichtsrat des Unternehmens. Entsprechend ist er mit den operativen Herausforderungen der P2P Plattform vertraut. Knapp ein Jahr seit seiner Übernahme lässt sich ein positiver Transformationsprozess bei Twino feststellen. Die ausgefallenen Kredite aus den Philippinen konnten vollständig an die Investoren zurückgezahlt werden, die erste Immobilie aus dem Twino Properties Portfolio konnte gewinnbringend verkauft werden und Investoren haben die Möglichkeit erhalten ihre offenen Russland-Forderungen an den Twino-Mutterkonzern zu übertragen. In einem im Februar 2026 aufgenommenem Gespräch habe ich mit Nauris über die aktuellen Themenfelder und die Herausforderungen der Twino-Plattform gesprochen. Um bei Twino investieren zu können, müssen Anleger zwei Voraussetzungen erfüllen: Sollten diese Voraussetzungen erfüllt sein, kann die Registrierung auf der Twino Website in wenigen Schritten und mit Hilfe einer E Mail Adresse abgeschlossen werden. Auch juristische Personen haben die Möglichkeit sich bei Twino anzumelden. Allerdings nur bei einem Gewerbe mit Sitz in Lettland. Neue Anleger erhalten einen Cashback auf alle Primärmarkt-Investitionen der ersten 90 Tage nach der Registrierung, gestaffelt nach Laufzeit: 2% bei 12 Monaten, 1% bei 6 Monaten und 0,5% bei 3 Monaten (TWINO Flexi ausgeschlossen). Exklusiv für unsere Community: 20€ Bonus für neue Anleger, die 1.000€ über TWINO Flexi investieren. Eine plattformübergreifende Übersicht, mit allen Bonus-Angeboten und Cashback-Aktionen, finden Investoren auf der Bonus-Seite. Auf TWINO investieren Anleger ab 1 Euro in forderungsbesicherte Wertpapiere, die durch polnische Konsumkredite des Kreditgebers Fincard besichert sind. Die Verzinsung liegt je nach Laufzeit zwischen 8,5% und 12%. Seit April 2026 gibt es mit FLEXI zusätzlich ein Liquiditätsprodukt mit 6%. Die folgenden Abschnitte fassen Kreditangebot, Kosten, Rendite und Ausstiegsmöglichkeiten im Detail zusammen. Twino ist seit 2021 eine regulierte und von der lettischen Finanzaufsicht FCMC kontrollierte P2P Plattform. Seit dieser Umstellung investieren Anleger nicht mehr in Abtretungsverträge (Claim Rights), sondern in forderungsbesicherte Wertpapiere (“Asset-Backed Securities”). Dabei handelt es sich um Finanzinstrumente, die durch zugrundeliegende Kredite an den Kreditnehmer, der ein Verbraucher oder ein Unternehmen sein kann, besichert sind. Für die Verzinsung der Wertpapiere gibt es einen festgeschriebenen Zinssatz. Dieser amortisiert sich über die gesamte Laufzeit, wenn die zugrunde liegenden Darlehen zurückgezahlt werden. Weitere Informationen zu den Wertpapieren befinden sich im jeweiligen Basisprospekt, beziehungsweise dem Basisinformationsblatt. Aktuell können Anleger nur in polnische Wertpapiere vom Kreditgeber Fincard (Marke: NetCredit) investieren. Die Verzinsung richtet sich dabei nach der ausgewählten Kreditlaufzeit. Fincard (Fincard Sp. z o.o.) operiert in Polen unter der Marke Netcredit und ist seit 2011 Teil der FINNO-Gruppe, dem Mutterkonzern der TWINO-Plattform. Das Unternehmen gibt Kreditkarten mit flexiblen Kreditlinien aus und agiert seit November 2024 als lizenziertes nationales Zahlungsinstitut (KNF). Mit FLEXI hat TWINO im April 2026 ein neues Anlageprodukt eingeführt, welches die zunehmende Investoren-Nachfrage nach mehr Liquidität bedienen soll. Ähnlich wie bei Bondora Go & Grow wird mit einer festgelegten Rendite von 6% p.a. geworben, einer täglichen Verzinsung und tagesaktueller Verfügbarkeit der investierten Gelder. Die Basis des Investments bilden Investition in 12-monatige Asset-Backed Securities vom polnischen Kreditgeber Fincard. FLEXI kann ab einem Mindestanlagebetrag von 10 Euro genutzt werden. Die maximal zu investierende Summe liegt hingegen bei 10.000 Euro. Eine ausführliche Analyse zum Produkt gibt es in meinen TWINO FLEXI Erfahrungen sowie auf der TWINO FLEXI Landing Page der Plattform. Ein Großteil der Dienstleistungen sind auf Twino kostenlos. Dazu gehören die Anmeldung, das Investieren und der Handel über den Sekundärmarkt. Auch die Einzahlungen und Auszahlungen sind auf der P2P Plattform gebührenfrei. Im Oktober 2025 hat Twino erstmalig eine Gebühr für Anleger eingeführt, bei der inaktive Konten belastet werden. Wer keine aktiven Investitionen, jedoch verfügbare Gelder auf seinem Konto besitzt, dem werden nach sechs Monaten Inaktivität monatlich 10 Euro berechnet, bis der Kontostand 0 Euro erreicht hat. Wer hingegen noch aktive Investitionen besitzt, der wird ebenfalls mit monatlichen 10 Euro belastet, sofern der verfügbare Kontostand weniger als 15% des Portfolios beträgt oder unter 50 Euro liegt. Die Gebühr wird jeweils am 1. Tag des folgenden Monats abgehoben, wobei Twino im Vorfeld eine Erinnerung via E-Mail versendet, bevor eine Gebühr berechnet wird. Auf Twino können die Verzinsungen für die Kredite, je nach Marktphase und Nachfrage, stark variieren. In der Vergangenheit lag das Zinsniveau häufig zwischen 10% und 13%. Das entspricht einem durchschnittlichen und dem Risiko angemessenem Niveau. Meine persönliche Gesamtrendite auf Twino, durchgängig investiert seit Dezember 2020, die liegt derzeit bei 10,4%. Beim Twino Auto Invest handelt es sich um eine Funktionalität, bei der im Vorfeld bestimmte Investitionskriterien festgelegt werden können. Sobald verfügbare Gelder den voreingestellten Kriterien entsprechen, werden diese automatisiert angelegt. Unter anderem können folgende Einstellungen konfiguriert werden: Der Mindestanlagebetrag für die forderungsbesicherten Wertpapiere liegt auf Twino bei 1 Euro. 2021 hat Twino einen Sekundärmarkt auf der Plattform eingeführt. Hier können Anleger mit forderungsbesicherten Wertpapieren handeln und diese entweder kaufen oder verkaufen. Die Wertpapiere können dabei sowohl mit einem Aufschlag (rotes Symbol; max. 4,9%), einem Rabatt (grünes Symbol; max. 29,9%) oder zum Nennwert (graues Symbol) gekauft werden. Der Handel selbst ist dabei für beide Investoren (Käufer und Verkäufer) kostenlos. Wer will, der kann auch die Twino App der P2P Plattform nutzen. Diese kann mit den Betriebssystemen iOS (App Store) und Android (Play Store) heruntergeladen werden. Grundsätzlich gelten die durch Kreditfinanzierungen erzielten Zinseinnahmen als Kapitalerträge und müssen als solche bei der Steuererklärung angegeben werden. Zudem ist Twino seit 2022, nach dem Erhalt der Investment Brokerage Lizenz, gesetzlich dazu verpflichtet Quellensteuern auf eingenommene Zinserträge durch regulierte Finanzinstrumente einzubehalten. Der angewandte Steuersatz richtet sich nach dem Land der steuerlichen Ansässigkeit und nach den eingereichten Steuer-Informationen und Bescheinigungen. In der Regel können die einbehaltenen Quellensteuern, bei den Steuerzahlungen im Wohnsitzland, von dem Gesamtbetrag abgezogen werden. Das bedeutet, dass der effektive Steuersatz der gleiche ist wie bei der vorherigen Investition in Forderungsrechte (Engl.: Claim Rights). Entscheidend für die Anrechenbarkeit ist das entsprechende Doppelbesteuerungsabkommen zwischen Lettland und dem Land des Wohnsitzes. Das zentrale Risiko bei TWINO liegt auf Kreditgeber-Ebene, da aktuell ausschließlich Wertpapiere des polnischen Kreditgebers Fincard verfügbar sind. Daneben bestehen Plattform- und Liquiditätsrisiken. Die folgenden Abschnitte meiner TWINO Erfahrungen ordnen die einzelnen Risikofaktoren im Detail ein. TWINO, betrieben durch die AS TWINO Investments, ist seit 2015 im P2P-Markt aktiv und verfügt damit über einen vergleichsweise langen Track Record. Im Heimatmarkt wird man aktuell von der lettischen Zentralbank (Latvijas Banka) kontrolliert und überwacht. Keine Red Flags vorhanden. Seit September 2021 unterhält AS TWINO Investments eine Investment Brokerage Lizenz, welche von der lettischen Zentralbank ausgestellt worden ist. Dadurch unterliegt die Plattform den Vorgaben der Finanzmarktrichtlinie MiFID II. Durch die Regulierung muss TWINO zudem einen hohen Grad an Compliance- und Transparenz-Standards erfüllen, darunter die regelmäßige Veröffentlichung geprüfter Jahresabschlüsse sowie eine Eignungs- und Angemessenheitsprüfung der Investoren gemäß MiFID II. Durch die MiFID II-Regulierung ist TWINO dazu verpflichtet, ein getrenntes Bankkonto für nicht investierte Anlegergelder anzulegen. Im Falle einer Insolvenz sind diese Gelder für den Gerichtsvollzieher unantastbar und können nicht zur Deckung von Forderungen gegenüber Dritten verwendet werden. Anders als bei traditionellen Bankeinlagen besteht jedoch kein Anspruch auf Entschädigung durch ein Einlagensicherungssystem. Anleger sollten sich demnach bewusst sein, dass das investierte Kapital einem realen Verlustrisiko unterliegt, dass die Erträge nicht garantiert werden und dass man möglicherweise nicht den vollständig investierten Betrag zurückerhält. In der Vergangenheit hatte TWINO mehrere Krisensituationen zu bewältigen, darunter eine finanzielle Schieflage im Jahr 2017, die Corona-Pandemie und den Krieg in der Ukraine. Finanzielle Schieflage (2017): Die aggressive Expansionsstrategie in den Jahren 2016 und 2017 hat die Plattform finanziell stark belastet. In Zahlen: Ein abgeschriebener Verlust von 12,2 Mio. Euro, Verluste in 11 von 13 Märkten und ein negatives Eigenkapital von 6,5 Mio. Euro. Die Verbindlichkeiten gegenüber den Investoren konnten zwar bedient werden, allerdings dauerte es mehrere Jahre bis TWINO unter der Führung von Anastasija Oleinika wieder schwarze Zahlen schreiben konnte. Corona-Pandemie (2020): TWINO hatte zunächst mit einem starken Liquiditätsabfluss in Q2/2020 zu kämpfen. Anleger zogen in diesem Zeitraum ca. 30% der Mittelrückflüsse (4,2 Mio. Euro) ab und reinvestierten diese nicht. Dennoch konnten alle Auszahlungsanforderungen gemäß der versprochenen Vereinbarungen eingehalten werden. Krieg in der Ukraine (2022): Durch die Sanktionen infolge des Krieges in der Ukraine wurden die Zahlungswege aus Russland stark eingeschränkt, sodass TWINO offene Forderungen zunächst nur in kleinen Tranchen von ca. 100.000 Euro pro Monat begleichen konnte. Insgesamt waren 6,8 Mio. Euro an Anlegergeldern betroffen. Ende 2025 und Anfang 2026 kam die Möglichkeit hinzu, ausstehende Russland-Kredite für einen Abschlag von 20% an den TWINO-Mutterkonzern zu übertragen. Im August 2026, viereinhalb Jahre nach Kriegsbeginn, meldete TWINO die vollständige Rückzahlung aller kriegsbetroffenen Kredite. Die finanzielle Stabilität einer P2P Plattform ist ein zentraler Risikofaktor. Kann TWINO bereits profitabel wirtschaften? Und welche Rückschlüsse lassen sich aus der Bilanz ziehen? Geschäftsbericht Prüfer: BDO Assurance Etablierte und unabhängige Prüfgesellschaft (Top 10 weltweit). Standard: IFRS International anerkannter Standard. Transparent und vergleichbar. Ausgangspunkt für die nachfolgenden Kennzahlen ist der TWINO Investments Geschäftsbericht für 2025. Dieser ist von der BDO Assurance erstellt worden und wurde gemäß IFRS-Standards geprüft. Die Zahlen besitzen daher eine gewisse Glaubwürdigkeit. Ist TWINO profitabel? Ja! Im Geschäftsjahr 2025 konnte die P2P Plattform einen Gewinn von 92.309 Euro erzielen (2024: 362.385 Euro). Der Gewinnrückgang gegenüber dem Vorjahr ist hauptsächlich auf die rückläufigen Provisionserträge zurückzuführen (–14%), bei gleichzeitig steigenden Marketing-Ausgaben (+192 %) und IT-Kosten (+51%). Die Personalkosten konnten hingegen um ca. 22% reduziert werden. Die Eigenkapitalquote ist mit 87,5% außergewöhnlich hoch. Die TWINO-Plattform ist demnach kaum auf Fremdkapital angewiesen und finanziell sehr unabhängig. Bestätigt wird das durch einen Verschuldungsgrad von nur 0,14. Die Liquiditätsquote ist mit 5,21 ebenfalls sehr komfortabel. Das Umlaufvermögen übersteigt die kurzfristigen Verbindlichkeiten um das Fünffache, weshalb eine Insolvenzgefahr praktisch ausgeschlossen ist. Durch den Gewinnrückgang hat sich die Eigenkapitalrendite von 3,6% auf nur noch 0,9% verringert. Der Anteil immaterieller Vermögenswerte liegt konstant bei über 30%. Die Bilanzstruktur kann als konservativ und gesund bewertet werden. Ungeachtet der Bewertung seitens der P2P Plattform, sollten sich Investoren auch eigenständig mit dem Risikoprofil der jeweiligen Kreditgeber befassen. Für eine Bewertung der finanziellen Stabilität gibt es nachfolgend eine tabellarische Übersicht mit den aktuellen Geschäftszahlen. Auf der Kreditgeber-Seite werden die einzelnen Bewertungskriterien im Detail erklärt und wie die Zahlen zu interpretieren sind. Im August 2021 begann TWINO mit dem Angebot vietnamesischer Kredite auf der Plattform. Als im Juli 2024 die Insolvenz des vietnamesischen Kreditgebers gemeldet wurde, standen noch offene Forderungen von 2,7 Mio. Euro aus. Laut TWINO werden voraussichtlich 1,3 Mio. Euro als Verlust abgeschrieben werden müssen, da eine erfolgreiche Rückgewinnung als unwahrscheinlich eingestuft wird. Bemerkenswert ist, dass Kreditgeber von Robocash und der Aventus Gruppe das Kreditgeschäft in Vietnam bereits in Q2/2023 eingestellt hatten. Bei TWINO erfolgte dieser Schritt hingegen erst im April 2024. In diesem Abschnitt habe ich Dir die aus meiner Sicht wichtigsten Vorteile und Nachteile der P2P Kredite Plattform aufgelistet, basierend auf meinen bisherigen Twino Erfahrungen. Wie lautet daher das Fazit meiner bisherigen Twino Erfahrungen? Mit einem Erfahrungsschatz seit 2015 und einem finanzierten Kreditvolumen von mehr als 1 Mrd. Euro (Mai 2022) gehört Twino zu den absoluten Schwergewichten im europäischen P2P Kredite Umfeld. Während der zahlreichen Krisen in den letzten Jahren konnte Twino die Erwartungen seiner Anleger weitestgehend erfüllen und eine solide Rendite im zweistelligen Bereich abliefern. Dennoch sollte das Risiko-Management der Twino-Plattform kritisch hinterfragt werden. Sowohl in Russland als auch in Vietnam hat Twino die Situation falsch bewertet und somit unnötig die Gelder seiner Investoren in Gefahr gebracht. Diese müssen daher länger auf die Liquidität ihrer Gelder verzichten (Russland) oder sogar ein Teil ihres Investments als Verlust abschreiben (Vietnam). Gekennzeichnet durch den CEO-Führungswechsel, im April 2025, befindet sich Twino seitdem in einer Transformationsphase. Unter der Führung von Nauris Bloks hat die Plattform sichtbar an Transparenz, Kommunikationsqualität und operativer Konsequenz dazugewonnen. Eine ausführliche Bestandsaufnahme gibt es in meinem TWINO Deep Dive 2026. Zu den ersten messbaren Ergebnissen gehören die vollständige Rückzahlung der ausgefallenen Philippinen-Kredite, inklusive 70.000 Euro aus der eigenen Tasche, der erste Verkauf einer Immobilie aus dem Twino Properties Portfolio, sowie ein konkretes Rückkaufangebot für die ausstehenden Russland-Forderungen. Operativ ist Polen aktuell das klare Fundament der Plattform. Fincard zählt zu den finanziell stabileren Kreditgebern im P2P-Markt. Die Umsetzung der neuen EU-Verbraucherkreditrichtlinie (CCD2) wird zwar sehr wahrscheinlich die Gewinn-Margen belasten, jedoch könnte der polnische Kreditgeber auch von einer Marktkonsolidierung profitieren. Mit FLEXI plant Twino zudem erstmals ein reguliertes Liquiditätsprodukt auf den Markt zu bringen, welches sich als Alternative zu Bondora Go & Grow positioniert. Das neue Produkt macht deutlich, dass Twino die Zeichen der Zeit erkannt und sein Angebot an die Bedürfnisse des Marktes ausgerichtet hat. Nach einer längeren Beobachtungsphase und vielen Gesprächen mit dem neuen Twino-CEO, habe ich mein persönliches Investment bei Twino wieder aktiv aufgenommen, da sich die strukturellen Rahmenbedingungen verbessert haben: Mehr Transparenz, klare und nachhaltige Kommunikation, aktive Problemlösung und ein operativ starkes Kerngeschäft in Polen. Dennoch ist die Plattform kein Selbstläufer. Wer bei Twino investiert, der sollte die Risiken realistisch einschätzen und versuchen die Entwicklungen der Plattform proaktiv zu begleiten. Neue Anleger erhalten einen Cashback auf alle Primärmarkt-Investitionen der ersten 90 Tage nach der Registrierung, gestaffelt nach Laufzeit: 2% bei 12 Monaten, 1% bei 6 Monaten und 0,5% bei 3 Monaten (TWINO Flexi ausgeschlossen). Exklusiv für unsere Community: 20€ Bonus für neue Anleger, die 1.000€ über TWINO Flexi investieren. Bereits bei TWINO investiert? Oder auf der Suche nach ähnlichen Plattformen? Hier sind drei TWINO Alternativen aus dem aktuellen P2P Marktumfeld. Viainvest: Ein regulierter P2P Marktplatz aus Lettland mit Fokus auf Konsumkredite aus dem Europäischen Wirtschaftsraum. Wie TWINO ist Viainvest eng mit dem Kreditgeschäft des Mutterkonzerns verzahnt und richtet sich an Anleger, die eine regulierte und verlässlich abliefernde Plattform mit wettbewerbsfähigen Verzinsungen bevorzugen. Weitere Informationen in meinen Viainvest Erfahrungen. Nectaro: Ein in Lettland ansässiger P2P Marktplatz, reguliert gemäß MiFID II Vorgaben und gelenkt durch einen international aufgestellten Konzern. Ähnlich wie TWINO richtet sich Nectaro an Anleger, die eine regulierte Plattform mit attraktiver Renditeerwartung im zweistelligen Bereich suchen. Weitere Informationen in meinen Nectaro Erfahrungen. Mintos: Die größte P2P Plattform in Europa mit einem verwalteten Investorenvermögen von 800+ Mio. Euro. Im Vergleich zu TWINO bietet Mintos eine deutlich breitere Auswahl an internationalen Kreditgebern und Anlageklassen, darunter Kredite, ETFs und Anleihen. Weitere Informationen in meinen Mintos Erfahrungen. Weitere TWINO Alternativen findest Du auch im P2P Plattformen Vergleich. Twino ist eine lettische P2P Plattform, aktiv seit August 2015, auf der Anleger in forderungsbesicherte Wertpapiere investieren können, die durch polnische Konsumkredite besichert sind. Die Rendite liegt je nach Laufzeit bei bis zu 12%. Twino ist seit September 2021 durch die lettische Finanzaufsicht (FCMC) gemäß MiFID II reguliert. Investorengelder sind dadurch im Insolvenzfall mit bis zu 20.000 Euro geschützt. Kreditausfälle sind von diesem Schutz jedoch nicht umfasst. Die Verzinsung der Kredite beträgt 8,5% (3 Monate), 10% (6 Monate) oder bis zu 12% (12 Monate). Meine persönliche Gesamt-Rendite liegt (durchgängig investiert seit 2020) bei 10,4%. Seit 2022 sind rund 6,8 Mio. Euro an Anlegergeldern durch Sanktionen blockiert gewesen. Eine Rückzahlung erfolgt seitdem nur in kleinen Tranchen (ca. 100.000 Euro pro Monat). Ende 2025 und Anfang 2026 kam die Möglichkeit hinzu, ausstehende Russland-Kredite für einen Abschlag von 20% an den TWINO-Mutterkonzern zu übertragen. Im August 2026, viereinhalb Jahre nach Kriegsbeginn, meldete TWINO die vollständige Rückzahlung aller kriegsbetroffenen Kredite. Ja, den gibt es. Bei einer Neuanmeldung über meinen Partner-Link erhältst du einen gestaffelten Cashback: 0,5% (3 Monate), 1% (6 Monate) oder 2% (12 Monate) – jeweils für 90 Tage auf alle Investments. Hi, ich bin Denny! Auf diesem Blog, den ich im Januar 2019 gestartet habe, helfe ich Investoren dabei kluge und gut informierte Investitionsentscheidungen im Bereich der Geldanlage P2P Kredite zu treffen. Dafür beschäftige ich mich ausführlich mit den tagesaktuellen Geschäftsentwicklungen und dem übergeordneten Rendite- und Risikoprofil der einzelnen P2P Plattformen. Mein Bestseller „Geldanlage P2P Kredite“ gilt in Fachkreisen als das beste deutschsprachige Finanzbuch zum gleichnamigen Thema.
Was ist TWINO?

TWINO Steckbrief
Gegründet / Gestartet:
August 2015
Rechtlicher Name:
AS TWINO Investments (LINK)
Firmensitz:
Riga, Lettland
Reguliert:
Ja (Financial and Capital Market Commission)
CEO:
Nauris Bloks (April 2025)
Verwaltetes Vermögen:
41+ Mio. €
Anzahl Investoren:
20.000+
Rendite:
Bis zu 12%
Sicherheits-Score:
6,5 / 10 (Platz 6 von 31) | Zur Methodik
Primäre Kreditart:
Konsumkredite
Besicherung:
Rückkaufgarantie
Geschäftsmodell

Twino Erfahrungen vor Ort

TWINO News
Gesellschafter und Management
Twino Gesellschafter

Twino Management

Anmeldung und Bonus
Twino Bonus
Investieren bei Twino
Das Kreditangebot
Kreditgeber
TWINO FLEXI

Mit der Einführung von FLEXI hat TWINO als erste P2P Plattform ein tägliches Liquiditätsprodukt in einem regulierten Rahmen eingeführt. Unabhängig davon bleiben die Kernrisiken jedoch bestehen. Sowohl die Liquidität als auch die Rendite hängen in erster Linie von der Performance und der Entwicklung des Kreditgebers ab.Kosten und Gebühren
Rendite
Auto Invest
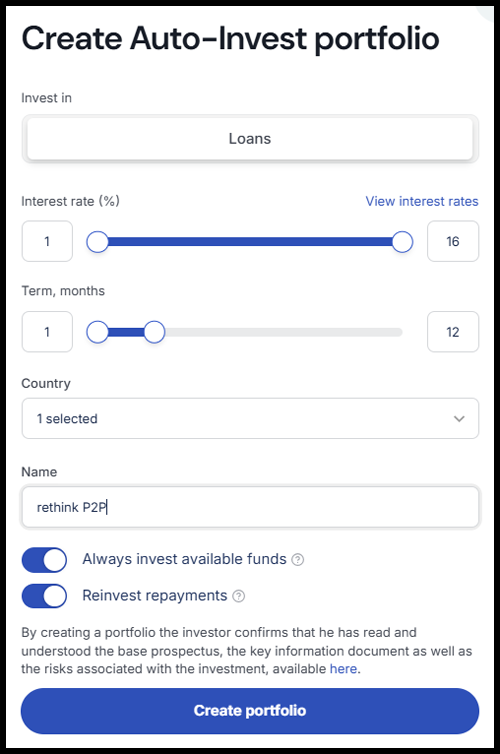 Anleger besitzen auf Twino drei Möglichkeiten, um in forderungsbesicherte Wertpapiere zu investieren: Manuelle Auswahl über den Primärmarkt, manuelle Auswahl über den Sekundärmarkt oder die automatisierte Anlagestrategie (Auto Invest).
Sekundärmarkt
Die Twino App
Twino Steuern
TWINO Risiko
Plattform Risiko
Red Flags 0
Regulierung und Lizenz
 Als Folge dessen sind die Konten der Investoren mit bis zu 20.000 Euro (90% des Nettoverlusts) durch das Anlegerentschädigungs-System in Lettland geschützt, sollte es zu einer Insolvenz der Plattform oder einer Veruntreuung der Investorengelder kommen. Mögliche Ausfälle von Kreditgebern werden darüber jedoch nicht abgedeckt.
Kontentrennung und Einlagensicherung
TWINO in Krisen-Situationen

Finanzielle Stabilität
Profitabilität

Bilanzkennzahlen

Kreditgeber Risiko
Kreditgeber Jahr Geprüft Gewinn ROA EK-Quote Liquidität Ausfälle Gesamt Fincard (PL) 2025 BDO EUR 10,4M 18,5% 42,5% 1,81 37,1% 66 Kreditgeber-Ausfälle

Vorteile und Nachteile
Fazit Twino Erfahrungen
 Persönlich bin ich seit vielen Jahren als aktiver Investor bei Twino mit dabei gewesen und konnte daher die Entwicklung der P2P Plattform sehr genau verfolgen.
TWINO Alternativen
FAQ TWINO Erfahrungen