
P2P Kredite gehören zu den renditestärksten – und zugleich riskantesten – Anlageklassen für Privatanleger. Allein in Europa gibt es über 200 Plattformen, auf denen Du in Kredite investieren kannst. Dieser Guide erklärt Dir, wie P2P Kredite funktionieren, welche Risiken Du kennen musst, wie die Rückkaufgarantie wirklich wirkt und wie Deine Erträge versteuert werden.
Alle nachfolgenden Informationen basieren auf meinen eigenen Erfahrungen als P2P Investor seit 2017. Beachte zudem, dass es sich hierbei um keine Form der Anlageberatung handelt. Mehr dazu im Haftungsausschluss.
Welche P2P Plattform passt zu Dir?
Dieser Guide erklärt, wie P2P Kredite funktionieren und worauf Du achten musst. Für die Plattform-Wahl selbst habe ich eigene, laufend aktualisierte Übersichten: Alle von mir getesteten Anbieter findest Du in der P2P Plattformen Übersicht, das Sicherheits-Ranking im re:think P2P Risk Score, und die finanzielle Stabilität der Kreditgeber im P2P Kreditgeber-Vergleich. Aktuelle Neukunden-Angebote stehen auf der Bonus-Seite.
Und wenn Du direkt wissen willst, welche Anbieter aktuell am besten abschneiden: Das Ranking der sichersten P2P Plattformen 2026 fasst die Top 5 samt Begründung kompakt zusammen.
Was sind P2P Kredite?
Das Akronym P2P steht für das Englische “Peer-to-Peer” und bedeutet übersetzt “von Person zu Person”. Bei P2P Krediten handelt es sich demnach um Darlehen, die von Privatpersonen an andere Privatpersonen vergeben werden.
Charakteristisch für diese Art des Geldverleihs ist die vollständige, beziehungsweise weitgehende Umgehung traditioneller Banken und Kreditinstitute. Stattdessen treffen sich Kreditgeber als auch Kreditnehmer auf eigens entwickelten Online-Marktplätzen, auch P2P Plattformen genannt.
Bei den meisten P2P Krediten handelt es sich um Konsumenten- und Verbraucherkredite im dreistelligen- oder niedrigen vierstelligen Bereich. Aber auch Geschäfts-, Immobilien- oder sogar Agrarkredite gehören mittlerweile zum Spektrum mit dazu.
Im Finanzkontext wird dieser Investmentbereich unter der Oberkategorie Crowdfinance eingeordnet. Darunter versteht man alle Aktivitäten und Angebote, die im Zusammenhang mit einer Finanzierung und einem Engagement vieler Personen stehen.
Crowdfinance lässt sich wiederum grob in drei Kategorien unterteilen: Crowdfunding, Crowdinvesting und Crowdlending. Klassische P2P Privatkredite werden dabei dem letztgenannten Bereich zugeordnet.
2005: Die ersten P2P Kredite Anbieter
Da P2P Kredite online vermittelt werden, sind das Aufkommen und die Verbreitung dieser Anlageform erst durch die technische Entwicklung des Internets ermöglicht worden.
Beim weltweit ersten P2P Kredite Anbieter handelt es sich um das britische Unternehmen Zopa, das seine Dienstleistung am 1. März 2005 startete. Die Vision der fünf Gründer bestand damals darin eine Technologie zu schaffen, die als Bindeglied in der Kreditvermittlung zwischen Kreditnehmer und Kreditgeber eingesetzt werden kann, ohne dabei auf eine Bank angewiesen zu sein.
Auch die US-Amerikaner besitzen eine lange und gewachsene Historie bei der Vermittlung von Darlehen zwischen Privatpersonen. Der erste US-Anbieter für private Kreditvermittlungen ist die P2P Plattform Prosper Marketplace gewesen, die sich ebenso wie Zopa im Jahr 2005 gründete.
Die zwischenzeitlich größte P2P Plattform der Welt kam ebenfalls aus den USA. Dabei handelt es sich um das im Jahr 2006 gegründete Unternehmen Lending Club. Bekannt ist die Plattform auch deshalb, weil es 2014 als erstes und bisher einziges Unternehmen aus dem P2P-Kredite Umfeld an die Börse gegangen ist und in diesem Jahr sogar den größten Börsengang eines Technologie-Unternehmens in den USA verzeichnen konnte. Ende 2020 zog sich Lending Club jedoch vollständig aus dem P2P-Geschäft für Privatanleger zurück und operiert seither als lizenzierte Bank.
Wie funktionieren P2P Plattformen?
P2P Plattformen sind digitale Intermediäre aus dem Fintech-Bereich, welche Kreditangebot und Investoren-Nachfrage zusammenbringen.
Das bedeutet, dass die Plattformen immer in zwei Richtungen arbeiten müssen: Auf der einen Seite müssen Gelder von Investoren akquiriert werden, wodurch am Ende die Kredite finanziert werden sollen. Damit ein P2P Kredite Anbieter möglichst attraktiv für Investoren ist, werben viele Unternehmen mit hohen Renditeversprechen, Bonus-Kampagnen oder mit Sicherheiten bei Zahlungsausfällen.
Auf der anderen Seite kümmern sich die P2P Kredite Plattformen um die Bereitstellung eines entsprechenden Kreditangebots. Die Kreditgeber können dabei sowohl direkt mit dem P2P Anbieter verbunden sein (klassische P2P-Kreditvergabe) oder aber es handelt es sich um externe Kreditgeber, die keine Überschneidung mit der Plattform besitzen (P2P-Marktplatzmodell). Je nach Geschäftsmodell kümmert sich die P2P Plattform selbst um die Akquise neuer Kreditnehmer oder diese überwacht die Portfolio-Qualität externer Kreditgeber.
Am Ende werden sowohl das Geld der Investoren als auch das Kreditangebot auf der P2P Plattform zusammengeführt.
Welche Renditen können erzielt werden?
Die mit P2P Krediten zu erzielende Rendite kann sehr unterschiedlich ausfallen, da diese von mehreren Faktoren abhängig ist.
- Verzinsung: Einer der wichtigsten Faktoren ist die Verzinsung. Diese unterscheidet sich von Anbieter zu Anbieter und kann unter anderem von der Nachfrage der Investoren oder aber von den Marktbedingungen des jeweiligen Kreditgebers abhängig sein. Auch die Besicherung der Kredite kann einen Einfluss auf die Höhe der Verzinsung besitzen.
- Bonus: Je größer der Bedarf nach Kapital ist, desto häufiger vermarkten P2P Kredite Plattformen bestimmte Bonus-Kampagnen, welche die Gesamt-Rendite nach oben treiben können. Auch für neue Investoren gibt es in der Regel Bonus-Zahlungen oder Cashback-Kampagnen, wenn sich diese auf einer Plattform neu anmelden.
- Performance: Neben der Verzinsung ist die Performance des Kreditportfolios der größte Faktor, der einen Einfluss auf die Gesamt-Rendite besitzt. Je mehr Kredite ausfallen und nicht zurückgewonnen werden können, desto stärker wirkt sich dieser Umstand auf die zu erzielende Rendite aus.
Persönlich investiere ich bereits seit 2017 in P2P Kredite. Hier hast Du einen Einblick welche Jahresrendite ich 2025 bei den unterschiedlichen Plattformen in meinem Portfolio erzielen konnte.
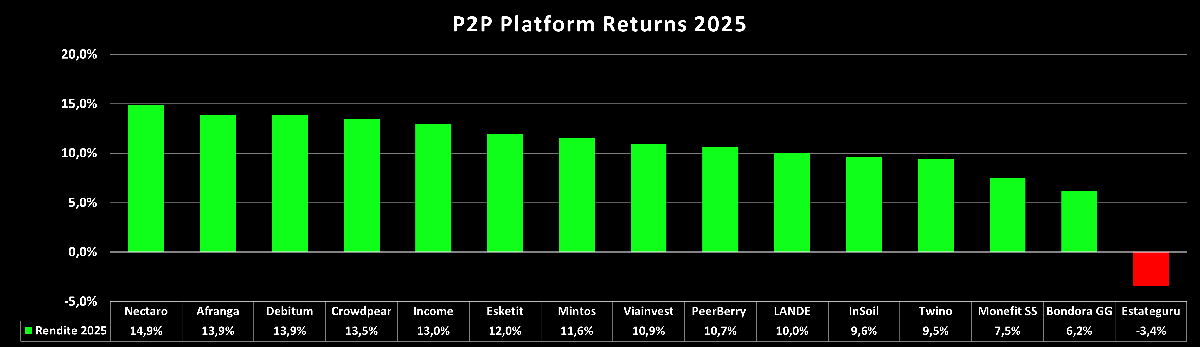
Wie man der Grafik entnehmen kann, konnte ich bei 14 von 15 Plattformen ein positives Jahresergebnis erzielen, wobei die Rendite auf zehn P2P Plattformen sogar zweistellig gewesen ist.
Vorteile und Nachteile von P2P Krediten
In P2P Kredite zu investieren kann gewisse Vorteile als auch Nachteile mit sich bringen. Nachfolgend sind jeweils einige davon aufgelistet.
Die Vorteile
- Niedrige Einstiegshürde: Wer will, der kann innerhalb weniger Minuten ein Konto eröffnen und anfangen bei einem P2P Kredite Anbieter zu investieren.
- Automatisiertes Investieren: Die meisten P2P Kredite Plattformen verfügen über automatisierte Systeme, mit denen das Geld automatisch reinvestiert werden kann.
- Regelmäßiger Cashflow: Einkommensorientierte Investoren haben mit P2P Krediten eine verlässliche Möglichkeit, um regelmäßig Kapitalerträge aus den Vermögensanlagen abzuschöpfen.
- Diversifikation Investmentportfolio: Neben Anlageklassen wie Immobilien, Aktien, Fonds oder Rohstoffen, bieten P2P Kredite eine weitere Möglichkeit, um sein Investment-Portfolio zu diversifizieren.
- Hohe Liquidität: P2P Kredite bieten die Möglichkeit sein Geld kurzfristig anzulegen und flexibel darüber zu verfügen. Sei es durch kurzfristig-laufende Konsumkredite, die Nutzung des Sekundärmarktes oder spezielle Anlageprodukte mit hoher Liquidität.
Die Nachteile
- Hochrisiko-Investment: Viele der im Ausland ansässigen P2P Kredite Anbieter werden unzureichend kontrolliert und überwacht, weshalb es in der Vergangenheit bereits mehrere Scams und Betrugsversuche gegeben hat. Aber auch bei vermeintlich “sicheren” Plattformen kann ein schlechtes Risiko-Management zu Verlusten für Investoren führen. Entsprechend hoch ist das Risikoprofil bei P2P Krediten einzustufen, welches im schlechtesten Fall zu einem Totalverlust führen kann.
- Gehebelte Kredite: Im Kern sind P2P Kredite Investitionen in bereits finanzierte Kredite. Diese Hebelung kann für Kreditgeber zwar zu einer profitablen Eigenkapitalrendite führen, bei einer schlechten Portfolio-Qualität und ausbleibender Liquidität kann allerdings auch die Insolvenz eine mögliche Folge sein.
- Aktives Investment: Das automatisierte Investieren ist zwar durchaus ein Vorteil von P2P Krediten, dadurch wird die Anlageklasse jedoch nicht zu einem passiven Investment. Weil sich die P2P Anbieter in einem dynamischen Umfeld bewegen, in dem sich das Risikoprofil sehr schnell verändern kann, ist ein gewisses Maß an Aktivität bei P2P Investments erforderlich.
Wie fange ich mit P2P Krediten an?
Die Einstiegshürde für P2P Kredite Investitionen ist sehr gering. Damit der Start nicht mit teurem Lehrgeld bezahlt werden muss, empfehle ich die folgenden fünf Schritte:
- Risikobudget festlegen: Investiere nur Geld, dessen Totalverlust Du im schlimmsten Fall verkraften kannst. P2P Kredite werden in den meisten Fällen als eine Beimischung des Portfolios genutzt, nicht als Fundament.
- Plattform und Kreditgeber auswählen: Verschaffe Dir einen Überblick, bevor Du der erstbesten Werbung folgst. Einen schnellen Einstieg liefern die ausführlichen Erfahrungsberichte zu den einzelnen Anbietern sowie die Kreditgeber-Vergleichsseite.
- Konto eröffnen: Registrierung und Identitätsprüfung dauern meist nur wenige Minuten. Viele Plattformen bieten neuen Investoren einen Bonus oder Cashback an. Ein netter Startvorteil, aber kein Auswahlkriterium.
- Konservativ beginnen: Starte mit kleinen Beträgen pro Kredit und beschränke Laufzeiten sowie Kreditgeber. Verfalle nicht der “FOMO” und baue Dein Investment erst mit zunehmenden Erfahrungen aus.
- Aktiv beobachten: P2P Kredite sind eine dynamische und bei weitem keine passive Anlageklasse. Bleibe daher informiert und folge zum Beispiel regelmäßig meiner News-Seite, um im Notfall schnell reagieren zu können.
Risiken von P2P Kredite Investments
Es gibt eine Vielzahl von Risiken, die im Rahmen eines Investments in P2P Kredite auftreten können. Diese betreffen entweder die P2P Kredite Anbieter direkt (Plattform-Risiko) oder aber deren Kreditgeber (Kreditgeber-Risiko).
Auf beiden Ebenen gibt es entsprechende wirtschaftliche Risiken als auch die dazugehörigen Marktrisiken des Kreditgeschäfts. Dazu gehören Risikofaktoren wie das Länderrisiko, das Zinssatzrisiko, das Liquiditätsrisiko oder das Wechselkursrisiko.
Ausfallrisiko
Die zu erzielende Rendite auf einer P2P Plattform wird maßgeblich durch die Performance des Kreditportfolios bestimmt. Insofern besitzt das Ausfallrisiko von Krediten eine wichtige Rolle bei der Bewertung einer Plattform.
Von einem Ausfall wird dann gesprochen, wenn der Kreditnehmer eine bestimmte Zeitspanne überschreitet, in der Regel 60 oder 90 Tage, in der keine Rückzahlungen gemäß des Tilgungsplans vorgenommen worden sind.
Ein Kreditausfall bedeutet allerdings nicht, dass das von Anlegern investierte Geld automatisch verloren ist. Durch den nach dem Kreditausfall vollzogenen Inkasso-Prozess kann durchaus der gesamte oder ein Teil der ausstehenden Forderungen zurückgewonnen werden.
Eine allgemeingültige Aussage, wie hoch die Ausfallquoten bei einzelnen P2P Kredite Anbietern sind, kann nicht getroffen werden. Entscheidend ist hierbei die Transparenz der jeweiligen Anbieter und wie offen diese die Performance des Kreditportfolio kommunizieren. Anleger sollten daher genau beobachten und hinterfragen, welche Angaben eine Plattform zum Ausfallrisiko der Kredite veröffentlicht oder nicht.
Bonität falsch eingeschätzt
Die meisten Kreditgeber verfügen über einen systematischen Bewertungsprozess, mit dem die Bonität der Kreditnehmer eingeschätzt wird. Hierbei kann es, je nach Kreditsegment, zu teilweise deutlichen Unterscheidungen kommen. Die Bonität einer Privatperson, die einen kurzfristigen und unbesicherten Konsumkredit von bis zu 1.000 Euro aufnehmen will, unterscheidet sich in der Regel deutlich von einem Landwirtschaftsbetrieb, welcher für 100.000 Euro neue Maschinen einkaufen will.
Wie gut oder schlecht ein Kreditgeber seine Hausaufgaben bei der Bonitätsprüfung gemacht hat, lässt sich beispielsweise an den NPLs (Non-Performing-Loans) ablesen, welche für gewöhnlich in den Jahresabschlüssen veröffentlicht werden. Darunter versteht man notleidende Kredite, die sehr wahrscheinlich nicht mehr zurückgewonnen und von daher abgeschrieben werden müssen.
Was passiert bei einem Zahlungsausfall?
Sollte es zu einem Zahlungsausfall kommen, dann versuchen die P2P Kredit Anbieter das Geld im Rahmen eines Inkassoprozesses zurückzugewinnen. Da es unterschiedliche Kreditarten gibt, sind die Sicherungs- als auch die Rückgewinnungsmechanismen recht unterschiedlich.
Bei Konsumkrediten haften viele Kreditgeber für die Investoren in Form einer Rückkaufgarantie, bei der die Kreditausfälle aus eigener Tasche zurückgezahlt werden. Die Voraussetzungen sind hierfür die wirtschaftlichen Rahmenbedingungen.
Bei hypothekenbesicherten Krediten, wie beispielsweise Immobilien, kommt es auf die Erlöse beim Verkauf der Sicherheiten an, wie viel Geld Anleger am Ende zurückbekommen werden.
Bei anderen Anbietern gibt es wiederum keine Absicherung, weshalb Anleger das Ausfallrisiko direkt tragen müssen. Umso wichtiger ist es bei solchen Anbietern ein möglichst breites Portfolio an Krediten zu besitzen.
Insolvenz oder Schließung des P2P Marktplatzes
Ein weiteres Risiko besteht bei P2P Krediten in Form der Insolvenz, also der Zahlungsunfähigkeit einer Plattform. Die meisten P2P Markplätze sind in der Regel Vermögensverwalter, die für ihre Vermittlungstätigkeiten eine Provision in Abhängigkeit der finanzierten Kredite erhalten.
Insofern sollten sich Anleger mit den Geschäftsmodellen der einzelnen P2P Kredite Anbieter beschäftigen und wie sich deren finanzielle Situation darstellt. Wertvolle Einblicke liefern hierfür die auditierten Jahresabschlüsse, sofern diese veröffentlicht werden.
Die Rückkaufgarantie bei P2P Krediten
Vor einigen Jahren etablierte Mintos auf seinem P2P Marktplatz die sogenannte Rückkaufgarantie (Engl.: Buyback Guarantee, auch Buyback Obligation). Dieses Konzept, bei dem das vermeintliche Ausfallrisiko für Investoren eliminiert werden soll, wurde in der Folgezeit von vielen P2P Anbietern adaptiert. Heute gehört es zu den wesentlichen Sicherheits-Features von Kreditgebern, die unbesicherte Konsumkredite finanzieren.
Die Funktionsweise
Die Funktionsweise der Rückkaufgarantie ist relativ einfach erklärt: Sobald sich das Darlehen für eine bestimmte Dauer im Zahlungsverzug befindet, verpflichtet sich der Emittent (der Kreditgeber) die Forderung vom Investor zurückzukaufen. In der Regel beträgt dieser Zeitraum 60 Tage. Bei einzelnen P2P Kredit Anbietern beträgt die Frist der Rückkaufverpflichtung hingegen 30 oder 90 Tage.
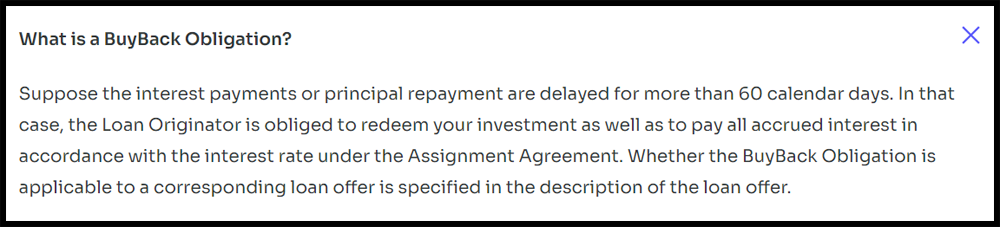
Neben der ausstehenden Tilgung werden in der Regel auch die aufgelaufenen Zinsen erstattet.
Welche Anbieter haben eine Rückkaufgarantie?
Die Rückkaufgarantie findet man bei vielen P2P Kredite Anbietern vor, bei denen Kreditgeber unbesicherte Konsumkredite anbieten. Dazu gehören Kreditgeber auf Mintos, Nectaro, PeerBerry oder Income Marketplace. P2P Plattformen, die Besicherungen für die Kredite anbieten (Hypotheken, Grundstücke, Maschinen, etc.), verfügen in der Regel über keine Form der Rückkaufgarantie.
Wann setzt die Rückkaufgarantie ein?
Der Zeitpunkt der Rückkaufverpflichtung ist bei jedem P2P Kredite Anbieter sehr unterschiedlich. Bei Swaper oder bei Robocash findet der Rückkauf bereits nach 30 Tagen Zahlungsverzug statt. Bei Mintos, PeerBerry, Esketit oder Income Marketplace sind es hingegen 60 Tage. Die längste Rückkaufdauer gibt es bei Debitum mit 90 Tagen.
Vorteile und Nachteile der Rückkaufgarantie
Der große Vorteil der Rückkaufgarantie besteht darin, dass das vermeintliche Ausfallrisiko des Kredits eliminiert wird. Dadurch erhalten Investoren verlässliche Rückzahlungen und einen planbaren Cashflow. Immer vorausgesetzt, dass die Rückkaufgarantie auch eingehalten wird.
Der Nachteil der Rückkaufgarantie besteht darin, dass Investoren womöglich mit einer „Schein-Sicherheit“ geblendet werden. Denn die Einhaltung der Rückkaufgarantie, welche vom Kreditgeber selbst versprochen wird, ist am Ende des Tages nur so sicher, wie die Zahlungsmoral des Emittenten selbst. Sollte dieser finanzielle Probleme besitzen, wird die Verlagerung des Ausfallrisikos auch auf den Investor zurückfallen.
Regulierung bei P2P Plattformen
Lange Zeit galten P2P Kredite als weitgehend unregulierter Graumarkt. Das hat sich geändert: Ein großer Teil der europäischen Plattformen verfügt mittlerweile über eine Lizenz und untersteht einer staatlichen Aufsicht. Das Regulierungsniveau unterscheidet sich allerdings erheblich von Anbieter zu Anbieter.
In der Praxis lassen sich vier Stufen unterscheiden:
- MiFID II (Wertpapierfirma): Die umfassendste Form der Regulierung. Lizenzierte Wertpapierfirmen unterliegen strengen Compliance-Anforderungen und bieten zusätzlich ein Anlegerentschädigungssystem, das im Fall einer Insolvenz oder Veruntreuung bis zu 20.000 Euro pro Anleger absichert.
- ECSP (EU-Crowdfunding-Lizenz): Die europäische Crowdfunding-Verordnung setzt unter anderem regulatorische Vorgaben zur Vermeidung von Interessenkonflikten zwischen Plattformbetreiber und Kreditprojekten durch. Eine Anlegerentschädigung gibt es hier nicht.
- EMI (E-Geld-Institut): Ebenfalls beaufsichtigt, allerdings mit Fokus auf den Zahlungsverkehr und nicht auf Investmentprodukte.
- SRO (Selbstregulierung): Die schwächste Form der Kontrolle. Die Plattform unterwirft sich freiwillig den Standards einer Selbstregulierungsorganisation, etwa bei Geldwäsche-Prävention und Sorgfaltspflichten. Eine staatliche Aufsicht über das Investmentgeschäft ist damit jedoch nicht verbunden.
Daneben operieren weiterhin einige Anbieter komplett ohne Lizenz. Das macht diese nicht automatisch unseriös, allerdings fehlt Anlegern im Krisenfall der institutionelle Schutzrahmen.
Wichtig ist die Einordnung, was eine Regulierung leisten kann und was nicht. Sie setzt Mindeststandards bei Kapitalausstattung, Compliance und Transparenz durch und schafft einen rechtlichen Rahmen für den Ernstfall. Sie schützt jedoch weder vor Kreditausfällen noch vor einem schlechten Risiko-Management. Auch die Anlegerentschädigung ist keine Einlagensicherung: Sie greift bei einer Veruntreuung oder Insolvenz des Vermittlers, nicht aber bei ausgefallenen Krediten.
Wie jede einzelne Plattform reguliert ist, fließt als eigene Kategorie in den re:think P2P Risk Score ein.
Versteuerung von P2P Kredite Einnahmen
Zinserträge aus P2P Krediten sind Einkünfte aus Kapitalvermögen und müssen versteuert werden. In Deutschland fällt darauf die Kapitalertragssteuer von 25% an, zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Steuerfrei bleiben Kapitalerträge bis zum Sparer-Pauschbetrag von 1.000 Euro pro Jahr, bei zusammenveranlagten Paaren sind es 2.000 Euro.
Der wichtigste Unterschied zum Wertpapierdepot bei einer deutschen Bank: Die im Ausland ansässigen P2P Plattformen führen keine deutsche Steuer automatisch ab. Du musst Deine Zinserträge daher selbst beim Finanzamt angeben. Eingetragen werden sie in der Steuererklärung über die Anlage KAP.
Je nach Sitzland der Plattform kann zusätzlich eine ausländische Quellensteuer auf die Zinserträge einbehalten werden, die sich in der Regel über eine Ansässigkeitsbescheinigung reduzieren oder auf die deutsche Steuer anrechnen lässt.
FAQ P2P Kredite Guide
P2P Kredite sind Darlehen, die über Online-Plattformen von Privatanlegern finanziert werden – ohne Bank als Zwischenhändler. Investoren erhalten dafür Zinsen, tragen im Gegenzug aber auch das Ausfallrisiko der Kredite und das Risiko der Plattform selbst.
Nein. P2P Kredite sind eine Hochrisiko-Anlageklasse, bei der im schlechtesten Fall ein Totalverlust möglich ist. Die Risiken unterscheiden sich allerdings deutlich von Plattform zu Plattform. Einen systematischen Vergleich bietet der re:think P2P Risk Score, der Plattformen anhand von fünf Kategorien bewertet.
Unterschiedlich. Viele europäische Plattformen verfügen inzwischen über eine Lizenz, etwa als Wertpapierfirma (MiFID II) oder unter der EU-Crowdfunding-Verordnung (ECSP). Einige große Anbieter operieren jedoch weiterhin unreguliert. Eine Regulierung setzt Mindeststandards durch, schützt aber nicht vor Kreditausfällen.
Die Verzinsung der angebotenen P2P Kredite ist je nach Anbieter sehr unterschiedlich. In der Regel bewegt sie sich in einem Bereich von 8% bis 14%. Erfahrungsgemäß können Anleger, nach Abzug möglicher Ausfälle, von einer realistischen Renditeerwartung zwischen 6% und 10% ausgehen.
Nur so viel, dass Du einen Totalverlust verkraften könntest. Für die meisten Privatanleger sind P2P Kredite eine Beimischung von wenigen Prozent des Gesamtportfolios, gestreut über mehrere Plattformen und Kreditgeber statt konzentriert auf einen einzelnen Anbieter.
Zinserträge aus P2P Krediten sind Einkünfte aus Kapitalvermögen. In Deutschland fallen darauf 25% Kapitalertragssteuer plus Solidaritätszuschlag und gegebenenfalls Kirchensteuer an, oberhalb des Sparer-Pauschbetrags von 1.000 Euro. Da die Plattformen keine deutsche Steuer abführen, müssen die Erträge über die Anlage KAP selbst erklärt werden.
Eine Einlagensicherung gibt es nicht. Die Kreditforderungen bestehen rechtlich zwar weiter, die Abwicklung ist in der Praxis aber langwierig und der Ausgang ungewiss. Bei MiFID-II-regulierten Plattformen greift im Fall von Insolvenz oder Veruntreuung eine Anlegerentschädigung von bis zu 20.000 Euro. Kreditausfälle deckt allerdings auch diese nicht ab.
Auf diesem Blog findest Du ausführliche Erfahrungsberichte zu einzelnen P2P Plattformen, laufend aktualisierte Vergleiche und Scores sowie mehrmals pro Woche News aus dem P2P Marktumfeld.