
Die aktuell besten Mintos Kreditgeber sind laut re:think P2P Kreditgeber-Score ESTO (Estland, 95 Punkte), Hipocredit (Litauen, 80), Eleving / Mogo (Armenien, 78), Placet Group (Estland, 77) und IuteCredit (Nordmazedonien, 76). ESTO ist dabei der einzige Mintos-Kreditgeber, der das Band “stark” erreicht. Die übrigen vier liegen im Band “stabil”, also zwischen 70 und 84 Punkten.
Berücksichtigt wurden für dieses Ranking nur Kreditgeber, die zwei Bedingungen erfüllen: Es liegt ein geprüfter Jahresabschluss vor, und dieser Abschluss bezieht sich auf das Geschäftsjahr 2025. Kreditgeber, die bei Mintos nur ein ungeprüftes Meldeformular hinterlegt haben oder deren letzter geprüfter Bericht noch aus dem Jahr 2024 stammt, fallen aus der Wertung.
Zudem sollten zwei weitere Aspekte berücksichtigt werden. Erstens: Der Score bewertet die finanzielle Substanz der Kreditgeber anhand ihrer Bilanzen. Er bewertet nicht, ob und wie zuverlässig ein Kreditgeber seine Rückkaufverpflichtung gegenüber Mintos-Anlegern erfüllt hat. Zweitens: Ob ein Kreditgeber zum aktuellen Zeitpunkt tatsächlich Notes auf dem Primärmarkt anbietet, ändert sich laufend und ist kein Kriterium des Rankings.
Im Klartext: Dieses Ranking zeigt Dir, welche Mintos-Kreditgeber bilanziell am solidesten dastehen und das auch belegen können. Es ist keine Anlageempfehlung und kein Ersatz für Deine eigene Prüfung. Auch der beste Kreditgeber auf Mintos bleibt ein Hochrisiko-Investment.
Die besten Mintos Kreditgeber: Aktuelle Top 5
Die Tabelle zeigt die fünf bestbewerteten Mintos-Kreditgeber mit geprüftem Abschluss für 2025. Gerankt wird dabei die Gesellschaft, die auf Mintos als Kreditgeber auftritt. Reine Holdings wie die Eleving Group oder die Iute Group stehen deshalb nicht im Ranking. Ein Konzernabschluss zählt nur dann, wenn die Konzernmutter selbst der Kreditgeber auf Mintos ist, so wie zum Beispiel bei der Placet Group.
| Kreditgeber | Jahr | Geprüft | Gewinn | ROA | EK-Quote | Liquidität | Ausfälle | Gesamt |
|---|---|---|---|---|---|---|---|---|
| ESTO (EE) | 2025 | KPMG | EUR 14,4M | 18,8% | 46,4% | 3,33 | 9,6% | 95 |
| Hipocredit (LT) | 2025 | Nexia | EUR 1,1M | 4,2% | 15,8% | 14,52 | 0,0% | 80 |
| Eleving (AM) | 2025 | BDO | EUR 2,7M | 13,3% | 59,2% | 1,51 | 30,3%* | 78 |
| Placet Group (EE) | 2025 | KPMG | EUR 5,6M | 6,3% | 38,4% | 4,76 | 20,3% | 77 |
| IuteCredit (MK) | 2025 | Moore Stephens | EUR 3,7M | 7,4% | 15,2% | 4,31 | 22,9% | 76 |
Die Jahreszahl verlinkt jeweils auf den ausgewerteten Geschäftsbericht. Sternchen (*): Portfolio-Qualität aus der Ersatzrechnung Bestandsquote.
Dicht dahinter folgen Finclusion (Kenia, PwC, 74 Punkte), Eleving Botswana (BDO, 73) sowie mit jeweils 71 Punkten Credifiel (Mexiko, RSM), IuteCredit Albanien (RSM) und Mozipo Group (Litauen, Grant Thornton). Die vollständige Auswertung aller 47 bewerteten Mintos-Gesellschaften mit allen sechs Einzelkriterien, inklusive der ungeprüften und der schwächsten Kreditgeber, findest Du im P2P Kreditgeber Vergleich.
Wie dieses Ranking entsteht
Grundlage ist der re:think P2P Kreditgeber-Score, der inzwischen über 100 Loan Originators von zahlreichen P2P Plattformen bewertet. Jeder Kreditgeber wird anhand von sechs Bilanzkriterien eingestuft: Reporting (Prüfungsqualität und Rechnungslegungsstandard), Profitabilität (Gewinnmuster über zwei Jahre), Gesamtkapital-Rendite, Eigenkapitalquote, Liquidität und Portfolio-Qualität (Risikokosten im Verhältnis zum Kreditertrag).
Jedes Kriterium hat eine Skala von 1 bis 5 und wird mit einem eigenen Koeffizienten gewichtet. Am stärksten gewichtet sind Eigenkapitalquote und Portfolio-Qualität mit jeweils bis zu 25 Punkten, gefolgt vom Reporting mit bis zu 20 Punkten. In Summe sind maximal 100 Punkte möglich.
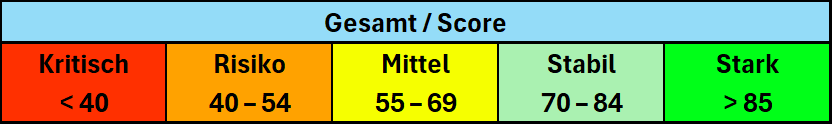
Aus dem Gesamtscore ergibt sich folgende Bewertungsskala: stark ab 85 Punkten, stabil von 70 bis 84, mittel von 55 bis 69, risiko von 40 bis 54 und kritisch unter 40 Punkten. Fehlende Angaben werden nicht neutral behandelt, sondern als erhöhtes Risiko gewertet und mit 0 Punkten für das jeweilige Kriterium bestraft. Wer wichtige Kennzahlen nicht offenlegt, kann also keinen Spitzenplatz erreichen.
Die P2P Plattform Mintos selbst wird nicht hier, sondern separat im re:think P2P Risk Score bewertet.
1. ESTO (Estland): 95 Punkte
ESTO erreicht mit 95 Punkten nicht nur den ersten Platz unter den Mintos-Kreditgebern, sondern den höchsten Score im gesamten Kreditgeber-Vergleich. Die estnische Gesellschaft bietet Ratenzahlungen und Konsumentenkredite im Baltikum an und ist einer der wenigen Kreditgeber auf Mintos, die einen vollständigen, von KPMG geprüften Abschluss für 2025 vorlegen.
 Die Zahlen sind über alle Kriterien hinweg stark: 14,4 Mio. Euro Jahresgewinn, eine Gesamtkapital-Rendite von 18,8%, eine Eigenkapitalquote von 46,4% und ein Liquiditätsgrad von 3,33. Die Risikokosten liegen bei 9,6% des Kreditertrags, was der zweitbesten Stufe entspricht. Es gibt keine einzelne Kennzahl, die das Bild trübt. Mit rund 32,6 Mio. Euro an ausstehenden Investitionen ist ESTO zudem derzeit einer der größten Kreditgeber auf der Plattform.
Zur Einordnung der Struktur: Die ESTO AS ist die estnische operative Gesellschaft und zugleich die größte Einheit der ESTO Holdings OÜ, der Muttergesellschaft. Mintos weist für ESTO eine Konzerngarantie aus, die nach dieser Struktur von der Holding kommt. Da die bewertete AS selbst das Kerngeschäft trägt, ist die Garantie eher als ein zusätzliches Netz zu betrachten.
Kleine Randnotiz: Im Sommer 2024 habe ich ESTO im Rahmen meiner Baltikum-Reise vor Ort besucht und dabei auch einen sehr aufschlussreichen und informativen Podcast mit ESTO CEO und Gründer Mikk Metsa aufgenommen.
2. Hipocredit (Litauen): 80 Punkte
Hipocredit ist der Exot im Ranking. Während die meisten Mintos-Kreditgeber unbesicherte Konsumentenkredite vergeben, finanziert das litauische Unternehmen hypothekarisch besicherte Darlehen. Der Abschluss 2025 ist von Nexia geprüft und mit einem uneingeschränkten Bestätigungsvermerk versehen.
Besonders auffällig ist der Liquiditätsgrad von 14,5, der mit großem Abstand höchste Wert unter den Top 5. Die Eigenkapitalquote liegt bei 15,8%, die Gesamtkapital-Rendite bei 4,2%. Der Abschluss weist für 2025 keinerlei Wertminderungsaufwand aus, die Risikokosten liegen also bei 0,0%. Bei einem Portfolio mit rund 43% Beleihungsauslauf ist das plausibel. Es bedeutet aber auch, dass das Kreditrisiko bislang nicht in der GuV sichtbar geworden ist.
Eine Konzerngarantie gibt es für Hipocredit nicht. Du investierst also ausschließlich auf Basis dieser einen Gesellschaft.
3. Eleving / Mogo (Armenien): 78 Punkte
Die armenische Mogo Universal Credit Organization ist die bestbewertete Tochter der Eleving Group auf Mintos. Der Abschluss 2025 ist von BDO geprüft. Die Kapitalseite ist durchaus beeindruckend, mit einer Eigenkapitalquote von 59,2%, einer Gesamtkapital-Rendite von 13,3% und umgerechnet 2,7 Mio. Euro Gewinn.
Dass es am Ende nur 78 Punkte sind, liegt an der Portfolio-Qualität. Da der Wertminderungsaufwand des Jahres durch Auflösungen aus dem Vorjahr verzerrt ist, wird hier ersatzweise die Bestandsquote herangezogen. Und die liegt bei 30,3%, also in der schlechtesten Stufe. Dahinter steckt ein Payday-Altportfolio, das fast vollständig in Stage 3 steht und zu rund 97% wertberichtigt ist. Das Neugeschäft im Autokreditbereich sieht deutlich besser aus, aber die Altlasten sind noch in der Bilanz.
Hinzu kommen Punkte, die der Score nicht erfasst: Der Cash-Bestand hat sich im Jahresverlauf halbiert, der operative Cashflow ist negativ, und die Management-Gebühr an den Konzern entspricht rund 61% des Vorsteuerergebnisses. Mintos weist für die Gesellschaft eine Konzerngarantie der Eleving Group aus, die im Kreditgeber-Score mit 80 Punkten etwa auf dem Niveau der Tochter liegt. Im Klartext: Platz 3 steht für eine sehr starke Kapitaldecke, nicht für ein sauberes Kreditbuch.
4. Placet Group (Estland): 77 Punkte
Die estnische Placet Group OÜ ist neben ESTO der zweite Mintos-Kreditgeber in den Top 5 mit einem von KPMG geprüften Abschluss. Anders als bei den übrigen vier handelt es sich hier um einen Konzernabschluss: Die Placet Group OÜ ist selbst die operative Kreditgeberin in Estland und zugleich Muttergesellschaft der litauischen UAB Nordecum, die auf Mintos als Placet Group (LT) geführt wurde.
Da die Muttergesellschaft selbst der Mintos-Kreditgeber ist, wird hier der Konzernabschluss gewertet. Mit 5,6 Mio. Euro Gewinn, einer Gesamtkapital-Rendite von 6,3%, einer Eigenkapitalquote von 38,4% und einem Liquiditätsgrad von 4,76 ist die Gruppe in vier von sechs Kriterien in der oberen Hälfte der Skala.
Der Abzug kommt bei der Portfolio-Qualität. Mit Risikokosten von 20,3% des Kreditertrags landet Placet nur in der mittleren Stufe. Jeder fünfte Euro Zinsertrag geht also für Wertminderungen drauf. Das ist für einen Konsumentenkreditgeber im Baltikum kein Ausreißer, aber eben auch kein Qualitätsmerkmal.
5. IuteCredit (Nordmazedonien): 76 Punkte
Der nordmazedonische IuteCredit-Kreditgeber ist die bestbewertete Gesellschaft der Iute Group auf Mintos und liegt mit 76 Punkten zehn Punkte über dem Konzern selbst. Der Abschluss 2025 ist von Moore Stephens uneingeschränkt testiert. Die Gesamtkapital-Rendite von 7,4% und der Liquiditätsgrad von 4,31 sind stark, der Gewinn stieg um 85% auf umgerechnet 3,7 Mio. Euro. Die Eigenkapitalquote von 15,2% und die Risikokosten von 22,9% liegen dagegen nur im mittleren Bereich.
Der Abschluss enthält allerdings einen Hinweis des Prüfers, den Anleger kennen sollten: Die Gesellschaft hat einen Schuldschein über 225 Mio. Euro zugunsten der Konzernanleihe ausgestellt. Das entspricht dem 3,7-fachen ihrer eigenen Bilanzsumme von rund 60 Mio. Euro. Derselbe Forderungspool ist zugleich an Mintos, eine lokale Bank und die Mutter verpfändet, ohne dass die Rangfolge offengelegt wird. Dazu kommen Konzernentnahmen in Höhe des 2,35-fachen Jahresergebnisses und ein Gewinnsprung, der zu einem Drittel auf eine einmalige Steuerrückerstattung zurückgeht.
Mintos weist für die Gesellschaft eine Konzerngarantie der Iute Group aus. Die ist hier allerdings weniger wert als anderswo: Der Konzern erreicht im Kreditgeber-Score nur 66 Punkte und damit weniger als die Tochter, für die er garantiert. Im Klartext: Operativ läuft es bei IuteCredit Nordmazedonien gut, aber die Gesellschaft ist tief in die Konzernfinanzierung eingebunden, und die Garantie der Mutter ist kein zusätzliches Sicherheitsnetz, sondern eher eine Wechselbeziehung.
Hinweis: Die Auswertung der veröffentlichten Geschäftsergebnisse erfolgte nach bestem Wissen und Gewissen. Vereinzelte Fehler sind nicht auszuschließen. Alle Angaben auf dieser Seite stellen keine Anlageberatung und keine Anlageempfehlung dar. P2P Kredite sind eine Hochrisiko-Anlageklasse, bei der ein Totalverlust möglich ist.
FAQ: Die besten Mintos Kreditgeber
Welcher Kreditgeber auf Mintos ist der sicherste?
Nach dem aktuellen Stand des re:think P2P Kreditgeber-Scores ist ESTO (Estland) mit 95 von 100 Punkten der bilanziell stärkste Kreditgeber auf Mintos und der einzige im Band “stark”. Der Score misst die finanzielle Substanz anhand des letzten geprüften Jahresabschlusses, nicht die Zukunft und nicht das Verhalten des Kreditgebers gegenüber Mintos-Anlegern.
Bedeutet ein hoher Score, dass die Rückkaufgarantie sicher ist?
Nein. Die Rückkaufverpflichtung ist ein Versprechen des Kreditgebers, das nur so viel wert ist wie dessen Zahlungsfähigkeit. Ein hoher Score legt nahe, dass die Gesellschaft dieses Versprechen finanziell tragen kann. Ob sie es im Ernstfall auch einhält, ist eine andere Frage, die der Score nicht beantworten kann. Die Geschichte von Mintos zeigt mehrere Fälle, in denen Kreditgeber mit zunächst ordentlichen Zahlen innerhalb weniger Monate in die Abwicklung gerutscht sind. Mehr dazu in meinen Mintos Erfahrungen.
Warum fehlen bekannte Kreditgeber wie Gocredit oder Financiera Mexi im Ranking?
Weil sie den Filter dieser Seite nicht erfüllen. Gocredit hat bei Mintos nur ungeprüfte Zahlen hinterlegt, Financiera Mexi hat zwar einen von BDO geprüften Abschluss, aber zuletzt für 2024. Beide Gesellschaften sind daher nicht berücksichtigt worden.
Warum schneiden Tochtergesellschaften oft schlechter ab als der Konzern?
Weil der Konzernabschluss konzerninterne Forderungen, Umlagen und Garantien herausrechnet, die in der Einzelbilanz der Tochter stehen bleiben. Eine Tochter, die den Großteil ihres Ergebnisses per Verrechnungspreis an die Mutter abführt oder deren Bilanz überwiegend aus Konzerndarlehen besteht, sieht einzeln betrachtet deutlich schwächer aus. Da Du bei den Kredit-Notes in die Tochter investierst, ist deren Abschluss für Dich der relevante. Der Konzernabschluss kommt erst dann ins Spiel, wenn Mintos für die Tochter eine Konzerngarantie ausweist.
Gibt es Alternativen zu Mintos mit besser bewerteten Kreditgebern?
Außerhalb von Mintos erreicht derzeit nur CreditPrime Rumänien auf Nectaro mit 90 Punkten das Band “stark”. Die Spitzenwerte anderer Plattformen liegen zwischen 73 und 81 Punkten, also auf dem Niveau der Mintos-Plätze 2 bis 5. Einen Überblick über die wichtigsten Plattformen findest Du bei den Mintos Alternativen und im P2P Plattformen Vergleich.
Hi, ich bin Denny! Auf diesem Blog, den ich im Januar 2019 gestartet habe, helfe ich Investoren dabei kluge und gut informierte Investitionsentscheidungen im Bereich der Geldanlage P2P Kredite zu treffen. Dafür beschäftige ich mich ausführlich mit den tagesaktuellen Geschäftsentwicklungen und dem übergeordneten Rendite- und Risikoprofil der einzelnen P2P Plattformen.
Mein Bestseller „Geldanlage P2P Kredite“ gilt in Fachkreisen als das beste deutschsprachige Finanzbuch zum gleichnamigen Thema.