
Los préstamos P2P (crowdlending) son una de las clases de activos con mayor rentabilidad – y mayor riesgo – al alcance de los inversores minoristas. Solo en Europa existen más de 200 plataformas en las que puedes invertir en préstamos. Esta guía explica cómo funcionan los préstamos P2P, qué riesgos debes conocer, cómo funciona realmente la garantía de recompra y cómo se tributan tus rendimientos.
Toda la información se basa en mi propia experiencia como inversor P2P desde 2017. Ten en cuenta que nada de esto constituye asesoramiento de inversión. Más información en el aviso legal.
¿Qué plataforma P2P es la adecuada para ti?
Para la elección de la plataforma mantengo resúmenes propios y continuamente actualizados: todas las plataformas que he probado están en las opiniones de plataformas P2P, el ranking de seguridad en el re:think P2P Risk Score, y la estabilidad financiera de los prestamistas en la comparativa de prestamistas P2P. Las ofertas actuales para nuevos inversores están en la página de bonos.
Y si quieres saber directamente qué plataformas obtienen actualmente los mejores resultados: el ranking de las plataformas de crowdlending más seguras 2026 resume el top 5 de forma compacta.
¿Qué son los préstamos P2P?
El acrónimo P2P significa “peer-to-peer”, es decir, “de persona a persona”. Los préstamos P2P son, por tanto, préstamos concedidos por particulares a otros particulares.
Lo característico de este tipo de financiación es la omisión total, o al menos extensa, de los bancos y entidades de crédito tradicionales. En su lugar, prestamistas y prestatarios se encuentran en marketplaces online, también conocidos como plataformas P2P.
La mayoría de los préstamos P2P son préstamos al consumo de importes de tres cifras o de cuatro cifras bajas. Sin embargo, los préstamos empresariales, inmobiliarios e incluso agrícolas también forman ya parte del espectro.
En el contexto financiero, este segmento de inversión se engloba en la categoría superior del crowdfinance. Este término abarca todas las actividades y ofertas relacionadas con la financiación y la participación de muchas personas.
El crowdfinance se divide a su vez, a grandes rasgos, en tres categorías: crowdfunding, crowdinvesting y crowdlending. Los préstamos P2P clásicos se asignan a esta última.
2005: Los primeros proveedores de préstamos P2P
Dado que los préstamos P2P se intermedian online, la aparición y expansión de esta clase de activo solo fue posible gracias al desarrollo técnico de internet.
El primer proveedor de préstamos P2P del mundo fue la empresa británica Zopa, que lanzó su servicio el 1 de marzo de 2005. La visión de sus cinco fundadores era crear una tecnología que sirviera de enlace en la intermediación de préstamos entre prestatarios y prestamistas, sin depender de un banco.
Estados Unidos también tiene una larga historia en la intermediación de préstamos entre particulares. El primer proveedor estadounidense fue la plataforma P2P Prosper Marketplace, fundada, al igual que Zopa, en 2005.
La plataforma que llegó a ser la mayor plataforma P2P del mundo también procede de EE. UU.: Lending Club, fundada en 2006. La plataforma es conocida además porque fue la primera y hasta ahora única empresa del sector P2P en salir a bolsa, registrando en 2014 la mayor OPV de una empresa tecnológica en EE. UU. Sin embargo, a finales de 2020 Lending Club se retiró por completo del negocio P2P para inversores minoristas y desde entonces opera como banco con licencia.
¿Cómo funcionan las plataformas P2P?
Las plataformas P2P son intermediarios digitales del sector fintech que conectan la oferta de préstamos con la demanda de los inversores.
Esto significa que las plataformas siempre tienen que trabajar en dos direcciones: por un lado, deben captar fondos de los inversores, con los que finalmente se financian los préstamos. Para resultar lo más atractivas posible, muchas empresas se promocionan con altas promesas de rentabilidad, campañas de bonos o garantías frente a impagos.
Por otro lado, las plataformas P2P se encargan de garantizar una oferta suficiente de préstamos. Los prestamistas pueden estar directamente afiliados a la plataforma (préstamo P2P clásico) o ser prestamistas externos sin vinculación con ella (modelo de marketplace P2P). Según el modelo de negocio, la plataforma se encarga ella misma de captar nuevos prestatarios o supervisa la calidad de la cartera de los prestamistas externos.
Al final, tanto el dinero de los inversores como la oferta de préstamos se reúnen en la plataforma P2P.
¿Qué rentabilidad se puede conseguir?
La rentabilidad que se puede obtener con los préstamos P2P varía considerablemente, ya que depende de varios factores.
- Tipo de interés: Uno de los factores más importantes es el propio tipo de interés. Difiere de una plataforma a otra y puede depender, entre otras cosas, de la demanda de los inversores o de las condiciones de mercado de cada prestamista. La garantía de los préstamos también puede influir en el nivel del tipo de interés.
- Bonos: Cuanto mayor es la necesidad de capital, con más frecuencia las plataformas P2P lanzan campañas de bonos, que pueden elevar la rentabilidad total. A los nuevos inversores también se les suelen ofrecer bonos o campañas de cashback al registrarse en una plataforma.
- Rentabilidad de la cartera: Más allá del tipo de interés, el rendimiento de la cartera de préstamos es el mayor factor que influye en la rentabilidad total. Cuantos más préstamos fallen sin poder recuperarse, mayor será el impacto en la rentabilidad alcanzable.
Personalmente invierto en préstamos P2P desde 2017. Aquí tienes una visión de la rentabilidad anual que pude conseguir en 2025 en las distintas plataformas de mi cartera.
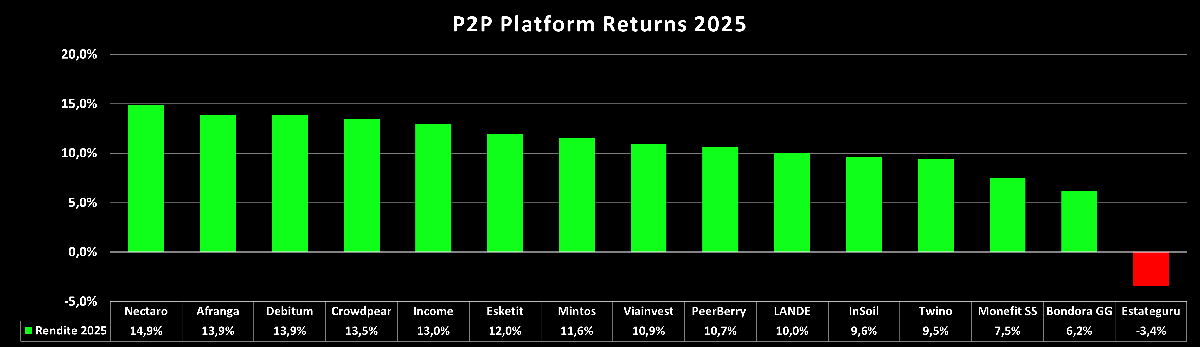
Como muestra el gráfico, conseguí un resultado anual positivo en 14 de 15 plataformas, con rentabilidades de dos dígitos en diez de ellas.
Ventajas y desventajas de los préstamos P2P
Invertir en préstamos P2P conlleva ciertas ventajas, pero también algunos inconvenientes. A continuación se enumeran algunos de ellos.
Las ventajas
- Baja barrera de entrada: Cualquiera puede abrir una cuenta en pocos minutos y empezar a invertir.
- Flujo de caja regular: Los préstamos P2P ofrecen a los inversores enfocados en ingresos una forma fiable de obtener rendimientos regulares de sus inversiones.
- Inversión automatizada: La mayoría de las plataformas P2P cuentan con sistemas automatizados con los que el dinero puede reinvertirse automáticamente.
- Diversificación de la cartera: Junto a clases de activos como los inmuebles, las acciones, los fondos o las materias primas, los préstamos P2P ofrecen una opción adicional para diversificar una cartera de inversión.
- Alta liquidez: Los préstamos P2P ofrecen flexibilidad y acceso a corto plazo a tus fondos. Ya sea mediante préstamos al consumo de corta duración, el uso de un mercado secundario o productos de inversión especiales con alta liquidez.
Las desventajas
- Inversión de alto riesgo: Muchas plataformas P2P tienen su sede en el extranjero y están insuficientemente controladas y supervisadas, por lo que en el pasado ha habido varias estafas e intentos de fraude. Pero incluso en plataformas aparentemente “seguras”, una mala gestión del riesgo puede provocar pérdidas a los inversores.
- Préstamos apalancados: En esencia, los préstamos P2P son inversiones en préstamos ya prefinanciados. Aunque este apalancamiento puede generar una rentabilidad sobre fondos propios atractiva para los prestamistas, una mala calidad de cartera y una liquidez insuficiente también pueden desembocar en la insolvencia.
- Inversión activa: La inversión automatizada es sin duda una ventaja de los préstamos P2P, pero no convierte esta clase de activo en una inversión pasiva. Como las plataformas P2P operan en un entorno dinámico en el que el perfil de riesgo puede cambiar muy rápido, se requiere cierto grado de actividad.
¿Cómo empiezo a invertir en préstamos P2P?
La barrera de entrada para invertir en préstamos P2P es muy baja. Para que el inicio no se pague con caras lecciones, recomiendo los siguientes cinco pasos:
- Define tu presupuesto de riesgo: Invierte solo dinero cuya pérdida total podrías asumir en el peor de los casos. En la mayoría de los casos, los préstamos P2P se utilizan como un complemento de la cartera, no como su base.
- Elige plataforma y prestamistas: Hazte una idea general antes de seguir el primer anuncio que veas. Las detalladas opiniones de plataformas y la comparativa de prestamistas ofrecen un punto de partida rápido.
- Abre una cuenta: El registro y la verificación de identidad suelen durar solo unos minutos. Muchas plataformas ofrecen a los nuevos inversores un bono o cashback. Un buen empujón inicial, pero no un criterio de selección.
- Empieza de forma conservadora: Comienza con importes pequeños por préstamo y limita deliberadamente los plazos y los prestamistas. No caigas en el FOMO y amplía tu inversión solo a medida que crezca tu experiencia.
- Vigila activamente: Los préstamos P2P son una clase de activo dinámica y en absoluto pasiva. Mantente informado y revisa con regularidad la evolución de tus plataformas y prestamistas para poder reaccionar rápido en caso de emergencia.
Riesgos de las inversiones en préstamos P2P
Existen numerosos riesgos que pueden surgir en el marco de una inversión en préstamos P2P. Estos afectan directamente a las plataformas P2P (riesgo de plataforma) o a sus prestamistas (riesgo de prestamista).
En ambos niveles existen los correspondientes riesgos económicos, así como los riesgos de mercado asociados al negocio crediticio. Entre ellos figuran factores como el riesgo país, el riesgo de tipos de interés, el riesgo de liquidez o el riesgo de tipo de cambio.
Riesgo de impago
La rentabilidad alcanzable en una plataforma P2P viene determinada en gran medida por el rendimiento de la cartera de préstamos. El riesgo de impago de los préstamos desempeña por tanto un papel importante en la evaluación de una plataforma. Se produce un impago cuando el prestatario supera un determinado periodo de tiempo, generalmente 60 o 90 días, sin efectuar reembolsos conforme al calendario de amortización.
Sin embargo, un impago no significa que el dinero se pierda automáticamente. Mediante el proceso de recobro llevado a cabo tras el impago, se puede recuperar la totalidad o parte de los créditos pendientes.
No es posible hacer una afirmación general sobre el nivel de las tasas de impago de las distintas plataformas P2P. El factor decisivo es la transparencia de cada empresa y la apertura con la que comunica el rendimiento de su cartera de préstamos. Los inversores deben por tanto observar y cuestionar qué información publica una plataforma – o no publica – sobre el riesgo de impago de sus préstamos.
Evaluación incorrecta de la solvencia
La mayoría de los prestamistas cuentan con un proceso sistemático para evaluar la solvencia de los prestatarios. Según el segmento crediticio, puede haber diferencias notables. La solvencia de un particular que quiere pedir un préstamo al consumo a corto plazo y sin garantía de hasta 1.000 euros suele diferir mucho de la de una empresa agrícola que quiere comprar maquinaria nueva por 100.000 euros.
Lo bien o mal que un prestamista ha hecho sus deberes al verificar la solvencia puede verse, por ejemplo, en los NPL (non-performing loans), que suelen publicarse en los informes financieros anuales. Se trata de préstamos morosos con muy pocas probabilidades de recuperación y que, por tanto, deben cancelarse.
¿Qué ocurre en caso de impago?
Si se produce un impago, las plataformas P2P intentan recuperar el dinero mediante un proceso de recobro. Como existen distintos tipos de préstamos, los mecanismos de garantía y recuperación varían considerablemente.
En los préstamos al consumo, muchos prestamistas responden ante los inversores en forma de garantía de recompra, con la que los impagos se cubren de su propio bolsillo. El requisito para ello es su situación económica.
En los préstamos con garantía hipotecaria, como los inmobiliarios, los ingresos por la venta de la garantía determinan cuánto dinero recuperarán finalmente los inversores.
En otras plataformas no existe protección alguna, por lo que los inversores asumen directamente el riesgo de impago. En esos casos es aún más importante mantener una cartera de préstamos lo más diversificada posible.
Insolvencia o cierre del marketplace P2P
Otro riesgo de los préstamos P2P es la insolvencia, es decir, la incapacidad de pago de una plataforma. La mayoría de los marketplaces P2P son en esencia gestores de activos que reciben una comisión por su actividad de intermediación en función de los préstamos financiados.
Los inversores deben por tanto familiarizarse con los modelos de negocio de las distintas plataformas P2P y con su situación financiera. Los estados financieros anuales auditados, cuando se publican, ofrecen información valiosa al respecto.
La garantía de recompra en los préstamos P2P
Hace unos años, Mintos estableció en su marketplace P2P la llamada garantía de recompra (buyback guarantee, también buyback obligation). Este concepto, diseñado para eliminar el supuesto riesgo de impago para los inversores, fue adoptado posteriormente por muchas plataformas P2P. Hoy es una de las principales características de seguridad de los prestamistas que financian préstamos al consumo sin garantía.
Cómo funciona
El funcionamiento de la garantía de recompra es relativamente sencillo: en cuanto un préstamo está en mora durante un periodo determinado, el emisor (el prestamista) se compromete a recomprar el crédito al inversor. Por regla general, este plazo es de 60 días. En algunas plataformas P2P, sin embargo, el plazo de la obligación de recompra es de 30 o 90 días.
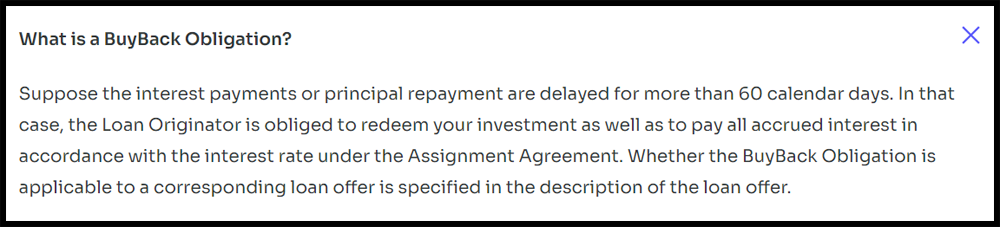
Además del principal pendiente, normalmente también se reembolsan los intereses devengados.
¿Qué plataformas ofrecen una garantía de recompra?
La garantía de recompra se encuentra en muchas plataformas P2P en las que los prestamistas ofrecen préstamos al consumo sin garantía. Entre ellas están los prestamistas de Mintos, Nectaro, PeerBerry o Income Marketplace. Las plataformas P2P que ofrecen garantías para sus préstamos (hipotecas, terrenos, maquinaria, etc.) no suelen tener ninguna forma de garantía de recompra.
¿Cuándo se aplica la garantía de recompra?
El momento de la obligación de recompra difiere considerablemente de una plataforma P2P a otra. En Swaper o Robocash, la recompra tiene lugar tras solo 30 días de retraso en el pago. En Mintos, PeerBerry, Esketit o Income Marketplace son 60 días. El periodo de recompra más largo lo tiene Debitum con 90 días.
Ventajas y desventajas de la garantía de recompra
La gran ventaja de la garantía de recompra es que elimina el supuesto riesgo de impago del préstamo. Mientras la garantía de recompra se cumpla, esto ofrece a los inversores reembolsos fiables y un flujo de caja predecible.
La desventaja es que los inversores pueden dejarse cegar por una “falsa sensación de seguridad”, ya que en última instancia solo es tan fiable como la disciplina de pago del propio emisor. Si el emisor tiene problemas financieros, el riesgo de impago trasladado recaerá de nuevo en el inversor.
Regulación de las plataformas P2P
Durante mucho tiempo, los préstamos P2P se consideraron un mercado gris en gran parte no regulado. Eso ha cambiado: una gran parte de las plataformas europeas dispone hoy de una licencia y está sujeta a supervisión estatal. Sin embargo, el nivel de regulación difiere considerablemente de una plataforma a otra.
En la práctica se pueden distinguir cuatro niveles:
- MiFID II (empresa de servicios de inversión): La forma más completa de regulación. Las empresas de inversión con licencia están sujetas a estrictos requisitos de cumplimiento y ofrecen además un sistema de indemnización de inversores que cubre hasta 20.000 euros por inversor en caso de insolvencia o apropiación indebida.
- ECSP (licencia europea de crowdfunding): El Reglamento Europeo de Crowdfunding impone, entre otras cosas, requisitos regulatorios para evitar conflictos de interés entre el operador de la plataforma y los proyectos de préstamo. Aquí no existe sistema de indemnización de inversores.
- EMI (entidad de dinero electrónico): También supervisada, pero con el foco en los servicios de pago y no en los productos de inversión.
- SRO (autorregulación): La forma más débil de control. La plataforma se somete voluntariamente a los estándares de una organización de autorregulación, por ejemplo en materia de prevención de blanqueo de capitales y diligencia debida. Sin embargo, esto no implica ninguna supervisión estatal del negocio de inversión.
Además, algunas plataformas siguen operando completamente sin licencia. Eso no las convierte automáticamente en dudosas, pero los inversores carecen del marco institucional de protección en caso de crisis.
Lo importante es entender qué puede aportar una regulación y qué no. Impone estándares mínimos de capital, cumplimiento y transparencia y crea un marco legal para el peor de los casos. Sin embargo, no protege ni contra los impagos de préstamos ni contra una mala gestión del riesgo. El sistema de indemnización de inversores tampoco es un fondo de garantía de depósitos: se aplica en caso de apropiación indebida o insolvencia del intermediario, pero no a los préstamos impagados.
Cómo está regulada cada plataforma individual se refleja como categoría propia en el re:think P2P Risk Score.
¿Cómo tributan los rendimientos de los préstamos P2P?
Los intereses obtenidos con préstamos P2P son ingresos sujetos a tributación en prácticamente todos los países. Cuánto pagas depende de tu residencia fiscal. A diferencia de un banco o bróker, las plataformas P2P generalmente no retienen impuestos, por lo que eres tú quien debe declarar estos ingresos.
La mayoría de las plataformas ofrecen un informe fiscal anual que resume tus intereses. En caso de duda, consulta a un asesor fiscal familiarizado con el tratamiento de los rendimientos de inversiones extranjeras en tu país.
Según el país de residencia de la plataforma, puede aplicarse adicionalmente una retención fiscal local sobre los intereses. En muchos casos, esta puede reducirse o compensarse con tu impuesto nacional presentando un certificado de residencia fiscal.
Preguntas frecuentes sobre préstamos P2P
Los préstamos P2P son financiados por inversores minoristas a través de plataformas online – sin un banco como intermediario. A cambio, los inversores reciben intereses, pero también asumen el riesgo de impago de los préstamos y el riesgo de la propia plataforma.
No. Los préstamos P2P son una clase de activo de alto riesgo en la que, en el peor de los casos, es posible una pérdida total. Sin embargo, los riesgos varían considerablemente de una plataforma a otra. El re:think P2P Risk Score ofrece una comparación sistemática en cinco categorías.
Depende. Muchas plataformas europeas disponen hoy de una licencia, por ejemplo como empresa de servicios de inversión (MiFID II) o bajo el Reglamento Europeo de Crowdfunding (ECSP). Sin embargo, algunas grandes plataformas siguen operando sin regulación. La regulación impone estándares mínimos, pero no protege contra los impagos de préstamos.
Los tipos de interés varían mucho según la plataforma y suelen situarse entre el 8% y el 14%. Descontando posibles impagos, una expectativa realista de rentabilidad neta se sitúa entre el 6% y el 10%.
Solo tanto como podrías asumir perder por completo. Para la mayoría de los inversores minoristas, los préstamos P2P son un complemento de pocos puntos porcentuales de la cartera total, repartido entre varias plataformas y prestamistas en lugar de concentrado en un solo proveedor.
Los intereses de los préstamos P2P son ingresos sujetos a tributación en prácticamente todos los países. La cantidad depende de tu residencia fiscal. Como las plataformas generalmente no retienen impuestos, debes declarar estos ingresos tú mismo. La mayoría de las plataformas ofrecen para ello un informe fiscal anual.
No existe un fondo de garantía de depósitos. Aunque los créditos siguen existiendo legalmente, la liquidación es larga en la práctica y el resultado incierto. En las plataformas reguladas bajo MiFID II se aplica una indemnización de inversores de hasta 20.000 euros en caso de insolvencia o apropiación indebida. Sin embargo, ni siquiera esta cubre los impagos de préstamos.
En este blog encontrarás opiniones detalladas sobre plataformas concretas, así como comparativas y scores continuamente actualizados.