
Les prêts P2P (crowdlending) comptent parmi les classes d’actifs les plus rentables – et les plus risquées – accessibles aux investisseurs particuliers. Rien qu’en Europe, il existe plus de 200 plateformes sur lesquelles tu peux investir dans des prêts. Ce guide explique comment fonctionnent les prêts P2P, quels risques tu dois connaître, comment fonctionne réellement la garantie de rachat et comment tes revenus sont imposés.
Toutes les informations qui suivent reposent sur ma propre expérience d’investisseur P2P depuis 2017. Note que rien de tout cela ne constitue un conseil en investissement. Plus d’informations dans les mentions légales.
Quelle plateforme P2P te convient ?
Pour le choix de la plateforme, je tiens à jour des aperçus dédiés et actualisés en continu : toutes les plateformes que j’ai testées se trouvent dans les avis sur les plateformes P2P, le classement de sécurité dans le re:think P2P Risk Score, et la stabilité financière des prêteurs dans le comparatif des prêteurs P2P. Les offres actuelles pour nouveaux investisseurs sont sur la page bonus.
Et si tu veux savoir directement quelles plateformes obtiennent actuellement les meilleurs résultats : le classement des plateformes de crowdlending les plus sûres 2026 résume le top 5 de manière compacte.
Que sont les prêts P2P ?
L’acronyme P2P signifie « peer-to-peer », c’est-à-dire « de personne à personne ». Les prêts P2P sont donc des prêts accordés par des particuliers à d’autres particuliers.
Ce qui caractérise ce type de financement, c’est le contournement total, ou du moins largement étendu, des banques et établissements de crédit traditionnels. À la place, prêteurs et emprunteurs se rencontrent sur des places de marché en ligne, également appelées plateformes P2P.
La plupart des prêts P2P sont des prêts à la consommation de quelques centaines ou de quelques milliers d’euros. Mais les prêts aux entreprises, immobiliers et même agricoles font désormais aussi partie du spectre.
Dans le contexte financier, ce segment d’investissement relève de la catégorie générale du crowdfinance. Ce terme englobe toutes les activités et offres liées au financement et à l’engagement d’un grand nombre de personnes.
Le crowdfinance se divise à son tour, grossièrement, en trois catégories : crowdfunding, crowdinvesting et crowdlending. Les prêts P2P classiques sont rattachés à cette dernière.
2005 : Les premiers fournisseurs de prêts P2P
Les prêts P2P étant intermédiés en ligne, l’apparition et la diffusion de cette classe d’actifs n’ont été rendues possibles que par le développement technique d’internet.
Le premier fournisseur de prêts P2P au monde fut l’entreprise britannique Zopa, qui lança son service le 1er mars 2005. La vision de ses cinq fondateurs était de créer une technologie servant de lien dans l’intermédiation de crédits entre emprunteurs et prêteurs, sans dépendre d’une banque.
Les États-Unis possèdent eux aussi une longue histoire dans l’intermédiation de prêts entre particuliers. Le premier fournisseur américain fut la plateforme P2P Prosper Marketplace, fondée, comme Zopa, en 2005.
La plateforme qui fut un temps la plus grande plateforme P2P du monde vient également des États-Unis : Lending Club, fondée en 2006. La plateforme est aussi connue parce qu’elle fut la première et jusqu’à présent la seule entreprise du secteur P2P à entrer en bourse, enregistrant en 2014 la plus grande introduction en bourse d’une entreprise technologique aux États-Unis. Fin 2020, Lending Club s’est toutefois retirée complètement du marché P2P pour les particuliers et opère depuis comme banque agréée.
Comment fonctionnent les plateformes P2P ?
Les plateformes P2P sont des intermédiaires numériques issus du secteur fintech qui connectent l’offre de prêts à la demande des investisseurs.
Cela signifie que les plateformes doivent toujours travailler dans deux directions : d’un côté, elles doivent attirer des fonds des investisseurs, qui financeront au final les prêts. Pour être aussi attractives que possible, de nombreuses entreprises mettent en avant des promesses de rendements élevés, des campagnes de bonus ou des protections en cas de défaut de paiement.
De l’autre côté, les plateformes P2P veillent à proposer une offre de prêts suffisante. Les prêteurs peuvent être directement affiliés à la plateforme (prêt P2P classique) ou être des prêteurs externes sans lien avec elle (modèle de place de marché P2P). Selon le modèle d’affaires, la plateforme s’occupe elle-même de l’acquisition de nouveaux emprunteurs ou surveille la qualité du portefeuille des prêteurs externes.
Au final, l’argent des investisseurs et l’offre de prêts sont réunis sur la plateforme P2P.
Quels rendements peut-on obtenir ?
Les rendements que l’on peut obtenir avec les prêts P2P varient considérablement, car ils dépendent de plusieurs facteurs.
- Taux d’intérêt : L’un des facteurs les plus importants est le taux d’intérêt lui-même. Il diffère d’une plateforme à l’autre et peut dépendre, entre autres, de la demande des investisseurs ou des conditions de marché du prêteur concerné. La garantie des prêts peut également influencer le niveau du taux d’intérêt.
- Bonus : Plus le besoin de capital est grand, plus les plateformes P2P lancent fréquemment des campagnes de bonus, qui peuvent pousser le rendement global vers le haut. Les nouveaux investisseurs se voient aussi généralement offrir des bonus ou des campagnes de cashback lors de leur inscription sur une plateforme.
- Performance : Au-delà du taux d’intérêt, la performance du portefeuille de prêts est le facteur qui influence le plus le rendement global. Plus les prêts font défaut sans pouvoir être récupérés, plus l’impact sur le rendement réalisable est fort.
Personnellement, j’investis dans les prêts P2P depuis 2017. Voici un aperçu des rendements annuels que j’ai pu obtenir en 2025 sur les différentes plateformes de mon portefeuille.
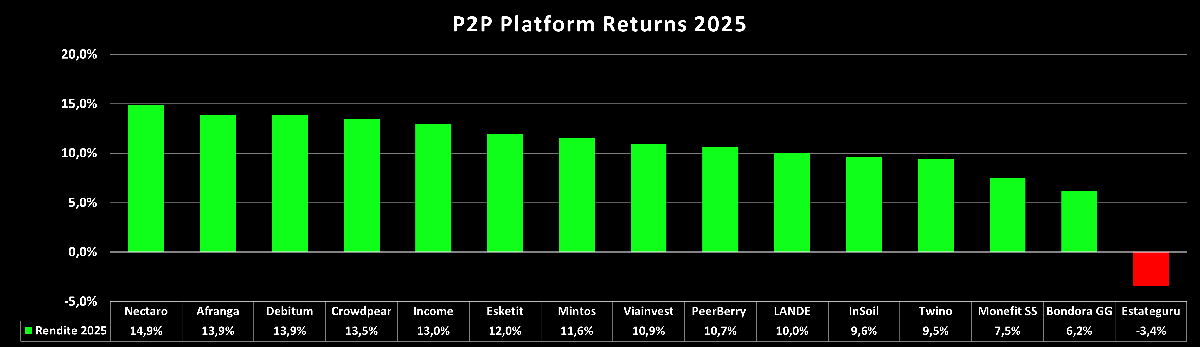
Comme le montre le graphique, j’ai obtenu un résultat annuel positif sur 14 des 15 plateformes, avec des rendements à deux chiffres sur dix d’entre elles.
Avantages et inconvénients des prêts P2P
Investir dans les prêts P2P présente certains avantages, mais aussi quelques inconvénients. En voici quelques-uns.
Les avantages
- Faible barrière d’entrée : Chacun peut ouvrir un compte en quelques minutes et commencer à investir.
- Flux de trésorerie régulier : Les prêts P2P offrent aux investisseurs axés sur le revenu un moyen fiable de tirer régulièrement des revenus de leurs placements.
- Investissement automatisé : La plupart des plateformes P2P disposent de systèmes automatisés permettant de réinvestir l’argent automatiquement.
- Diversification du portefeuille : Aux côtés de classes d’actifs comme l’immobilier, les actions, les fonds ou les matières premières, les prêts P2P offrent une option supplémentaire pour diversifier un portefeuille d’investissement.
- Liquidité élevée : Les prêts P2P offrent de la flexibilité et un accès à court terme à tes fonds. Que ce soit via des prêts à la consommation de courte durée, l’utilisation d’un marché secondaire ou des produits d’investissement spéciaux à forte liquidité.
Les inconvénients
- Investissement à haut risque : De nombreuses plateformes P2P sont basées à l’étranger et sont insuffisamment contrôlées et surveillées, ce qui explique plusieurs escroqueries et tentatives de fraude par le passé. Mais même sur des plateformes supposées « sûres », une mauvaise gestion des risques peut entraîner des pertes pour les investisseurs.
- Prêts à effet de levier : Dans leur essence, les prêts P2P sont des investissements dans des prêts déjà préfinancés. Si cet effet de levier peut générer une rentabilité des fonds propres attractive pour les prêteurs, une mauvaise qualité de portefeuille et une liquidité insuffisante peuvent aussi mener à l’insolvabilité.
- Investissement actif : L’investissement automatisé est certes un avantage des prêts P2P, mais il ne fait pas de cette classe d’actifs un investissement passif. Comme les plateformes P2P évoluent dans un environnement dynamique où le profil de risque peut changer très vite, un certain degré d’activité est nécessaire.
Comment commencer à investir dans les prêts P2P ?
La barrière d’entrée pour investir dans les prêts P2P est très basse. Pour que le début ne se paie pas en leçons coûteuses, je recommande les cinq étapes suivantes :
- Définis ton budget de risque : N’investis que de l’argent dont tu pourrais assumer la perte totale dans le pire des cas. Dans la plupart des cas, les prêts P2P servent de complément au portefeuille, pas de fondation.
- Choisis plateforme et prêteurs : Fais-toi une vue d’ensemble avant de suivre la première publicité venue. Les avis détaillés sur les plateformes et le comparatif des prêteurs offrent un point d’entrée rapide.
- Ouvre un compte : L’inscription et la vérification d’identité ne prennent généralement que quelques minutes. De nombreuses plateformes offrent aux nouveaux investisseurs un bonus ou du cashback. Un joli coup de pouce, mais pas un critère de sélection.
- Commence prudemment : Débute avec de petits montants par prêt et limite délibérément les durées et les prêteurs. Ne cède pas au FOMO et n’élargis ton investissement qu’à mesure que ton expérience grandit.
- Surveille activement : Les prêts P2P sont une classe d’actifs dynamique et loin d’être passive. Reste informé et suis régulièrement l’évolution de tes plateformes et prêteurs pour pouvoir réagir rapidement en cas d’urgence.
Risques des investissements en prêts P2P
Il existe de nombreux risques pouvant survenir dans le cadre d’un investissement en prêts P2P. Ceux-ci affectent directement les plateformes P2P (risque de plateforme) ou leurs prêteurs (risque de prêteur).
À ces deux niveaux, il existe des risques économiques correspondants ainsi que les risques de marché associés à l’activité de prêt. Parmi eux figurent des facteurs comme le risque pays, le risque de taux d’intérêt, le risque de liquidité ou le risque de change.
Risque de défaut
Le rendement réalisable sur une plateforme P2P est largement déterminé par la performance du portefeuille de prêts. Le risque de défaut des prêts joue donc un rôle important dans l’évaluation d’une plateforme. Un défaut survient lorsque l’emprunteur dépasse une certaine période, généralement 60 ou 90 jours, sans effectuer de remboursements conformément au calendrier d’amortissement.
Un défaut ne signifie toutefois pas que l’argent est automatiquement perdu. Grâce au processus de recouvrement mené après le défaut, tout ou partie des créances en souffrance peut être récupéré.
Il n’est pas possible de faire une déclaration générale sur le niveau des taux de défaut des différentes plateformes P2P. Le facteur décisif est la transparence de chaque entreprise et l’ouverture avec laquelle elle communique la performance de son portefeuille de prêts. Les investisseurs doivent donc observer attentivement quelles informations une plateforme publie – ou ne publie pas – sur le risque de défaut de ses prêts.
Solvabilité mal évaluée
La plupart des prêteurs disposent d’un processus systématique pour évaluer la solvabilité des emprunteurs. Selon le segment de crédit, il peut y avoir des différences notables. La solvabilité d’un particulier qui veut contracter un prêt à la consommation à court terme et sans garantie de 1 000 euros diffère généralement beaucoup de celle d’une exploitation agricole qui veut acheter de nouvelles machines pour 100 000 euros.
La qualité du travail d’un prêteur dans la vérification de la solvabilité se lit par exemple dans les NPL (non-performing loans), généralement publiés dans les états financiers annuels. Il s’agit de prêts en souffrance qui ont très peu de chances d’être récupérés et doivent donc être passés en pertes.
Que se passe-t-il en cas de défaut de paiement ?
En cas de défaut de paiement, les plateformes P2P tentent de récupérer l’argent dans le cadre d’un processus de recouvrement. Comme il existe différents types de prêts, les mécanismes de garantie et de récupération varient considérablement.
Pour les prêts à la consommation, de nombreux prêteurs répondent envers les investisseurs sous forme de garantie de rachat, par laquelle les défauts sont remboursés de leur propre poche. La condition préalable est leur situation économique.
Pour les prêts garantis par hypothèque, comme l’immobilier, ce sont les produits de la vente des garanties qui déterminent combien d’argent les investisseurs récupéreront finalement.
Sur d’autres plateformes, il n’existe aucune protection, si bien que les investisseurs supportent directement le risque de défaut. Dans ces cas, il est d’autant plus important de détenir un portefeuille de prêts aussi diversifié que possible.
Insolvabilité ou fermeture de la place de marché P2P
Un autre risque des prêts P2P est l’insolvabilité, c’est-à-dire l’incapacité de paiement d’une plateforme. La plupart des places de marché P2P sont essentiellement des gestionnaires d’actifs qui perçoivent une commission pour leur activité d’intermédiation en fonction des prêts financés.
Les investisseurs doivent donc se familiariser avec les modèles d’affaires des différentes plateformes P2P et leur situation financière. Les états financiers annuels audités, lorsqu’ils sont publiés, fournissent des informations précieuses à ce sujet.
La garantie de rachat dans les prêts P2P
Il y a quelques années, Mintos a établi sur sa place de marché P2P la garantie de rachat (buyback guarantee, aussi buyback obligation). Ce concept, conçu pour éliminer le supposé risque de défaut pour les investisseurs, a ensuite été adopté par de nombreuses plateformes P2P. Il fait aujourd’hui partie des principales caractéristiques de sécurité des prêteurs qui financent des prêts à la consommation non garantis.
Comment elle fonctionne
Le fonctionnement de la garantie de rachat est relativement simple : dès qu’un prêt est en retard de paiement pendant une certaine période, l’émetteur (le prêteur) s’engage à racheter la créance à l’investisseur. En règle générale, cette période est de 60 jours. Sur certaines plateformes P2P, le délai de l’obligation de rachat est toutefois de 30 ou 90 jours.
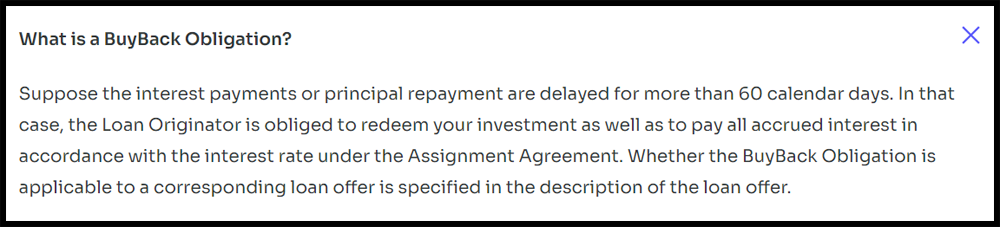
En plus du capital restant dû, les intérêts courus sont généralement également remboursés.
Quelles plateformes offrent une garantie de rachat ?
La garantie de rachat se trouve sur de nombreuses plateformes P2P où les prêteurs proposent des prêts à la consommation non garantis. Parmi elles figurent les prêteurs de Mintos, Nectaro, PeerBerry ou Income Marketplace. Les plateformes P2P qui offrent des garanties pour leurs prêts (hypothèques, terrains, machines, etc.) n’ont généralement aucune forme de garantie de rachat.
Quand la garantie de rachat entre-t-elle en vigueur ?
Le moment de l’obligation de rachat diffère considérablement d’une plateforme P2P à l’autre. Chez Swaper ou Robocash, le rachat a lieu après seulement 30 jours de retard de paiement. Chez Mintos, PeerBerry, Esketit ou Income Marketplace, il est de 60 jours. Le délai de rachat le plus long est celui de Debitum avec 90 jours.
Avantages et inconvénients de la garantie de rachat
Le grand avantage de la garantie de rachat est que le supposé risque de défaut du prêt est éliminé. Tant que la garantie de rachat est honorée, cela offre aux investisseurs des remboursements fiables et un flux de trésorerie prévisible.
L’inconvénient est que les investisseurs peuvent être aveuglés par un « faux sentiment de sécurité », car elle n’est finalement fiable que dans la mesure où l’émetteur honore ses paiements. Si l’émetteur rencontre des difficultés financières, le risque de défaut transféré retombera sur l’investisseur.
Régulation des plateformes P2P
Pendant longtemps, les prêts P2P ont été considérés comme un marché gris largement non régulé. Cela a changé : une grande partie des plateformes européennes détient aujourd’hui une licence et est soumise à une supervision étatique. Le niveau de régulation diffère toutefois considérablement d’une plateforme à l’autre.
En pratique, on peut distinguer quatre niveaux :
- MiFID II (entreprise d’investissement) : La forme de régulation la plus complète. Les entreprises d’investissement agréées sont soumises à des exigences de conformité strictes et offrent en plus un système d’indemnisation des investisseurs couvrant jusqu’à 20 000 euros par investisseur en cas d’insolvabilité ou de détournement.
- ECSP (licence européenne de crowdfunding) : Le règlement européen sur le crowdfunding impose, entre autres, des exigences réglementaires pour éviter les conflits d’intérêts entre l’opérateur de la plateforme et les projets de prêt. Il n’existe pas ici de système d’indemnisation des investisseurs.
- EMI (établissement de monnaie électronique) : Également supervisé, mais avec un accent sur les services de paiement plutôt que sur les produits d’investissement.
- SRO (autorégulation) : La forme de contrôle la plus faible. La plateforme se soumet volontairement aux standards d’une organisation d’autorégulation, par exemple en matière de lutte contre le blanchiment et de diligence raisonnable. Cela n’implique toutefois aucune supervision étatique de l’activité d’investissement.
Par ailleurs, certaines plateformes continuent d’opérer entièrement sans licence. Cela ne les rend pas automatiquement douteuses, mais les investisseurs ne disposent d’aucun cadre institutionnel de protection en cas de crise.
L’essentiel est de comprendre ce qu’une régulation peut apporter et ce qu’elle ne peut pas. Elle impose des standards minimaux en matière de capital, de conformité et de transparence et crée un cadre légal pour le pire des cas. Elle ne protège toutefois ni contre les défauts de prêts ni contre une mauvaise gestion des risques. Le système d’indemnisation des investisseurs n’est pas non plus une garantie des dépôts : il s’applique en cas de détournement ou d’insolvabilité de l’intermédiaire, mais pas aux prêts en défaut.
La manière dont chaque plateforme est régulée entre comme catégorie à part entière dans le re:think P2P Risk Score.
Comment les revenus des prêts P2P sont-ils imposés ?
Les intérêts perçus via les prêts P2P constituent des revenus imposables dans pratiquement tous les pays. Le montant dépend de ta résidence fiscale. Contrairement à une banque ou un courtier, les plateformes P2P ne prélèvent généralement pas l’impôt à la source : c’est à toi de déclarer ces revenus.
La plupart des plateformes fournissent un rapport fiscal annuel récapitulant tes intérêts. En cas de doute, consulte un conseiller fiscal connaissant le traitement des revenus d’investissements étrangers dans ton pays.
Selon le pays de résidence de la plateforme, une retenue à la source locale peut en outre être prélevée sur tes intérêts. Dans de nombreux cas, elle peut être réduite ou imputée sur ton impôt national en présentant un certificat de résidence fiscale.
FAQ sur les prêts P2P
Les prêts P2P sont financés par des investisseurs particuliers via des plateformes en ligne – sans banque comme intermédiaire. En contrepartie, les investisseurs perçoivent des intérêts, mais supportent aussi le risque de défaut des prêts et le risque de la plateforme elle-même.
Non. Les prêts P2P sont une classe d’actifs à haut risque, dans laquelle une perte totale est possible dans le pire des cas. Les risques varient toutefois considérablement d’une plateforme à l’autre. Le re:think P2P Risk Score offre une comparaison systématique selon cinq catégories.
Cela varie. De nombreuses plateformes européennes détiennent aujourd’hui une licence, par exemple comme entreprise d’investissement (MiFID II) ou sous le règlement européen sur le crowdfunding (ECSP). Certaines grandes plateformes continuent toutefois d’opérer sans régulation. La régulation impose des standards minimaux, mais ne protège pas contre les défauts de prêts.
Les taux d’intérêt varient fortement selon les plateformes et se situent généralement entre 8 % et 14 %. Après déduction des défauts éventuels, une attente de rendement net réaliste se situe entre 6 % et 10 %.
Seulement autant que tu pourrais assumer de perdre entièrement. Pour la plupart des investisseurs particuliers, les prêts P2P sont un complément de quelques pour cent du portefeuille total, réparti entre plusieurs plateformes et prêteurs plutôt que concentré sur un seul fournisseur.
Les intérêts des prêts P2P sont des revenus imposables dans pratiquement tous les pays. Le montant dépend de ta résidence fiscale. Comme les plateformes ne prélèvent généralement pas d’impôt à la source, tu dois déclarer ces revenus toi-même. La plupart des plateformes fournissent pour cela un rapport fiscal annuel.
Il n’existe pas de garantie des dépôts. Si les créances continuent d’exister juridiquement, la liquidation est longue en pratique et l’issue incertaine. Sur les plateformes régulées sous MiFID II, une indemnisation des investisseurs allant jusqu’à 20 000 euros s’applique en cas d’insolvabilité ou de détournement. Mais même celle-ci ne couvre pas les défauts de prêts.
Sur ce blog, tu trouveras des avis détaillés sur chaque plateforme ainsi que des comparatifs et des scores actualisés en continu.