Letzte Aktualisierung: 31. August 2026
Neue Anleger erhalten einen 1,5% Cashback auf ihre Nettoinvestitionen in den ersten 90 Tagen nach der Registrierung. Die Gutschrift erfolgt innerhalb von fünf Werktagen nach Ablauf der Frist. Ich bin bei Lendermarket weder aktuell noch zu einem anderen Zeitpunkt mit eigenem Kapital investiert gewesen. Meine Bewertung dieser Plattform ist neutral: Ich rate weder zu noch von einem Investment ab. Lendermarket ist eine in Irland ansässige P2P Plattform, die im Juni 2016 von der Creditstar Group gegründet worden ist. Seit dem operativen Start der P2P Plattform, im April 2019, können Anleger auf Lendermarket in eine Vielzahl von internationalen Konsumkrediten investieren und dabei eine beworbene Rendite von durchschnittlich 15,5% erzielen. Besonders markant ist bei Lendermarket die hohe Renditeerwartung, die sich aus überdurchschnittlich hohen Verzinsungen und diversen Bonus-Kampagnen zusammensetzt. Ein Großteil der Kredite kommt bei Lendermarket von der Creditstar Gruppe (Creditstar Group AS). Dabei handelt es sich um ein in Estland ansässiges Fintech-Unternehmen, zu dem eine Vielzahl von international tätigen Kreditgebern gehören. In den ersten Jahren wurde Lendermarket ausschließlich als Finanzierungsquelle für das Kreditgeschäft der Creditstar Gruppe genutzt. Im Mai 2022 wurde dann der erste externe Kreditgeber auf Lendermarket hinzugefügt, nachdem man sich dazu entschieden hatte die Plattform zu einem P2P Kredite Marktplatz zu transformieren. Nachfolgend sind alle wichtigen Zahlen und Informationen über Lendermarket kompakt zusammengefasst. Wie verdient Lendermarket Geld? Lendermarket erzielt seine Einnahmen durch eine variable Vermittlungsgebühr, welche den Kreditgebern im Austausch die Finanzierung über den P2P Marktplatz in Rechnung gestellt wird. Dieser Betrag ist abhängig von der Höhe des finanzierten Kreditvolumens und kann zwischen 2% bis 5% liegen. Der genaue Provision ist außerdem vom Kreditnehmerland und der Art der Kredite abhängig, die der Kreditgeber anbietet. P2P Kredite sind eine dynamische Anlageklasse, bei der man als Investor stets informiert bleiben sollte. Aktuelle News und Neuigkeiten rund um Lendermarket gibt es auf meiner P2P Kredite News-Seite, auf der ich parallel auch weitere Plattformen bespreche. Lendermarket hat den geprüften Jahresabschluss für 2025 veröffentlicht. Der Geschäftsbericht wurde von Azets Audit Services Ireland testiert und erstellt nach irischem Bilanzrecht. Auf Plattformebene sieht das Jahr stark aus. Das finanzierte Volumen hat sich mit 137 Mio. Euro mehr als verdoppelt, das aktiv verwaltete Portfolio ist von 34,1 Mio. Euro auf 62,9 Mio. Euro angestiegen und die Investorenbasis besteht aus mehr als 25.000 registrierten Anlegern. Die Geschäftszahlen zeichnen jedoch ein anderes Bild. Trotz verdoppeltem Volumen ist der Umsatz nur um 6,5% auf 1,46 Mio. Euro gestiegen. Gleichzeitig haben sich die Verwaltungskosten um 50% auf 2,47 Mio. Euro erhöht, vor allem durch Personal (+58%) und Werbung (+75%). Der Jahresverlust hat sich damit auf 1,12 Mio. Euro fast vervierfacht, während der Verlustvortrag jetzt bei 2,61 Mio. Euro liegt. Zudem hat die Prüfungsgesellschaft einen Hinweis zur Unternehmensfortführung aufgenommen, die weiterhin von der finanziellen Unterstützung des Konzerns abhängig sei. Bereits 2025 ist das Eigenkapital nur deshalb gestiegen, weil die Muttergesellschaft SA Financial Investments neue Anteile für 1,54 Mio. Euro gezeichnet hatte. Operativ ist die Plattform daher trotz doppeltem Volumen weiterhin von Zuschüssen abhängig. Mit dem rumänischen Unternehmen „Best Credit Invest IFN S.A.“ hat Lendermarket bereits den zweiten neuen Kreditgeber in dieser Woche auf dem Marktplatz hinzugefügt. Das Unternehmen wird von der rumänischen Nationalbank lizenziert und vergibt seit über einem Jahrzehnt volldigitale Konsumkredite zwischen 200 und 2.000 Euro. Positiv: Der Jahresabschluss 2025 wurde von einer externen Prüfungsgesellschaft testiert und nach den IFRS-Vorgaben der Nationalbank erstellt. Die Zahlen selbst zeigen einen eher kleinen Anbieter mit einem Netto-Kreditportfolio von rund 364.000 Euro und einem Gewinn, der 2025 um knapp 57% auf umgerechnet 21.600 Euro eingebrochen ist. Auf Lendermarket werden die Kredite mit 11 bis 13% angeboten, bei Laufzeiten von 30 bis 720 Tagen sowie einer Rückkaufgarantie. Lendermarket hat mit O.C.N. "OK Credit" S.R.L. einen neuen Kreditgeber aus Moldau aufgenommen. Das Unternehmen ist seit 2014 tätig, wird von der Nationalbank der Republik Moldau beaufsichtigt und unterhält sechs Filialen im Land. Angeboten werden Konsumkredite ab 25 Euro, besicherte Kredite bis 7.500 Euro sowie Geschäfts- und Agrarkredite. Ein Blick in die Bilanz 2025 verdeutlicht, dass es sich um einen vergleichsweise kleinen Kreditgeber handelt. Die Bilanzsumme liegt bei 464.550 Euro, das Eigenkapital bei 114.325 Euro und das Kreditportfolio beläuft sich auf rund 350.000 Euro. Hinzu kommt, dass der Umsatz in 2025 um ca. 19% auf 215.603 Euro gesunken ist. Auch der operative Cashflow war mit -24.828 Euro negativ, nach +101.963 Euro im Vorjahr. Trotz der langen Historie keine wirklich überzeugenden Kennzahlen. Auf Lendermarket werden die Kredite mit durchschnittlich 10,5% angeboten, sowie einer vom Kreditgeber angebotenen Rückkaufgarantie. Alternativ kannst Du meinen Telegram-Kanal oder meine WhatsApp-Gruppe abonnieren (beide kostenlos), um immer tagesaktuelle Informationen zu erhalten, sobald es neue Entwicklungen gibt. Wer sind die wichtigsten Gesellschafter hinter den Kulissen bei Lendermarket? Und welche Personen leiten das operative Management der Plattform? Mehr dazu in den folgenden Abschnitten meiner Lendermarket Erfahrungen. Wem gehört Lendermarket? Deren Eigentümer und letztlich auch begünstigte Gesellschafter ist Aaro Sosaar, welcher auch CEO und Hauptgesellschafter der Creditstar Gruppe ist. Er verfügt über einen Hochschulabschluss im Bereich Banking und internationale Finanzen. Er selbst bezeichnet sich als ein Unternehmer und Investor im Bereich Finanzdienstleistungen und Technologie. Aktuell sind ca. 15 bis 20 Mitarbeiter direkt bei Lendermarket angestellt. Nach Angaben der Plattform erhält man keine operative Unterstützung durch die Creditstar Gruppe. Auf dieser Seite können sich Investoren einen Überblick von den Team-Mitgliedern der P2P Plattform verschaffen. Um beim P2P Anbieter investieren zu können, müssen Investoren drei Voraussetzungen erfüllen: Der Prozess der Registrierung ist relativ einfach und intuitiv gestaltet. Nach der Kontoeröffnung via E Mail Adresse müssen danach die Fragebögen zum KYC (Know-Your-Customer) und AML (Anti-Money-Laundering) ausgefüllt werden. Anschließend erfolgt die Verifizierung der Identität und die Angabe des steuerlichen Wohnsitzes. Juristische Personen besitzen ebenfalls die Möglichkeit sich bei Lendermarket anzumelden. Wenn Dich das Profil von Lendermarket anspricht, dann kannst Du über diesen Blog einen zusätzlichen Investment-Bonus auf der Plattform erhalten.
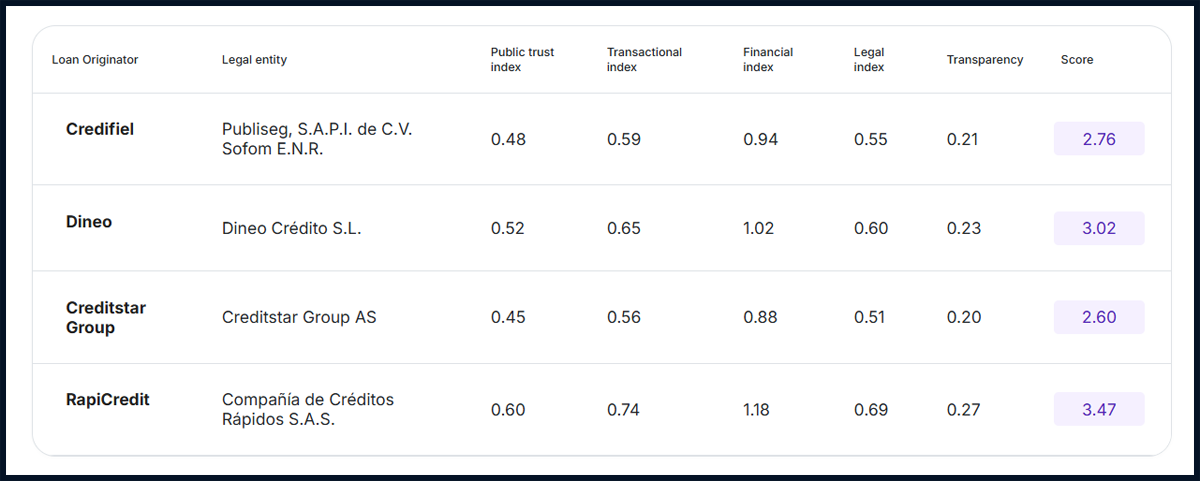
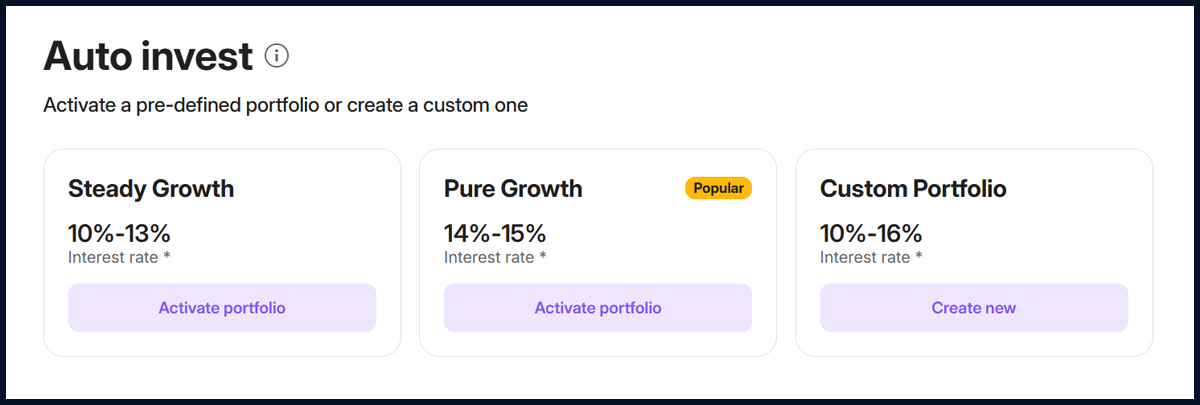
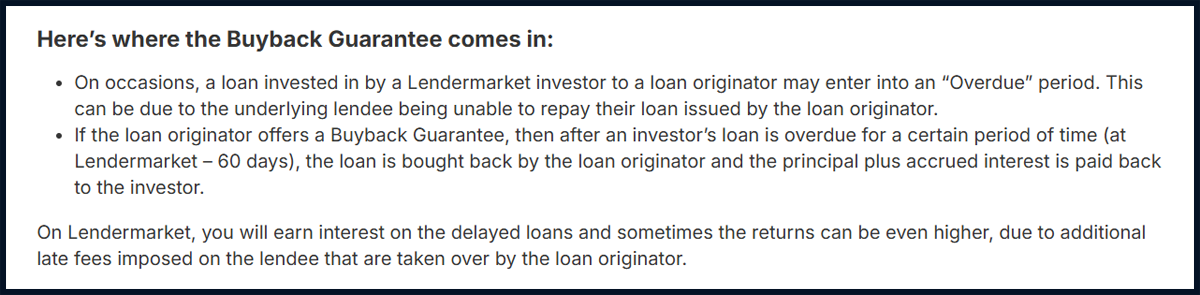
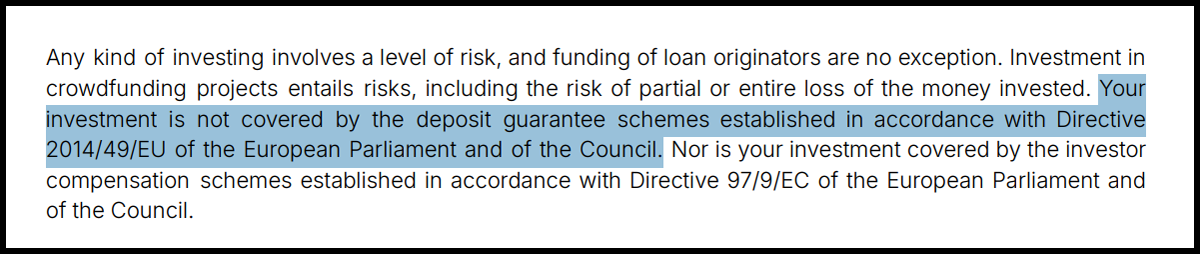
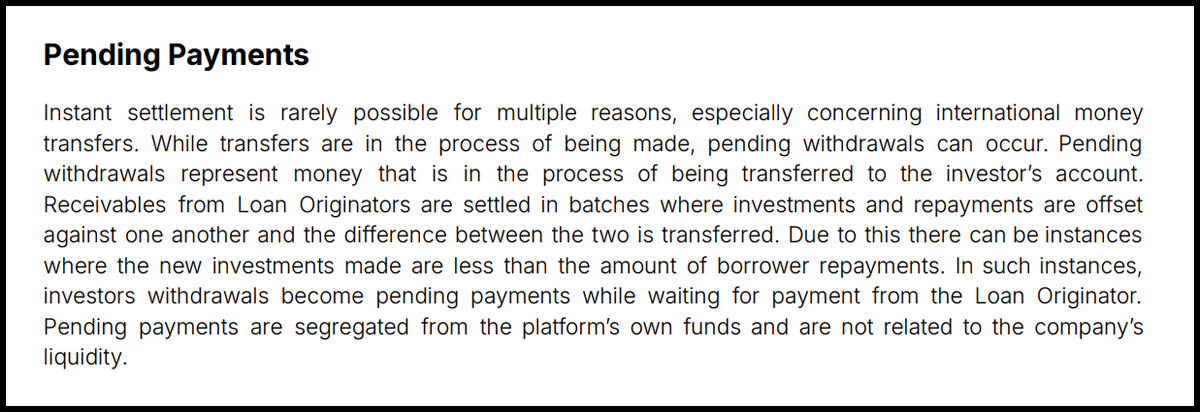
Neue Anleger erhalten einen 1,5% Cashback auf ihre Nettoinvestitionen in den ersten 90 Tagen nach der Registrierung. Die Gutschrift erfolgt innerhalb von fünf Werktagen nach Ablauf der Frist. Eine plattformübergreifende Übersicht, mit allen Bonus-Angeboten und Cashback-Aktionen, finden Investoren auf der Bonus-Seite. Wie funktioniert Lendermarket? Was sollten Investoren über das Kreditangebot, den Auto Invest und die Rendite-Erwartungen auf Peer to Peer Kreditplattform wissen? In den nächsten Abschnitten gibt es eine kompakte Übersicht mit allen Antworten. Lendermarket hat 2022 eine Transformation zum P2P Marktplatz vollzogen. Demnach werden nicht mehr nur Kredite von Unternehmen der Credistar Gruppe finanziert, sondern auch von externen Kreditgebern. “[..] a decision was made to become a separate and independent platform, and start offering fundraising and liquidity for non-banking lending companies globally.” Nachfolgend ein kurzer Überblick zum Profil der aktuellen Kreditgeber auf Lendermarket: Bei Lendermarket gibt es eine Gebühr in Höhe von 3,5% wenn Darlehen vor dem Ende der Kreditlaufzeit via Auto Invest FLEX verkauft werden. Abseits dessen werden keine weiteren Kosten oder Gebühren für Anleger auf Afranga fällig. Weder für die Kontoführung, Ein- und Auszahlungen oder das Investieren auf dem Primärmarkt. Lendermarket bietet plattformübergreifend überdurchschnittlich hohe Verzinsungen für die Kredite an. Laut Angabe der Plattform liegt die durchschnittlich zu erwartende Rendite bei 15,5%. In Einzelfällen gab es bereits Kredite mit Verzinsungen von bis zu 19%. Bei Lendermarket haben Anleger die Möglichkeit mit Hilfe eines Auto Invest ihr Geld anzulegen. Das bedeutet, dass Investoren vordefinierte Kriterien festgelegen können, die dann von einem Algorithmus bei der Zuteilung neuer Kredite berücksichtigt werden. Dadurch kann das Investment auf Lendermarket passiv gesteuert und verwaltet werden. Zu den auszuwählenden Kriterien gehören unter anderem die Kreditgeber, der Mindest- und Maximalbetrag pro Kredit, der Zinssatz und die Kreditlaufzeit. Alternativ können Investoren auch eine der vordefinierten Auto Invest Strategien nutzen. Hierbei unterscheiden sich die einzelnen Optionen im Hinblick auf die Zinsen und die Laufzeit. Einen Sekundärmarkt, bei dem Kredite vor der Endfälligkeit gekauft oder verkauft werden können, gibt es bei Lendermarket nicht. Auto Invest FLEX ist eine flexiblere Variante des klassischen Auto Invest von Lendermarket. Der Unterschied zum klassischen Auto Invest: Anleger besitzen die Möglichkeit einen vorzeitigen Ausstieg zu beantragen, bei dem ein Teil oder aber das gesamte Portfolio vor Fälligkeit aufgelöst werden kann. Der vorzeitige Ausstieg erfolgt dabei über sogenanntes „Replacement Funding“ (Anschlussfinanzierung durch andere Anleger) und ist ausdrücklich von dessen Verfügbarkeit abhängig. Sollte es also keine Nachfrage von anderen Anlegern geben, dann können die Kredite nicht vorzeitig verkauft werden. Im Fall eines erfolgreichen Verkaufs der Kredite wird eine pauschale Gebühr von 3,5% des ausgezahlten Betrags berechnet. Ähnlich wie bei vielen anderen P2P Plattformen bewirbt man auch bei Lendermarket eine Absicherung der Kredite in Form einer Rückkaufgarantie. Diese wird beim Kreditgeber dann aktiviert, wenn sich der Kredit mit mehr als 60 Tagen im Zahlungsrückstand befindet. Die Kreditgeber werden dann dazu angehalten den Kredit vollständig, mit Tilgung als auch den aufgelaufenen Zinsen, zurückzukaufen. Allerdings gibt es je nach Kreditgeber vereinzelte Unterschiede in Bezug auf die Verlängerungsfristen. Bei Creditstar können zum Beispiel bis zu 6 Verlängerungen mit jeweils 30 Tagen eintreten. Das bedeutet, dass ein Kredit, mit einer ursprüngliche Laufzeit von 30 Tagen, theoretisch erst 240 Tage später (60 Tage bis zur Rückkaufgarantie + 180 Tage Verlängerungsfrist) zurückgezahlt werden kann. Da es keinen Sekundärmarkt auf Lendermarket gibt, kann dadurch die Liquidität für Investoren sehr stark eingeschränkt werden. Bis heute ist die Rückkaufgarantie stets eingehalten worden. Allgemein gelten die durch Kreditfinanzierungen erzielten Zinseinnahmen als Kapitalerträge und müssen als solche bei der Steuererklärung angegeben werden. Eine Einbehaltung von Quellensteuern gibt es bei Lendermarket nicht. Für die Steuererklärung können Anleger im Hauptmenü den Reiter “Kontoauszug” auswählen, wo ein steuerlicher Report für das jeweilige Jahr heruntergeladen werden kann. Diese Informationen können dann, im Rahmen einer Steuererklärung, an das entsprechende Finanzamt übermittelt werden. Investitionen in P2P Kredite sind mit vielen Risiken verbunden. Auf welche Risiko-Faktoren gilt es bei Lendermarket zu achten? Und wie sind diese einzuschätzen? Die Gründung der Plattform, welche von der irischen “Lendermarket Limited” betrieben wird, erfolgte im Juni 2016. Der operative Start erfolgte hingegen im Jahr 2019. Im Heimatmarkt wird man von der irischen Zentralbank kontrolliert und überwacht. Im Dezember 2024 genehmigte die irische Zentralbank die Lizenz, wonach Lendermarket als Dienstleister gemäß der europäischen Crowdfunding-Verordnung (ECSP) tätig sein kann. Das ermöglicht der Plattform ihre Dienste europaweit und unter einheitlichen Rahmenbedingungen anzubieten, ohne eine separate Zulassung in jedem EU-Mitgliedsstaat einholen zu müssen. Anders als bei MiFID II-regulierten Plattformen besteht für Investoren kein Anspruch auf eine Entschädigung durch ein Anlegerentschädigungssystem. Auch Kreditausfälle oder eine mögliche Insolvenz der Kreditgeber werden durch die Regulierung nicht abgesichert. Die ECSP-Verordnung sieht jedoch vor, dass Plattformen keine Projekte von verbundenen Unternehmen oder Insidern listen dürfen. Durch die Regulierung muss Lendermarket zudem einen hohen Grad an Compliance- und Transparenz-Standards erfüllen, darunter die Veröffentlichung geprüfter Geschäftsberichte. Die ECSP-Lizenz verpflichtet Lendermarket zu einer ordnungsgemäßen Trennung der Anlegergelder von den Unternehmensgeldern. Hierfür arbeitet die Plattform mit FIRE Financial Services zusammen, einem von der FCA zugelassenen und von der irischen Zentralbank regulierten E-Geld-Institut. Das bedeutet, dass Investoren im Falle einer Geschäftsaufgabe von Lendermarket weiterhin den vollen Zugriff auf ihre Gelder besitzen und die Rückzahlungen der Kredite ordnungsgemäß weiterlaufen können. Die über Lendermarket angebotenen Investitionen werden nicht durch ein nationales oder ein europäisches Einlagensicherungssystem abgesichert. Anleger sollten sich demnach bewusst sein, dass das investierte Kapital einem realen Verlustrisiko unterliegt, dass die Erträge nicht garantiert werden und dass man möglicherweise nicht den vollständig investierten Betrag zurückerhält. Die finanzielle Stabilität einer P2P Plattform ist ein zentraler Risikofaktor. Kann Lendermarket bereits profitabel wirtschaften? Und wie gut ist das Unternehmen finanziell aufgestellt? Geschäftsbericht Prüfer: Azets Audit Services Ireland Limited Regulierte Prüfgesellschaft. Standard: Irische GAAP (FRS 102) Lokaler Standard, international nicht vergleichbar. Lendermarket ist aktuell nicht profitabel. Gemäß der Geschäftszahlen für 2025 hat die P2P Kredite Plattform einen Verlust von knapp 1,12 Mio. Euro hinnehmen müssen. Zwar konnte der Umsatz minimal auf 1,46 Mio. Euro gesteigert werden (+6,5%), allerdings sind die operativen und administrativen Kosten überproportional mit angestiegen, vor allem im Bereich Personal (+58%) und Werbung (+75%). Durch das Geschäftsergebnis haben sich die aufgelaufenen Verluste auf mittlerweile 2,61 Mio. Euro aufaddiert. Positiv: Durch eine Kapitalzufuhr der Gesellschafter, von 1,54 Mio. Euro, konnte die Eigenkapitalposition leicht verbessert werden. Lendermarket prüft jeden seiner Kreditgeber im Hinblick auf mehrere Kriterien. Auf der P2P Plattform wurde zudem eine öffentliche Risikobewertung geteilt, bei der die Loan Originator im Hinblick auf vier Kategorien analysiert werden: Transparenz, rechtliches Umfeld, finanzielle Stabilität und Transaktionen. Unabhängig von der Due Diligence seitens Lendermarket sollten sich Investoren auch selbst mit den Jahresabschlüssen der jeweiligen Kreditgeber befassen, die auf der P2P Plattform veröffentlicht werden. Hierzu gibt es nachfolgend eine tabellarische Übersicht mit den aktuellen Geschäftszahlen der jeweiligen Kreditgeber. Auf der Kreditgeber-Seite werden die einzelnen Bewertungskriterien im Detail erklärt und wie die Zahlen zu interpretieren sind. Lendermarket besitzt eine gewachsene Historie an Rückzahungsproblemen bei Krediten der Creditstar Gruppe. Zum einen werden häufig Verlängerungsfristen genutzt, was die Liquidität der Investoren stark einschränkt. So müssen die Unternehmen der Creditstar Gruppe die Kredite nach 60 Tagen Zahlungsrückstand nicht sofort zurückzahlen, im Rahmen der Rückkaufgarantie, sondern können diese sechs Mal mit jeweils 30 Tagen verlängern lassen. Bei einem Kredit mit nur 30 Tagen Laufzeit ist es daher möglich, dass dieser erst 240 Tage später zurückgezahlt wird (60 Tage Rückkauffrist + 180 Tage Verlängerungsfrist). Zum anderen sind auch die Pending Payments (ausstehende Zahlungen) ein langjähriger Begleiter auf der Lendermarket-Plattform. Hierbei soll es sich im Kern um Gelder handeln, die sich im Überweisungsprozess auf das Konto des Investors befinden sollen. Hintergrund ist hierbei, dass die Forderungen gegenüber den Kreditgebern in Sammelvorgängen abgewickelt werden, bei denen Investitionen und Rückzahlungen miteinander verrechnet und nur der Differenzbetrag übertragen wird. Dadurch werden Investorenauszahlungen als “Pending Payments” geführt, bis die Zahlung vom Kreditgeber eingegangen ist. In Anbetracht der Häufigkeit und des Umfangs der Pending Payments (und unter Berücksichtigung der angewandten Verlängerunsgfristen) lassen sich gewisse Liquiditätsprobleme seitens der Creditstar-Unternehmen nur schwer abstreiten. Auch die Tatsache, dass Investoren noch nicht zurückgeflossene Gelder bereits reinvestieren können, ist ebenfalls als kritisch zu bewerten. Immerhin: Im Oktober 2025 kommunizierte die Plattform, dass man alle ausstehenenden Zahlungen beglichen habe. In diesem Abschnitt werden die wichtigsten Vorteile und Nachteile der P2P Plattform, basierend auf meinen bisherigen Lendermarket Erfahrungen, aufgelistet. Lendermarket ist eine in Irland ansässige P2P Plattform, auf der Investoren überdurchschnittlich hohe Renditen erzielen können. In den letzten Jahren mussten Investoren dafür allerdings auch einen hohen Preis bezahlen. Die Plattform bewegte sich in einem unregulierten Umfeld, besaß in vielen Bereichen kaum Transparenz, die Liquidität wurde durch Verlängerunsgfristen und Pending Payments stark eingeschränkt, es gab jahrelang keine Kostanz im Management und auch die externe Kommunikation ist durchaus ausbaufähig gewesen. In den letzten Jahren lässt sich jedoch ein positiver Wandel bei der P2P Plattform feststellen. Im Dezember 2024 erhielt man die Lizenz der Nationalbank von Irland, um seine Dienstleistungen gemäß der EU Crowdfunding-Verordnung auszuüben, die Pending Payments wurden beglichen, es gibt wieder mehr Konstanz in wichtigen Management-Positionen und auch der Grad an Transparenz, wenngleich noch nicht perfekt, hat sich deutlich verbessert. Für wen eignet sich ein Investment auf der Plattform? Wer hohe Renditen mit erfahrenen und profitablen Kreditgebern wie Credifiel und Creditstar kombinieren will, der findet bei Lendermarket eine gute Anlaufstelle. Wer seinen Fokus hingegen deutlich stärker auf Liquidität legt, der sollte sich mit dem Creditstar-Spinoff Monefit SmartSaver beschäftigen. Neue Anleger erhalten einen 1,5% Cashback auf ihre Nettoinvestitionen in den ersten 90 Tagen nach der Registrierung. Die Gutschrift erfolgt innerhalb von fünf Werktagen nach Ablauf der Frist. Bereits bei Lendermarket investiert? Oder auf der Suche nach ähnlichen Plattformen? Hier sind drei Lendermarket Alternativen aus dem aktuellen P2P Marktumfeld. Bondora: Eine der ältesten P2P Plattformen in Europa mit einem Track Record seit 2008. Ähnlich wie Lendermarket steht hinter Bondora ein eigener Mutterkonzern mit langjähriger Erfahrung im Kreditgeschäft. Wer die Einfachheit von Lendermarket schätzt, der findet bei Bondora Go & Grow ein ähnlich unkompliziertes Anlageprodukt mit täglicher Liquidität. Weitere Informationen in meinen Bondora Erfahrungen. Income Marketplace: Unregulierter P2P Marktplatz mit Geschäftssitz in Estland, der sich durch innovative Sicherheits-Features vermarktet, welche Investoren deutlich besser vor problembehafteten Kreditgebern schützen sollen. Im Vergleich zu Lendermarket bietet Income Marketplace eine breitere Auswahl an internationalen Kreditgebern und eine attraktive Kombination aus hohen Verzinsungen und hoher Liquidität. Weitere Informationen in meinen Income Marketplace Erfahrungen. Monefit SmartSaver: Ein in Estland ansässiges Anlageprodukt der Creditstar Gruppe, dem Mutterkonzern hinter Lendermarket. Wer die Verbindung zur Creditstar Gruppe schätzt, aber eine einfachere und liquidere Anlageform bevorzugt, findet bei Monefit SmartSaver eine interessante Alternative mit täglicher Verfügbarkeit. Weitere Informationen in meinen Monefit SmartSaver Erfahrungen. Weitere Lendermarket Alternativen finden Investoren im P2P Plattformen Vergleich. Lendermarket ist eine in Irland ansässige P2P Plattform, gegründet 2016 von der Creditstar Gruppe, operativ tätig seit Juni 2019. Anleger können dort in internationale Konsumkredite investieren und dabei eine beworbene Durchschnittsrendite von 15,5% erzielen. Lendermarket befindet sich vollständig im Besitz der estnischen Holdinggesellschaft SA Financial Investments OÜ. Deren Eigentümer und begünstigter Gesellschafter ist Aaro Sosaar – gleichzeitig CEO und Hauptgesellschafter der Creditstar Gruppe. Ja, seit Dezember 2024. Die Zentralbank von Irland hat Lendermarket als Crowdfunding Dienstleister gemäß EU Verordnung 2020/1503 lizenziert. Anlegergelder werden seitdem getrennt verwahrt, ein wesentlicher Fortschritt gegenüber den Vorjahren. Pending Payments sind vorübergehend nicht verfügbare Anlegergelder im Überweisungsprozess. Zwischen 2022 und 2024 war dies ein ernstes Problem, Gelder waren teilweise bis zu 720 Tage blockiert. Im Oktober 2025 kommunizierte die Plattform, dass alle ausstehenden Zahlungen vollständig beglichen worden sein. Lendermarket erzielt Einnahmen durch eine Vermittlungsprovision von 2% bis 5%, die den Kreditgebern abhängig vom finanzierten Kreditvolumen in Rechnung gestellt wird. Die Plattform ist aktuell nicht profitabel, 2024 stand ein Verlust von knapp 300.000 Euro in den Büchern. Hi, ich bin Denny! Auf diesem Blog, den ich im Januar 2019 gestartet habe, helfe ich Investoren dabei kluge und gut informierte Investitionsentscheidungen im Bereich der Geldanlage P2P Kredite zu treffen. Dafür beschäftige ich mich ausführlich mit den tagesaktuellen Geschäftsentwicklungen und dem übergeordneten Rendite- und Risikoprofil der einzelnen P2P Plattformen. Mein Bestseller „Geldanlage P2P Kredite“ gilt in Fachkreisen als das beste deutschsprachige Finanzbuch zum gleichnamigen Thema.
Was ist Lendermarket?
Lendermarket Steckbrief
Gegründet / Gestartet:
Juni 2016 / Juni 2019
Rechtlicher Name:
Lendermarket Limited (LINK)
Firmensitz:
Dublin, Irland
Reguliert:
Ja (ECSPR Lizenz)
CEO:
Carles Federico (September 2023)
Verwaltetes Vermögen:
61,7+ Mio. €
Anzahl Investoren:
30.000+
Rendite:
15,6%
Sicherheits-Score:
5,2 / 10 (Platz 21 von 31) | Zur Methodik
Primäre Kreditart:
Konsumkredite
Besicherung:
Rückkaufgarantie
Geschäftsmodell
Lendermarket News
Gesellschafter und Management
Lendermarket Gesellschafter
 Die P2P Plattform “Lendermarket Limited” befindet sich vollständig im Besitz der “SA Financial Investments OÜ“. Dabei handelt es sich um eine estnische Holdinggesellschaft, zu der insgesamt 18 Unternehmen gehören.
Lendermarket Management
 Im September 2023 ist Carles Federico als neuer CEO der Lendermarket P2P Plattform vorgestellt worden. Bei Carles handelt es sich um einen erfahrenen Manager aus dem Vertriebs- und Finanzumfeld, der bereits zwischen September 2015 und April 2021 für die Creditstar Gruppe gearbeitet hat. Die häufig betonte Unabhängigkeit von Lendermarket zu seinem größten Kreditgeber kann daher stark angezweifelt werden.
Anmeldung und Bonus
Lendermarket Bonus
Investieren bei Lendermarket
Das Kreditangebot
Kosten und Gebühren
Rendite

Auto Invest
Auto Invest FLEX
Rückkaufgarantie
Lendermarket Steuern
Lendermarket Risiko
Plattform Risiko
Red Flags -12
Regulierung und Lizenz
Kontentrennung und Einlagensicherung
Finanzielle Stabilität
Profitabilität
Kreditgeber Risiko
Kreditgeber Jahr Geprüft Gewinn ROA EK-Quote Liquidität Ausfälle Gesamt Credifiel (MX) 2024 RSM EUR 7,1M 6,0% 35,6% 1,16 14,8% 78 Creditstar Group (EE) 2025 KPMG EUR 13,5M 3,0% 15,6% 0,44 14,6% 73 Rapicredit (CO) 2024 Nexia M&A EUR 457K 1,6% 19,9% 2,04 10,4% 73 Best Credit Invest (RO) 2025 3B Expert Audit EUR 21K 3,2% 39,0% 23,6%* 59 Dineo (ES) 2024 BNFIX EUR 2,4M 25,0% 0,7% 3,36 46,3% 52 Ok Credit (MD) 2025 Ungeprüft EUR 21K 4,9% 24,6% 6,62 47 Flowpay (CZ) 2024 Ungeprüft EUR 106K 5,3% 4,7% 29 Rapicredit Iberica Creditstar Rückzahlungen
Vorteile und Nachteile
Fazit Lendermarket Erfahrungen
Lendermarket Alternativen
FAQ Lendermarket Erfahrungen