Dernière mise à jour : 27 août 2026
Les nouveaux investisseurs reçoivent un cashback sur tous les investissements réalisés sur le marché primaire durant les 90 premiers jours suivant l'inscription, échelonné selon la durée: 2% à 12 mois, 1% à 6 mois et 0,5% à 3 mois. TWINO Flexi en est exclu. Je suis investi avec mes propres fonds chez TWINO depuis décembre 2020. Depuis lors, j'ai réalisé un rendement total (XIRR) de 10,68%. Mon portefeuille en cours sur la plateforme s'élève à 15.503 €. Twino est une plateforme P2P lettone lancée en août 2015, où les investisseurs ont la possibilité d’investir dans des prêts à la consommation polonais avec des rendements attendus pouvant atteindre 12 %. Derrière la plateforme P2P se trouve la société mère TWINO AS (restructurée en FINNO AS en août 2021). Grâce aux sociétés de prêt du groupe, des prêts d’une valeur supérieure à 1 milliard d’euros avaient déjà été financés en octobre 2019. En mai 2022, ce jalon de financement d’1 milliard d’euros a également été dépassé sur la plateforme P2P de Twino elle-même. Grâce à sa longue histoire et à la taille de l’entreprise, Twino fait partie des acteurs majeurs du prêt P2P en Europe. Depuis septembre 2021, la plateforme est également sous le contrôle de l’autorité de supervision financière en Lettonie et est régulée conformément à la directive MiFID II. Toutes les données et informations clés sur TWINO résumées de façon compacte. Pour ceux qui préfèrent regarder plutôt que lire, découvrez ma vidéo sur TWINO : La plateforme TWINO agit comme intermédiaire entre les sociétés de prêt qui ont besoin de capital pour financer des crédits et les investisseurs qui recherchent des opportunités d’investissement appropriées. TWINO Investments AS, la société derrière la plateforme P2P, génère principalement ses revenus grâce aux commissions facturées aux sociétés de prêt pour la levée de capitaux via la plateforme. En 2025, cela a généré un chiffre d’affaires de 2,56 millions d’euros (2024 : 2,99 millions d’euros). D’autres sources de revenus plus modestes comprennent les intérêts sur les dépôts bancaires (25 816 euros) et d’autres produits d’exploitation (160 euros). Le modèle économique montre que l’entreprise dépend fortement des activités d’intermédiation sur la plateforme TWINO. Si le volume d’investissement financé augmente, les revenus augmentent en conséquence. Il y a eu deux rencontres en personne avec l’équipe de TWINO à Riga. La première a eu lieu en mars 2019. À cette époque, je me suis entretenu avec Roberts Lasovskis, alors Platform Lead, au sujet de la phase de consolidation de l’entreprise et du potentiel des différents marchés de prêts. La deuxième rencontre a eu lieu en juin 2024. Cette fois, mon interlocuteur était le CEO Helvijs Henselis. Les personnes présentes ont laissé une impression personnellement sympathique, mais de nombreuses réponses sont restées très générales sur le fond. Que ce soit concernant les fonds bloqués en Russie, la sortie d’Asie ou le repositionnement stratégique en Pologne. La sensation de stagnation par rapport à d’autres plateformes régulées a été davantage confirmée que démentie par la conversation. Qui possède Twino ? La plateforme est actuellement exploitée par l’entreprise lettone AS TWINO Investments. Une consultation du registre des entreprises letton révèle qu’Armands Broks est l’actionnaire bénéficiaire ultime de cette société. Armands est un homme d’affaires letton qui a fondé la société mère de Twino, SIA FINNO (anciennement SIA TWINO), en 2009. Dans les deux cas, il détient toujours 100 % des parts des entreprises. En avril 2025, le Letton Nauris Bloks a été présenté comme le nouveau PDG de la plateforme P2P Twino. Par le passé, Nauris avait déjà occupé le poste de Directeur informatique de Twino entre février 2018 et juillet 2022. De plus, il a passé près de deux ans en tant que membre du conseil de surveillance de l’entreprise. En conséquence, il connaît bien les défis opérationnels de la plateforme P2P. Près d’un an après sa prise de fonction, un processus de transformation positif est visible chez Twino. Les prêts défaillants des Philippines ont été entièrement remboursés aux investisseurs, le premier appartement du portefeuille Twino Properties a été vendu avec profit, et les investisseurs ont eu la possibilité de transférer leurs créances russes en cours à la société mère de Twino. Lors d’un entretien réalisé en février 2026, j’ai discuté avec Nauris des domaines d’action actuels et des défis auxquels la plateforme Twino est confrontée. Pour investir sur Twino, les investisseurs doivent remplir deux conditions : Si ces conditions sont remplies, l’inscription sur Twino peut être effectuée en quelques étapes seulement. Les entités légales ont également la possibilité de s’inscrire sur Twino, mais seulement si l’entreprise est située en Lettonie.
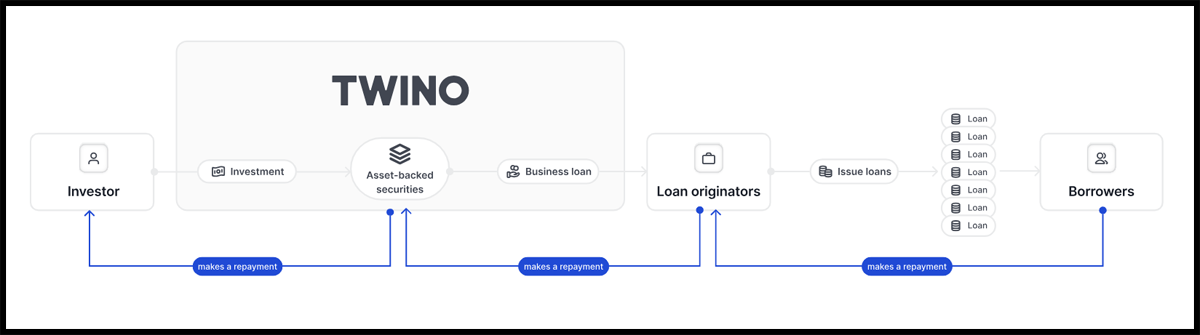
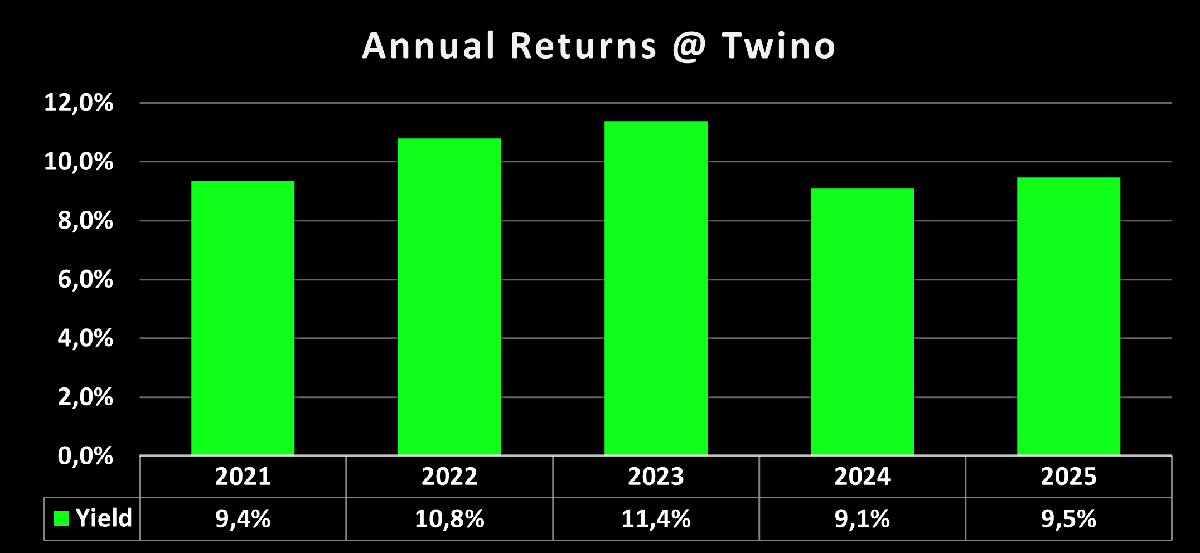
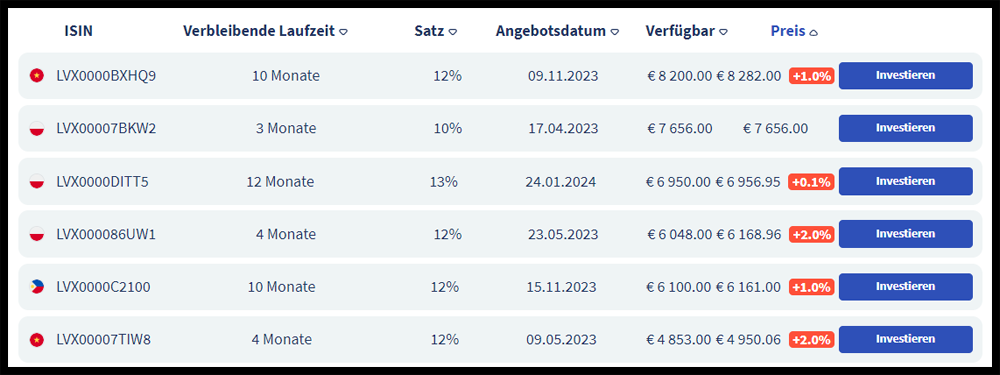
Les nouveaux investisseurs reçoivent un cashback sur tous les investissements réalisés sur le marché primaire durant les 90 premiers jours suivant l'inscription, échelonné selon la durée: 2% à 12 mois, 1% à 6 mois et 0,5% à 3 mois. TWINO Flexi en est exclu. Un aperçu de la plateforme avec toutes les offres de bonus et promotions de cashback se trouve sur la page des bonus. L’industrie du prêt P2P est un environnement en évolution rapide. Assurez-vous de rester informé en vous abonnant à mes chaînes sur Telegram ou WhatsApp. De cette manière, vous recevrez toujours les dernières informations sur l’industrie P2P, y compris les actualités des plateformes concernant Twino. Comment investir sur Twino ? Que devez-vous savoir et à quoi devriez-vous éventuellement faire attention ? Dans les sections suivantes de cet avis sur Twino, vous trouverez un aperçu complet avec toutes les informations. Depuis 2021, Twino est une plateforme P2P régulée supervisée par la Commission lettone des marchés financiers et de capitaux (FCMC). Depuis cette date, les investisseurs n’investissent plus dans des contrats de cession (droits de créance), mais dans des titres adossés à des actifs. Ce sont des instruments financiers garantis par les prêts sous-jacents accordés à l’emprunteur, qui peut être un particulier ou une entreprise. Les titres portent un taux d’intérêt fixe, qui s’accumule pendant toute la durée tant que les prêts sous-jacents sont remboursés. Des informations complémentaires sur les titres peuvent être consultées dans le prospectus de base correspondant ou dans le document d’information clé. Actuellement, les investisseurs ne peuvent investir que dans des titres polonais du prêteur NetCredit. Le taux d’intérêt dépend de la durée du prêt choisie. NetCredit est une marque de prêts à la consommation détenue par la société à responsabilité limitée “Net Credit Sp. z.o.o.” L’entreprise, qui fait partie du Groupe FINNO (société mère de Twino) depuis 2011, finançait principalement des prêts à la consommation à court terme en Pologne dans le passé. Depuis 2022, NetCredit fournit des services d’intermédiation de prêts pour l’établissement de paiement agréé “Fincard Sp. z.o.o.”, qui appartient également au Groupe FINNO. Fincard émet des cartes de crédit à la consommation avec une limite de crédit et agit comme le seul prêteur sous la marque NetCredit en Pologne. En avril 2026, TWINO a introduit un nouveau produit d’investissement appelé FLEXI, conçu pour répondre à la demande croissante des investisseurs en matière de liquidité. À l’instar de Bondora Go & Grow, FLEXI offre un rendement fixe de 6 % par an, des intérêts calculés quotidiennement ainsi qu’une disponibilité quotidienne des fonds investis. L’investissement est basé sur des titres adossés à des actifs à 12 mois émis par l’initiateur de prêts polonais Netcredit. FLEXI est accessible avec un investissement minimum de 10 euros, tandis que le montant maximal est plafonné à 10 000 euros. Avec le lancement de FLEXI, TWINO est devenue la première plateforme P2P à introduire un produit à liquidité quotidienne dans un cadre réglementé. Néanmoins, les risques fondamentaux restent inchangés. La liquidité comme le rendement dépendent principalement de la performance de l’initiateur de prêts. Une analyse détaillée du produit est disponible dans mon avis sur TWINO FLEXI. La plupart des services de Twino sont gratuits. Cela inclut l’inscription, l’investissement et les transactions sur le marché secondaire. Les dépôts et les retraits sont également gratuits sur la plateforme P2P lettone. En octobre 2025, Twino a introduit des frais pour les investisseurs dont les comptes sont inactifs. Les investisseurs qui n’ont pas d’investissements actifs mais disposent encore de fonds sur leur compte seront facturés 10 EUR par mois après six mois d’inactivité, jusqu’à ce que le solde du compte atteigne 0 EUR. Ceux qui détiennent encore des investissements actifs seront également facturés 10 EUR par mois si leur solde disponible est inférieur à 15 % de leur portefeuille ou à 50 EUR. Les frais sont prélevés le premier jour du mois suivant. Avant toute facturation, Twino envoie un e-mail de rappel à l’investisseur. Sur Twino, les taux d’intérêt des prêts peuvent varier considérablement en fonction de la phase du marché et de la demande. Par le passé, les taux étaient souvent compris entre 10 % et 13 %, ce qui correspond à un niveau moyen approprié au risque. Mon rendement total sur Twino, après avoir été investi en continu depuis décembre 2020, s’élève actuellement à 10,4 %. L’Auto Invest de Twino est une fonctionnalité qui permet de définir à l’avance certains critères d’investissement. Une fois que les fonds disponibles répondent aux critères prédéfinis, ils sont investis automatiquement. Parmi d’autres critères, les réglages suivants peuvent être configurés : Le montant minimum d’investissement pour les titres adossés à des actifs sur Twino est de 1 euro. En 2021, Twino a introduit un marché secondaire sur la plateforme. Ici, les investisseurs peuvent échanger des titres adossés à des actifs, soit en les achetant, soit en les vendant. Les titres peuvent être achetés avec une prime (symbole rouge ; max. 4,9 %), avec une décote (symbole vert ; max. 29,9 %) ou à la valeur nominale (symbole gris). La transaction elle-même est gratuite pour les acheteurs comme pour les vendeurs. En général, les revenus d’intérêts générés par le financement de prêts sont considérés comme des revenus d’investissement et doivent donc être déclarés en tant que tels dans la déclaration fiscale. De plus, depuis 2022, après l’obtention de la licence de courtage d’investissement, Twino est légalement tenu de retenir des taxes sur les revenus d’intérêts perçus via des instruments financiers régulés. Le taux d’imposition appliqué dépend du pays de résidence fiscale et des informations fiscales ainsi que des certificats soumis. En règle générale, les taxes à la source peuvent être déduites du montant total lors du paiement des impôts dans le pays de résidence. Cela signifie que le taux d’imposition effectif est le même que pour l’investissement précédent dans les droits de créance. La convention de double imposition entre la Lettonie et le pays de résidence est déterminante pour la créditabilité. Les investisseurs doivent examiner attentivement les facteurs de risque potentiels lorsqu’ils évaluent une plateforme P2P. Qu’est-ce que les investisseurs doivent savoir concernant Twino ? Où se trouvent les risques sous-jacents et comment peuvent-ils être évalués ? TWINO, exploité par AS TWINO Investments, est actif sur le marché P2P depuis 2015 et dispose donc d’une expérience comparativement longue. Sur son marché national, la plateforme est supervisée et contrôlée par la Banque Centrale de Lettonie (Latvijas Banka). Aucun Red Flag présent. Depuis septembre 2021, AS TWINO Investments détient une Licence de Courtage en Investissement émise par la Banque Centrale de Lettonie. Grâce à son statut réglementaire, la plateforme est soumise aux exigences de la Directive sur les Marchés d’Instruments Financiers (MiFID II). Grâce à son statut réglementaire, TWINO est également tenu de respecter un niveau élevé de conformité et de transparence, notamment la publication régulière d’états financiers audités et une évaluation de l’adéquation et de l’opportunité des investisseurs conformément à MiFID II. En vertu de la réglementation MiFID II, TWINO est tenu de maintenir un compte bancaire séparé pour les fonds des investisseurs non investis. En cas d’insolvabilité, ces fonds sont protégés contre les procédures d’exécution et ne peuvent pas être utilisés pour régler des créances envers des tiers. Contrairement aux dépôts bancaires traditionnels, il n’existe aucun droit à une compensation via un système de garantie des dépôts. Les investisseurs doivent donc être conscients que le capital investi est soumis à un risque réel de perte, que les rendements ne sont pas garantis et qu’il peut ne pas être possible de récupérer la totalité du montant investi. Dans le passé, TWINO a dû faire face à plusieurs situations de crise, notamment une difficulté financière en 2017, la pandémie de COVID-19 et la guerre en Ukraine. Difficulté Financière (2017) : La stratégie d’expansion agressive en 2016 et 2017 a placé la plateforme sous une forte pression financière. En chiffres : une perte amortie de 12,2 millions d’euros, des pertes sur 11 des 13 marchés et des capitaux propres négatifs de 6,5 millions d’euros. Bien que les obligations envers les investisseurs aient été honorées, il a fallu plusieurs années avant que TWINO retrouve la rentabilité sous la direction d’Anastasija Oleinika. Pandémie de COVID-19 (2020) : TWINO a initialement fait face à une importante sortie de liquidités au deuxième trimestre 2020. Durant cette période, les investisseurs ont retiré environ 30 % des remboursements (4,2 millions d’euros) sans les réinvestir. Malgré cela, toutes les demandes de retrait ont été honorées conformément aux conditions de la plateforme. Guerre en Ukraine (2022) : En raison des sanctions consécutives à la guerre en Ukraine, les circuits de paiement depuis la Russie ont été fortement restreints, si bien que TWINO n’a d’abord pu régler les créances en cours que par petites tranches d’environ 100 000 euros par mois. Au total, 6,8 millions d’euros de fonds d’investisseurs étaient concernés. Fin 2025 et début 2026 s’est ajoutée la possibilité de transférer les crédits russes en cours à la maison mère de TWINO moyennant une décote de 20 %. En août 2026, quatre ans et demi après le début de la guerre, TWINO a annoncé le remboursement intégral de tous les crédits affectés par la guerre. La stabilité financière d’une plateforme P2P est un facteur de risque clé. TWINO est-elle en mesure d’opérer de manière rentable ? Et quelles conclusions peut-on tirer du bilan ? Rapport Annuel Auditeur: BDO Assurance Cabinet d'audit établi et indépendant (Top 10 mondial). Norme: IFRS Norme reconnue internationalement. Transparente et comparable. Les chiffres et données suivants proviennent du rapport annuel 2025 de TWINO Investments AS. Le rapport a été préparé par BDO Assurance et audité conformément aux normes IFRS. Les chiffres présentent donc un certain degré de crédibilité. TWINO est-elle rentable ? Oui. Selon le rapport financier 2025, la plateforme P2P a généré un bénéfice de 92 309 euros (2024 : 362 385 euros). La baisse du bénéfice par rapport à l’année précédente s’explique principalement par une diminution des revenus de commissions (–14 %), combinée à une hausse des dépenses de marketing (+192 %) et des coûts informatiques (+51 %). En revanche, les dépenses de personnel ont été réduites d’environ 22 %. Le ratio de fonds propres s’élève à un niveau exceptionnellement élevé de 87,5 %. Cela indique que la plateforme TWINO dépend très peu de financements externes. Ceci est également confirmé par un ratio d’endettement très faible de 0,14. Le ratio de liquidité est également très confortable, à 5,21. Les actifs circulants dépassent les dettes à court terme d’un facteur de cinq, rendant le risque d’insolvabilité quasiment nul. En raison de la baisse du bénéfice, le rendement des actifs a diminué de 3,6 % à seulement 0,9 %. La part des actifs incorporels reste constamment supérieure à 30 %. Dans l’ensemble, la structure du bilan peut être considérée comme conservatrice et saine. Indépendamment de l’évaluation de la plateforme elle-même, les investisseurs doivent examiner de manière autonome le profil de risque de chaque prêteur. Pour évaluer la stabilité financière, le tableau suivant fournit un aperçu des chiffres financiers actuels. Consultez la page de présentation et de comparaison des prêteurs pour obtenir des informations supplémentaires sur les indicateurs clés appliqués et leur interprétation. Consultez la page de présentation et de comparaison des prêteurs pour obtenir des informations supplémentaires sur les indicateurs clés appliqués et leur interprétation. En août 2021, TWINO a commencé à proposer des prêts vietnamiens sur la plateforme. Lorsque l’insolvabilité de l’émetteur de prêts vietnamien a été signalée en juillet 2024, des créances en suspens de 2,7 millions d’euros étaient encore ouvertes. Selon TWINO, environ 1,3 million d’euros devront vraisemblablement être amortis en pertes, une récupération réussie étant jugée peu probable. Il est notable que les émetteurs de prêts de Robocash et du Groupe Aventus avaient déjà cessé leurs activités de crédit au Vietnam au deuxième trimestre 2023. Chez TWINO, cette décision n’a été prise qu’en avril 2024. Dans cette section, j’ai listé les plus grands avantages et inconvénients de Twino. Les nouveaux investisseurs reçoivent un cashback sur tous les investissements réalisés sur le marché primaire durant les 90 premiers jours suivant l'inscription, échelonné selon la durée: 2% à 12 mois, 1% à 6 mois et 0,5% à 3 mois. TWINO Flexi en est exclu. Vous investissez déjà sur TWINO ? Ou vous recherchez des plateformes similaires ? Voici trois alternatives à TWINO sur le marché P2P. Viainvest : Un marketplace P2P régulé en Lettonie axé sur les prêts à la consommation au sein de l’Espace Économique Européen. Comme TWINO, Viainvest est étroitement lié aux activités de crédit de sa société mère et cible les investisseurs qui recherchent une plateforme régulée et fiable avec des taux d’intérêt compétitifs. Plus d’informations dans mon avis Viainvest. Nectaro : Un marketplace P2P régulé basé en Lettonie, opérant sous la réglementation MiFID II et soutenu par un groupe internationalement établi. Les prêts sont principalement utilisés pour financer les opérations de crédit de la société mère. Les émetteurs de prêts affiliés offrent des taux d’intérêt compétitifs et un solide historique. Plus d’informations dans mon avis Nectaro. Mintos : La plus grande plateforme P2P en Europe avec plus de 800 millions d’euros d’actifs sous gestion. Comparé à TWINO, Mintos offre une sélection notablement plus large d’émetteurs de prêts internationaux et de classes d’actifs, notamment des prêts, des ETF et des obligations, dans un environnement de plateforme régulé. Plus d’informations dans mon avis Mintos. Vous pouvez trouver d’autres alternatives à TWINO sur la page Comparaison Plateformes P2P. Twino est une plateforme lettone de prêts P2P en activité depuis août 2015, où les investisseurs peuvent investir dans des titres adossés à des actifs garantis par des crédits à la consommation polonais. Le rendement atteint jusqu’à 12% selon la durée choisie. Twino est réglementée par l’autorité financière lettone (FCMC) sous MiFID II depuis septembre 2021. Les fonds des investisseurs sont protégés jusqu’à 20 000 € en cas d’insolvabilité de la plateforme. Les défauts des originateurs de crédit ne sont pas couverts par ce dispositif. Le taux d’intérêt des prêts est de 8,5 % (3 mois), 10 % (6 mois) ou jusqu’à 12 % (12 mois). Mon rendement total personnel (investi en continu depuis 2020) est de 10,4 %. Depuis 2022, environ 6,8 millions d’euros de fonds d’investisseurs avaient été bloqués en raison des sanctions. Depuis lors, les remboursements n’avaient été effectués que par petites tranches d’environ 100 000 euros par mois. Fin 2025 et début 2026, les investisseurs ont eu la possibilité de transférer les prêts russes encore en suspens à la société mère de TWINO avec une décote de 20 %. En août 2026, TWINO a annoncé le remboursement intégral de tous les prêts affectés par la guerre. Oui. Les nouveaux investisseurs s’inscrivant via mon lien d’affiliation bénéficient d’un cashback progressif : 0,5% (3 mois), 1% (6 mois) ou 2% (12 mois), valable 90 jours sur tous les investissements. Je suis Denny Neidhardt, le fondateur de *re:think P2P*, où j’aide les investisseurs particuliers à prendre des décisions plus intelligentes et fondées sur des recherches dans le domaine des prêts P2P. Depuis 2019, je publie des analyses approfondies, des évaluations de plateformes et des études de risque pour apporter plus de transparence à cet univers d’investissement. Mon objectif : remettre en question les promesses marketing, analyser les évolutions du secteur et fournir aux investisseurs des informations honnêtes et indépendantes.
Qu’est-ce que TWINO ?

Fiche TWINO
Fondée / Lancée :
Août 2015
Nom Juridique :
AS TWINO Investments (LINK)
Siège Social :
Riga, Lettonie
Régulée :
Oui (Commission des Marchés Financiers et des Capitaux)
PDG :
Nauris Bloks (Avril 2025)
Actifs sous Gestion :
40,1+ millions d'euros
Nombre d’Investisseurs :
20 000+
Rendement Attendu :
Jusqu'à 12%
Score de Sécurité :
6,5 / 10 (Rang 6 sur 31) | Voir la Méthodologie
Type de Prêt Principal :
Prêts à la Consommation
Garanties :
Garantie de Rachat
Modèle Commercial

Visite de TWINO

Propriété et Gestion
Propriété de Twino

Gestion de Twino

Inscription et Bonus
Bonus TWINO
Forum TWINO
Investir sur Twino
Offre de Prêts
Sociétés de Prêt
TWINO FLEXI

Coûts et Frais
Rendements Attendus
Auto Invest
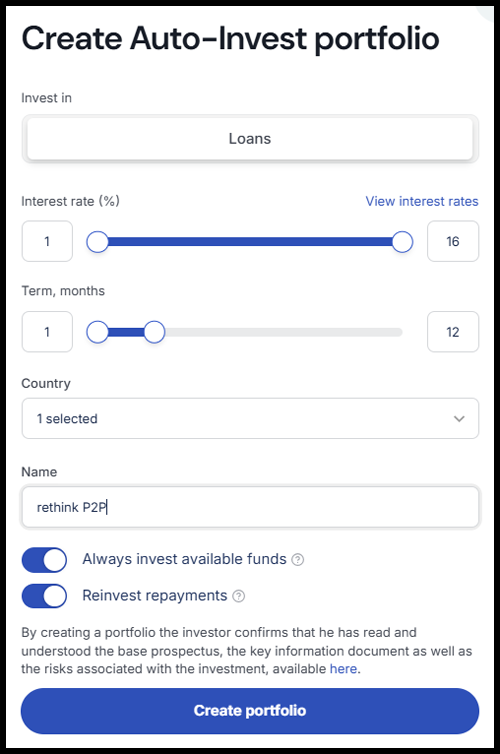 Les investisseurs ont trois options pour investir dans des titres adossés à des actifs sur Twino : sélection manuelle via le marché primaire, sélection manuelle via le marché secondaire ou choix de la stratégie d’investissement automatisée (Auto Invest).
Marché Secondaire
Twino Taxes
Risques de Twino
Risque de la Plateforme
Red Flags 0
Réglementation et Licence
 En conséquence, les comptes des investisseurs sont protégés jusqu’à 20 000 euros (90 % de la perte nette) par le système d’indemnisation des investisseurs letton, en cas d’insolvabilité de la plateforme ou de détournement des fonds des investisseurs. Les éventuels défauts de paiement des émetteurs de prêts ne sont pas couverts par ce système.
Ségrégation des Fonds et Protection des Dépôts
TWINO en Situations de Crise

Stabilité Financière
Rentabilité

Bilan

Risque du Prêteur
Prêteur Année Audité Profit ROA F. Propres Liquidité Pertes Score Fincard (PL) 2025 BDO EUR 10,4M 18,5% 42,5% 1,81 37,1% 66 Défauts des Émetteurs de Prêts

Avantages et Inconvénients
Résumé de la Revue Twino
Alternatives à TWINO
FAQ TWINO Avis