Dernière mise à jour : 15 août 2026
Les nouveaux investisseurs reçoivent un crédit de départ de 5 € après l'inscription. Pour conserver ce bonus, un dépôt d'au moins 50 € doit être effectué sous 30 jours. Le bonus est bloqué pendant les 30 premiers jours. Je suis investi avec mes propres fonds chez Bondora depuis juin 2018. Depuis lors, j'ai réalisé un rendement total (XIRR) de 6,25%. Mon portefeuille en cours sur la plateforme s'élève à 34.443 €. Bondora est une plateforme estonienne de prêts P2P fondée en mars 2008. Grâce à sa longue expérience opérationnelle, l’entreprise fait partie des plateformes P2P les plus anciennes, les plus expérimentées et les plus éprouvées par les crises en Europe. Au fil des années, Bondora s’est également imposée comme un acteur dominant du marché. Selon des critères tels que les actifs sous gestion et le nombre d’investisseurs enregistrés, seule Mintos détient une part de marché plus importante au sein du secteur européen du prêt P2P. L’une des plus grandes forces de Bondora est sa stabilité financière. L’entreprise est rentable sans interruption depuis 2017, tandis que ses indicateurs de bilan comptent parmi les plus solides de tout le secteur. Vous trouverez plus de détails à ce sujet plus loin dans cet avis sur Bondora Go & Grow. Quelques mots sur le modèle économique : l’activité principale de Bondora consiste à financer des prêts à la consommation non garantis au sein de l’Espace économique européen, avec des durées allant jusqu’à 60 mois. Ses principaux marchés d’emprunteurs sont l’Estonie et la Finlande. Avec les efforts d’expansion récents, les Pays-Bas, le Danemark et la Lettonie se sont ajoutés au portefeuille. Les investisseurs peuvent s’exposer au portefeuille de prêts géré par Bondora via le produit « Go & Grow », lancé en 2018. En contrepartie, ils perçoivent un rendement annuel de 6 % et la possibilité de retirer des fonds de leur compte Bondora quotidiennement. Il convient de noter que Bondora opère actuellement en tant que plateforme d’investissement sans licence réglementaire propre au produit. Ce que cela signifie concrètement pour les investisseurs et quels facteurs de risque doivent être pris en compte sera abordé plus en détail plus loin dans cet avis. Il y a eu deux rencontres en personne avec l’équipe de Bondora à Tallinn. La première a eu lieu en octobre 2018, la seconde en mai 2024. À ces deux occasions, j’ai eu l’opportunité d’échanger avec le fondateur et CEO de Bondora, Pärtel Tomberg. L’entretien de 2024 a été particulièrement substantiel et a abordé des sujets tels que le manque de transparence autour de Go & Grow, la performance du portefeuille de prêts et les projets de l’entreprise d’obtenir une licence bancaire. L’interview complète peut être visionnée ici. Les caractéristiques principales de Bondora Go & Grow sont un rendement cible prédéfini de 6 % par an, une capitalisation quotidienne des intérêts, une grande facilité d’utilisation, une liquidité élevée (retraits quotidiens dans des conditions de marché normales) et une large diversification sur plus de 100 000 emprunteurs. De par sa structure, Bondora Go & Grow convient particulièrement à deux types d’investisseurs : Avec le lancement de Go & Grow, Bondora a établi de nouvelles normes dans le secteur, en particulier en matière de simplicité et de liquidité. Ce n’est pas un hasard si de nombreuses plateformes ont depuis tenté de lancer des produits similaires, souvent sans succès. Mintos Invest & Access et Crowdestor Flex en sont des exemples. Parmi les alternatives actuelles les plus solides à Go & Grow figurent Monefit SmartSaver et TWINO FLEXI. Un point qui mérite d’être critiqué est que Bondora Go & Grow ne publie aucun indicateur de performance concernant la qualité du portefeuille de prêts sous-jacent. Ce sujet est traité plus en détail dans la section consacrée aux risques. Toutes les données et informations clés sur Bondora Go & Grow résumées de façon compacte. Le prêt P2P est une classe d’actifs dynamique dans laquelle les investisseurs doivent se tenir informés en permanence. Vous trouverez les dernières actualités concernant Bondora Go & Grow sur ma page actualités du prêt P2P, où je couvre également d’autres plateformes P2P. Vous pouvez également vous abonner à ma chaîne Telegram ou à mon groupe WhatsApp (tous deux gratuits) pour recevoir les mises à jour en temps réel dès qu’une nouveauté apparaît. Depuis juin 2026, Go & Grow appartient à la société Go&Grow Holding AS, créée spécialement à cet effet, dans laquelle le fondateur de Bondora, Pärtel Tomberg, est le principal actionnaire individuel avec environ 29 % par l’intermédiaire de sa société Tomberg Management & Consulting. D’autres parts sont détenues notamment par la société allemande de capital-risque Global Founders et par un compte de nominee suisse. La manière dont s’articulent la structure de propriété et la direction après la scission du groupe Bondora est analysée dans les sections suivantes de mon avis sur Bondora Go & Grow. Go&Grow OÜ, la société qui exploite le produit, appartient à 100 % à Go&Grow Holding AS depuis le 30 juin 2026. La société holding a été immatriculée le 2 juin 2026. Auparavant, Go&Grow OÜ relevait de Bondora Group AS. La séparation juridique d’avec le groupe Bondora n’a donc été effective que fin juin, alors même que le changement avait été annoncé dès le mois d’avril. Environ un tiers des parts est détenu par des actionnaires situés sous le seuil de 10 pour cent et n’apparaît pas individuellement au registre. La deuxième position la plus importante, à 13,87 %, est détenue via un compte de nominee de la société suisse SIX SIS AG, le dépositaire central suisse. L’identité des bénéficiaires économiques de ces parts ne ressort pas du registre estonien. Au moment de la vérification (août 2026), les informations relatives aux bénéficiaires effectifs de la holding n’avaient pas encore été déposées. Depuis le 2 juin 2026, le directoire de Go&Grow Holding AS est composé de Pärtel Tomberg, Triin Sarapuu et Krzysztof Sebastian Schmidt. C’est à cette période qu’est née l’idée de créer une place de marché de crédit basée en Estonie. Après plusieurs expériences entrepreneuriales menées très jeune, il a fondé en 2008 la plateforme P2P aujourd’hui connue sous le nom de Bondora, dont il est toujours le CEO. Avec la scission de Go & Grow, sa position s’est encore renforcée. Par l’intermédiaire de sa société Tomberg Management & Consulting OÜ, il détient environ 29 % de Go&Grow Holding AS et en est ainsi le principal actionnaire individuel. Il siège par ailleurs au directoire. Propriété et direction se trouvent donc réunies entre les mêmes mains, ce qui lui confère une position forte au sein de l’entreprise. Pour investir dans Bondora Go & Grow, les investisseurs doivent remplir deux conditions : être âgés d’au moins 18 ans et résider dans l’Union européenne, en Norvège ou en Suisse. Le processus d’inscription est conçu pour être intuitif et peut généralement être finalisé en quelques minutes. Une fois la vérification approuvée, les investisseurs peuvent déposer des fonds et commencer à investir immédiatement dans Bondora Go & Grow. Les nouveaux investisseurs reçoivent un crédit de départ de 5 € après l'inscription. Pour conserver ce bonus, un dépôt d'au moins 50 € doit être effectué sous 30 jours. Le bonus est bloqué pendant les 30 premiers jours. Les investisseurs à la recherche d’un aperçu complet de tous les bonus d’inscription et promotions de cashback disponibles sur les différentes plateformes les trouveront sur la page des bonus. Comprendre le fonctionnement d’un investissement dans Bondora Go & Grow est assez facile et simple. Les étapes suivantes décrivent le processus principal. Via la rubrique « Objectifs », les investisseurs peuvent définir leurs buts d’investissement. Il est possible de définir un nom, un montant cible et, en option, une date cible afin de suivre la progression. Les fonds peuvent ensuite être affectés à chaque objectif individuel. Après le lancement de Bondora Go & Grow, les investisseurs pouvaient obtenir un rendement annuel cible de 6,75 %. En avril 2025, le rendement cible a été ajusté à 6 % par an. Tout au long de son histoire, le rendement annoncé a été atteint pour tous les investisseurs. En août 2026, Bondora a lancé Go & Grow Pocket, un deuxième produit d’investissement. Celui-ci fonctionne comme une poche distincte à côté du compte Go & Grow classique, avec un rendement attendu de 4,89 % par an au lieu de 6 %. Cette décote de plus d’un point de pourcentage est le prix de la promesse publicitaire centrale, à savoir une couverture d’assurance allant jusqu’à 25 000 euros auprès de l’assureur letton Balcia Insurance SE. Une précision importante : il s’agit d’une police d’assurance et non d’un système légal de garantie des dépôts. La couverture ne s’applique qu’en cas de sinistre défini et reste soumise aux plafonds de garantie et aux exclusions de la police. Or, les conditions d’assurance n’ont pas encore été publiées à ce jour. Le cœur de la promesse du produit ne peut donc pas être vérifié actuellement. Il reste notamment à savoir quels événements sont réellement couverts. Avec Pocket, les investisseurs échangent donc une baisse certaine de rendement contre une protection dont l’étendue n’est pas encore connue. En septembre 2020, Bondora a introduit une limite mensuelle de dépôt pour son produit Go & Grow. Cette mesure répondait à la forte volatilité des dépôts et des retraits observée après le déclenchement de la pandémie de COVID-19. L’introduction du plafond de dépôt a eu pour conséquence que les investisseurs avaient besoin de nettement plus de temps pour constituer une position importante dans le produit. Cette rareté artificielle a par conséquent renforcé la valeur perçue du produit auprès des investisseurs. Dans le même temps, elle a offert à Bondora un horizon de planification plus stable pour équilibrer l’offre de prêts et la demande des investisseurs. La limite mensuelle de dépôt était de 1 000 EUR jusqu’au 8 septembre 2024. Ce plafond constituait le sixième ajustement depuis son introduction initiale. Le 9 septembre 2024, Bondora a annoncé une suppression temporaire de la limite de dépôt. Depuis, la limite de dépôt reste levée. Avec Go and Grow, les investisseurs investissent dans le portefeuille de prêts du groupe Bondora, actif dans toute l’Europe avec différents prêteurs. Cela comprend des pays tels que l’Estonie, la Finlande, les Pays-Bas, le Danemark et la Lettonie. En tant qu’investisseur, vous pouvez vous le représenter comme un fonds d’investissement regroupant plus de 100 000 prêts. Il n’existe aucune statistique publique concernant les actifs gérés par Bondora Go & Grow ni la performance exacte du portefeuille de prêts. Pour cette raison, Go & Grow présente une sorte de caractère de « boîte noire », ce qui rend difficile une évaluation précise du risque. La seule information disponible sur la qualité du portefeuille de prêts est fournie aux investisseurs sous forme de répartitions par pays d’emprunteur et par notation de risque. Ces résultats sont publiés de manière intermittente sur le blog. En observant la répartition en pourcentage des notations de risque, il apparaît que Bondora a suivi une approche plutôt conservatrice en matière d’octroi de crédit au fil des années. De manière générale, les retraits depuis Bondora Go and Grow peuvent être effectués immédiatement et pour la totalité du montant. Il n’existe donc pas de restrictions de retrait. La liquidité dépend toutefois de certaines situations de marché. Au plus fort de la crise du COVID-19, Bondora a dû introduire temporairement des paiements partiels entre mars 2020 et juin 2020 en raison du volume élevé de demandes de retrait. Lorsque de l’argent est retiré de Bondora Go and Grow, la plateforme P2P estonienne prélève des frais de retrait forfaitaires de 1 EUR. Actuellement, il n’existe aucun coût ni frais caché pour la gestion de l’investissement Go & Grow chez Bondora. Seuls des frais de 1 EUR par retrait sont facturés. Comment les revenus générés par Bondora Go & Grow sont-ils taxés ? Il existe différentes opinions et expériences parmi les investisseurs P2P sur cette question populaire et fréquemment posée. En général, les revenus générés par les prêts P2P doivent être imposés en tant que revenus d’intérêts. Avec Bondora Go & Grow, la situation est quelque peu différente. La plateforme elle-même écrit : « Vous ne payez d’impôt que sur l’argent que vous retirez au-delà du montant total que vous avez versé. Par exemple, si vous investissez 1 000 €, tout ce que vous retirez jusqu’à 1 000 € est considéré comme un retrait de capital, tout ce qui dépasse 1 000 € est considéré comme des intérêts. » En termes simples : si vous ne retirez pas plus d’argent que vous n’en avez investi initialement, vous n’avez réalisé aucun bénéfice et vous n’avez donc pas d’impôt à payer. On parle également d’imposition alternative. Selon l’évaluation de la plateforme, Bondora Go & Grow est considéré comme un produit d’investissement optimisé fiscalement, permettant aux intérêts composés de produire pleinement leur effet. La question de savoir si ce modèle d’optimisation fiscale s’applique doit être examinée au cas par cas avec un conseiller fiscal ou directement auprès de l’administration fiscale. Les investisseurs peuvent télécharger un rapport fiscal dans la rubrique « Rapport fiscal Go & Grow » des paramètres. Toute personne souhaitant investir dans Bondora Go & Grow doit être consciente des risques liés à ce produit d’investissement. Mais quels sont ces risques ? Et comment peuvent-ils être évalués ? Les sections suivantes apportent davantage de détails. Depuis avril 2026, Go & Grow est exploité par la société indépendante « Go&Grow OÜ », à la suite de sa scission du Groupe Bondora. Pour les investisseurs, rien ne change opérationnellement pour le moment. Sur son marché national en Estonie, la plateforme n’est soumise à aucune supervision ou contrôle de la part d’une autorité financière. Il n’existe ni système d’indemnisation des investisseurs ni aucune exigence réglementaire en matière de conformité ou de normes de transparence. En tant que produit sans licence réglementaire propre, la confiance dans le groupe d’entreprises sous-jacent est un facteur de risque clé. Ce qui plaide en faveur de Go & Grow, c’est sa longue association avec le Groupe Bondora, le développement commercial constamment rentable du groupe et ses rapports financiers audités par KPMG. Aucun Red Flag présent. Tous les fonds déposés dans Go & Grow sont automatiquement investis dans des prêts. Il n’existe plus de fonction portefeuille avec des soldes non alloués. Tous les fonds des investisseurs sont détenus sur des comptes clients ségrégués auprès d’AS LHV Pank, une filiale du plus grand établissement financier national d’Estonie. Les fonds sont donc séparés des fonds opérationnels propres de la plateforme. Les IBAN individuels pour les investisseurs ne sont pas fournis. Les paiements entrants sont identifiés à l’aide de numéros de référence et de comptes bancaires vérifiés. Contrairement aux dépôts bancaires traditionnels, il n’existe aucun droit à indemnisation via un système de garantie des dépôts. Les investisseurs doivent donc être conscients que le capital investi est soumis à un risque réel de perte, que les rendements ne sont pas garantis et qu’il peut ne pas être possible de récupérer la totalité du montant investi. Depuis le lancement de Go & Grow Pocket, Bondora met également en avant une couverture d’assurance allant jusqu’à 25 000 euros. Celle-ci ne s’applique toutefois qu’au produit Pocket et non au compte Go & Grow classique. Une police d’assurance se distingue par ailleurs fondamentalement d’un système légal de garantie des dépôts : il s’agit d’un contrat de droit privé assorti de plafonds de garantie définis, d’exclusions et d’un sinistre délimité, alors que la garantie des dépôts constitue un droit légal. Tant que les conditions ne sont pas publiées, l’étendue de la protection reste impossible à évaluer. Dans le passé, Bondora a dû faire face à plusieurs situations de crise, notamment la pandémie de COVID-19 et la guerre en Ukraine. Pandémie de COVID-19 : Bondora a répondu rapidement à l’éclatement de la pandémie en réduisant significativement l’émission de nouveaux prêts. En Espagne et en Finlande, les activités de crédit ont même été entièrement suspendues pendant plusieurs mois. Cette approche conservatrice s’est avérée financièrement bénéfique : en 2020, Bondora a enregistré un bénéfice net de 3,4 millions d’euros, ce qui en a fait l’année financière la plus solide de l’histoire de la plateforme à cette époque. Guerre en Ukraine : Étant donné que les marchés de crédit de Bondora sont situés en dehors de la zone de guerre affectée, le conflit n’a eu aucun impact direct sur la plateforme. Selon Bondora, il n’y a eu aucune perturbation opérationnelle liée à la guerre en Ukraine à aucun moment. La stabilité financière d’une plateforme P2P est un facteur de risque clé. Bondora est-elle déjà en mesure d’opérer de manière rentable ? Et quelles conclusions peut-on tirer du bilan ? Rapport Annuel Auditeur: KPMG Baltics Cabinet d'audit établi et indépendant (Top 10 mondial). Norme: IFRS Norme reconnue internationalement. Transparente et comparable. Les chiffres suivants sont basés sur le rapport annuel du groupe Bondora pour 2025. Le rapport a été préparé par KPMG Baltics et audité conformément aux normes IFRS. Les chiffres présentent donc un certain degré de crédibilité. Au cours de l’exercice 2025, Bondora a augmenté son chiffre d’affaires de 19 %, atteignant 62,7 millions d’euros. Parallèlement, son portefeuille de prêts a progressé de 16 %, pour atteindre 697 millions d’euros, tandis que son bénéfice net a été multiplié par près de huit, atteignant un niveau record de 9,5 millions d’euros. Par conséquent, Bondora Group AS, la société mère de la plateforme Bondora, est restée rentable sans interruption depuis 2017. Le bilan reste tout aussi solide. Le ratio de fonds propres (74,7 %), le ratio d’endettement (0,34) et le ratio de liquidité (3,18) se situent tous à des niveaux solides et sains. L’augmentation exceptionnelle du bénéfice, et par conséquent de certains ratios financiers, a été soutenue par une opération exceptionnelle au cours de laquelle Bondora a vendu un portefeuille de prêts non performants finlandais à un investisseur institutionnel. Bien qu’une partie du prix de vente ne soit encaissée qu’au cours des trois prochaines années (comptabilisée au bilan comme une créance à long terme de 2,65 millions d’euros), il semble que Bondora ait déjà crédité les investisseurs de l’intégralité du produit de cette vente. Le rapport annuel ne précise pas dans quelle mesure cette opération exceptionnelle a contribué au bénéfice total du groupe. Sans connaître l’ampleur exacte de cet effet ponctuel, il est impossible de déterminer avec précision la rentabilité récurrente sous-jacente de l’entreprise. Pendant longtemps, les statistiques de Bondora, qui couvrent l’ensemble des prêts depuis 2008, ont montré une tendance négative de la performance globale du portefeuille de prêts. Début 2025, la performance du portefeuille de prêts de Bondora se situait en dessous du rendement initial de 6,75 %, proposé dès le départ aux investisseurs de Go & Grow. Une pétition que j’ai lancée, plaidant pour une communication transparente sur le portefeuille de prêts de Go & Grow, a été rejetée par Bondora. En conséquence, d’importantes questions relatives à la transparence et au rendement de Go & Grow restent sans réponse. Par le passé, Bondora a répété à plusieurs reprises que le rendement de Bondora Go & Grow n’était pas garanti. Il peut au contraire être modifié à tout moment et ajusté aux conditions de marché en vigueur. Le seul ajustement effectué à ce jour a eu lieu le 1er avril 2025, lorsque le rendement a été abaissé de 6,75 % à 6 %. Le risque de liquidité doit également être pris en compte, car Bondora met fortement en avant la disponibilité quotidienne des fonds investis dans sa communication autour de Go & Grow. Cette promesse n’a toutefois pas toujours été pleinement tenue par le passé. Au début de la pandémie de COVID-19, la demande de retraits a augmenté de manière si importante que la plateforme a dû introduire temporairement des paiements partiels entre mars 2020 et juin 2020. Les réserves du portefeuille de prêts de Go & Grow n’étaient donc pas suffisantes pour tenir en toutes circonstances la promesse d’une liquidité quotidienne. Les investisseurs doivent ainsi être conscients du risque que la liquidité quotidienne ne puisse être garantie que dans certaines conditions de marché. Les défauts de paiement font partie du quotidien de toute plateforme de prêts P2P. Étant donné que les investisseurs de Bondora Go & Grow ne bénéficient d’aucune garantie ni protection sur le rendement annoncé, il est pertinent d’examiner de plus près le processus de recouvrement et de récupération, qui se compose chez Bondora de quatre phases : Selon Bondora, entre 31 % et 54 % du capital en défaut est récupéré dans un délai de trois ans, selon le pays. En moyenne, le montant récupéré sur un prêt en défaut de 1 000 euros se situe entre 667 et 689 euros. En juillet 2025, Bondora a publié une répartition des prêts actuellement en défaut ainsi que de l’étape du processus de recouvrement à laquelle ils se trouvent. Sur les marchés établis comme l’Estonie et la Finlande, 54 % et 66 % des prêts respectivement sont déjà au stade de l’huissier, c’est-à-dire la dernière étape du processus. Aux Pays-Bas, un marché plus récent, 75 % des prêts sont encore entre les mains d’une agence de recouvrement. Les perspectives de récupération sont jugées particulièrement faibles en Estonie, où 23 % des prêts en défaut sont considérés comme difficilement récupérables. À l’inverse, les perspectives sont beaucoup plus optimistes en Lettonie, où seulement 3 % des prêts sont considérés comme peu susceptibles d’être récupérés. Dans cette section, j’ai listé ce que je considère comme les avantages et inconvénients les plus importants de Bondora Go & Grow. Lancé en 2018, Bondora Go & Grow a établi de nouvelles normes en matière de rendements fixes, de facilité d’utilisation, de haute liquidité et de large diversification. En particulier, la combinaison de simplicité et de haute liquidité fait de Go & Grow une bonne option pour deux types d’investisseurs : À l’exception d’une période de trois mois qui a suivi l’apparition de la pandémie de COVID-19, la plateforme a continuellement maintenu une liquidité quotidienne depuis 2018. Malgré ce solide historique, il est clair que la liquidité peut être limitée dans des situations exceptionnelles. Au-delà de la liquidité, les investisseurs doivent également prêter une attention particulière aux risques sous-jacents liés à la transparence et aux rendements, qui sont détaillés dans cette analyse de Go & Grow. Ceux qui ont un horizon d’investissement à long terme trouveront des alternatives plus solides dans le domaine des prêts P2P en termes de rendements attendus et d’atténuation des risques. Personnellement, j’ai utilisé Bondora Go & Grow comme investisseur actif entre juin 2018 et août 2023, puis de nouveau à partir de janvier 2025. Durant cette période, j’ai gagné plus de 7 000 EUR d’intérêts. Vous voulez également essayer Bondora Go & Grow ? Alors inscrivez-vous maintenant en utilisant le lien ci-dessous. Les nouveaux investisseurs reçoivent un crédit de départ de 5 € après l'inscription. Pour conserver ce bonus, un dépôt d'au moins 50 € doit être effectué sous 30 jours. Le bonus est bloqué pendant les 30 premiers jours. Vous investissez déjà dans Bondora Go & Grow et cherchez des alternatives similaires à forte liquidité ? Dans l’environnement de marché actuel, les alternatives les plus proches de Go & Grow sont Monefit SmartSaver, TWINO FLEXI et Modena. Le tableau ci-dessous vise à montrer les parallèles et les différences entre ces produits. Vous pouvez trouver d’autres alternatives à Bondora Go & Grow sur ma page de comparaison des plateformes P2P. Bondora Go & Grow est un produit d’investissement de la plateforme P2P estonienne Bondora, lancé en avril 2018. Il promet un rendement fixe de 6 % par an, une liquidité quotidienne et une utilisation simple sans sélection manuelle de crédits. Actuellement 6 % par an avec capitalisation quotidienne des intérêts. Entre avril 2018 et avril 2025, le rendement était de 6,75 %. Bondora peut ajuster le taux d’intérêt à tout moment et celui-ci n’est pas garanti. Personnellement, j’ai gagné plus de 7 000 € d’intérêts depuis 2018. Bondora n’est pas réglementée et n’offre pas de garantie des dépôts. Le long historique depuis 2008, la rentabilité continue depuis 2017 et les rapports financiers audités soutiennent la stabilité de la plateforme. Néanmoins, le capital investi est soumis à un risque réel de perte. Bondora annonce une liquidité quotidienne. À l’exception d’une période de près de trois mois après le début de la pandémie de COVID-19 en 2020, cette promesse a été tenue depuis avril 2018. Des paiements partiels ne peuvent être exclus dans des circonstances exceptionnelles. En partie. Les durées, les préavis et la disponibilité quotidienne sont comparables. Le rendement de 6 % est nettement supérieur aux offres habituelles de livrets d’épargne. La différence clé : les livrets d’épargne en Allemagne sont protégés par la garantie des dépôts jusqu’à 100 000 €, ce qui n’est pas le cas de Bondora Go & Grow. Je suis Denny Neidhardt, le fondateur de *re:think P2P*, où j’aide les investisseurs particuliers à prendre des décisions plus intelligentes et fondées sur des recherches dans le domaine des prêts P2P. Depuis 2019, je publie des analyses approfondies, des évaluations de plateformes et des études de risque pour apporter plus de transparence à cet univers d’investissement. Mon objectif : remettre en question les promesses marketing, analyser les évolutions du secteur et fournir aux investisseurs des informations honnêtes et indépendantes.
Qu’est-ce que Bondora ?
Visite des Bureaux de Bondora
Qu’est-ce que Bondora Go & Grow ?
 Bondora Go & Grow est un produit d’investissement proposé par la plateforme de prêts P2P Bondora présentée précédemment. Les premiers investisseurs ont pu tester Go & Grow dès avril 2018, tandis que le produit a été officiellement lancé et rendu accessible à tous les investisseurs en juin 2018.
Fiche Bondora Go & Grow
Début des Opérations :
2008 (Bondora) / Avril 2018 (Go & Grow)
Nom Juridique :
Go&Grow OÜ (LIEN)
Siège Social :
Tallinn, Estonie
Régulée :
Non
PDG :
Pärtel Tomberg (Décembre 2007)
Actifs sous Gestion :
786+ millions d'euros
Nombre d’Investisseurs :
514 000+
Rendement Attendu :
Jusqu'à 6%
Score de Sécurité :
5,5 / 10 (Rang 18 sur 31) | Voir la Méthodologie
Type de Prêt Principal :
Prêts à la Consommation
Garanties :
Non
Actualités Bondora Go and Grow
Actionnaires et Direction
Actionnaires

Direction
 Pärtel Tomberg est le fondateur et le visage de Bondora. Né en Estonie et élevé à Tallinn avec trois frères et sœurs, Tomberg est parti au Royaume-Uni à l’âge de 17 ans pour y étudier. Trois ans plus tard, il y a obtenu son diplôme de l’université Oxford Brookes en International Business Management.
Inscription et Bonus
Bonus Bondora Go & Grow
Bondora Go & Grow : Comment ça Fonctionne
Objectifs
Rendement
Go & Grow Pocket
Limite de Dépôt Go & Grow

Portefeuille de Prêts

Retraits
Frais
Impôts sur Bondora Go & Grow
Rapport Fiscal Go & Grow

Risques de Bondora Go & Grow
Risque de la Plateforme
Red Flags 0
Ségrégation des Fonds et Protection des Dépôts
Bondora en Situations de Crise
 Sur le plan opérationnel, Bondora Go & Grow a connu des contraintes de liquidité pendant près de trois mois. En raison de réserves de trésorerie insuffisantes, des retraits partiels ont été temporairement introduits. En conséquence, Bondora a par la suite mis en place une limite mensuelle de dépôt pour Go & Grow afin de mieux équilibrer l’offre et la demande.
Stabilité Financière
Rentabilité

Bilan

Risque de Rendement
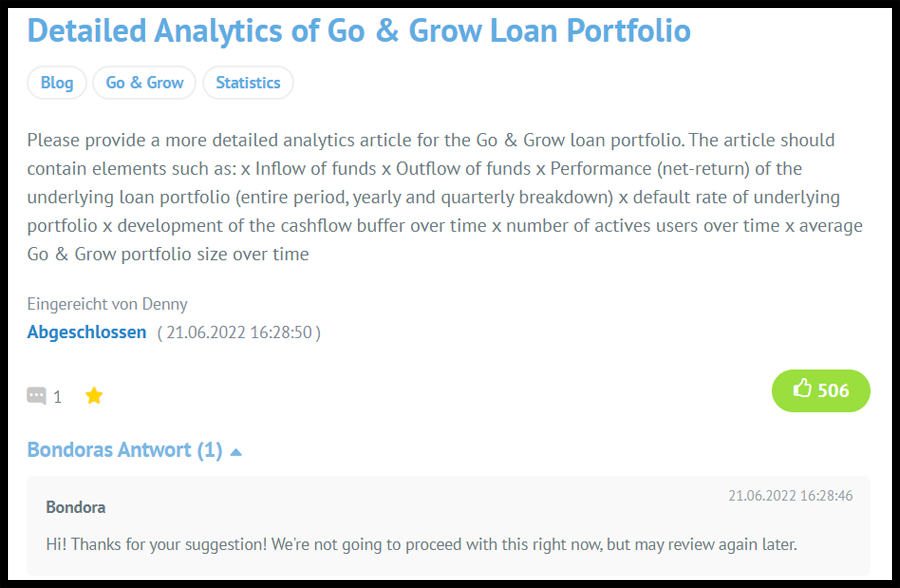
 Bondora fait la promotion de Go & Grow avec un rendement de 6 %. Pour que ce rendement puisse être versé durablement aux investisseurs, il doit être généré par le portefeuille de prêts. Dans le cas contraire, le système derrière Go & Grow finira par s’effondrer. Comment évaluer ce risque ?
Risque de Liquidité
Risque de Défaut de Paiement

Avantages et Inconvénients
Résumé de mon Avis sur Bondora Go & Grow
 Quelle est la conclusion finale de cet avis sur Bondora Go & Grow ? Le produit d’investissement estonien vaut-il la peine d’être essayé ?
d’une part, les nouveaux investisseurs ou les investisseurs moins expérimentés qui souhaitent commencer à investir dans les prêts P2P rapidement et facilement ; et d’autre part, les investisseurs ayant un fort besoin de liquidité et qui veulent placer leur argent à court terme à un taux d’intérêt attractif.
Alternatives à Bondora Go and Grow
Critère
Go & Grow
SmartSaver
FLEXI
Modena
Lancement
2018
2022
2026
2025
Siège social
Estonie
Estonie
Lettonie
Estonie
Rendement
6 %
7,5 %
6 %
Jusqu’à 11 %
Intérêts crédités
Quotidien
Quotidien
Quotidien
Mensuel
Disponibilité
Quotidien
Max. 10 jours
Quotidien
Max. 31 jours
Invest. minimum
1 €
10 €
10 €
50 €
Invest. maximum
Sans limite
500 000 €
10 000 €
Sans limite
Régulation
Non
Non
Oui
Non
Garantie
Non
Non
Non
Non
FAQ Bondora Go & Grow Avis