
À propos du score des prêteurs re:think P2P
Le score des prêteurs re:think P2P évalue plus de 100 prêteurs selon six critères de bilan : reporting, rentabilité, rendement des actifs, ratio de fonds propres, liquidité et qualité du portefeuille (défauts). L’évaluation s’appuie sur des états financiers audités, lorsqu’ils sont disponibles. Les plateformes P2P elles-mêmes sont évaluées séparément par le re:think P2P Risk Score.
Sur de nombreuses plateformes de P2P, les investisseurs peuvent choisir parmi un grand nombre de prêteurs. L’expérience a montré à plusieurs reprises que la qualité compte souvent davantage que la quantité.
Alors, comment identifier les meilleurs initiateurs de prêts ?
L’un des facteurs les plus importants est la solidité financière. C’est pourquoi les prêteurs présentés sur cette page sont examinés selon six critères distincts, pour un score global pouvant atteindre 100 points.
Sont pris en compte tous les prêteurs disposant d'un score global. Les sociétés sans portefeuille de crédit propre et les prêteurs sans rapport exploitable ne sont pas inclus.
Comment fonctionne le score de comparaison des prêteurs
Il existe six critères au total, chacun noté sur une échelle de 1 (niveau le plus faible) à 5 (niveau le plus élevé). Chaque niveau est multiplié par son propre coefficient. Additionnés, ils donnent un score global pouvant atteindre 100 points. Voici le détail :
| Critère | Coefficient | Points max. |
|---|---|---|
| Reporting (qualité de l’audit) | 4 | 20 |
| Rentabilité | 2 | 10 |
| Rentabilité des actifs (ROA) | 2 | 10 |
| Ratio de fonds propres | 5 | 25 |
| Liquidité | 2 | 10 |
| Qualité du portefeuille (défauts) | 5 | 25 |
| Total | 20 | 100 |
Score global
Le score de comparaison des prêteurs condense l’ensemble des indicateurs financiers disponibles et des informations qualitatives en un seul indicateur de risque. Chaque niveau est multiplié par son coefficient, puis les résultats sont additionnés sur les six critères.
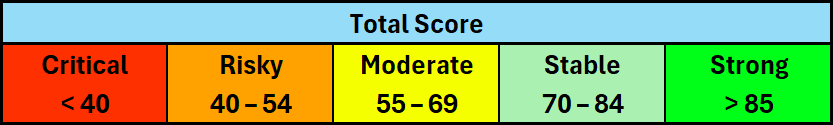
La façon dont chaque critère est calculé et évalué est expliquée sous les tableaux : → Les six critères en détail
Comment lire les tableaux
- Tri : Les prêteurs évalués figurent en premier, classés par score global. En dessous se trouvent les sociétés qui disposent d’indicateurs financiers mais d’aucun score global. Tout en bas figurent les prêteurs sans rapport exploitable.
- Pas de score global : Certaines holdings et sociétés de projet ne possèdent pas de portefeuille de crédit propre. Le critère du portefeuille ne leur est donc pas applicable, raison pour laquelle aucun score global n’est indiqué.
- Données manquantes : La transparence est un élément central d’une gestion financière solide. Si un prêteur ne publie pas un indicateur donné, cela est considéré comme un risque accru et se traduit par 0 point.
- Année : Renvoie directement au rapport annuel analysé. Chaque évaluation est ainsi vérifiable à la source.
- Note (*) : Qualité du portefeuille issue du calcul de substitution fondé sur le taux de couverture des provisions.
- Cellule vide : Non communiqué dans les comptes annuels.
Afranga
Vous trouverez davantage d’informations sur la plateforme dans mon avis sur Afranga.
Prêteur Année Audité Profit ROA F. Propres Liquidité Pertes Score Stik Credit (BG) 2025 Nexia EUR 2,3M 7,1% 44,1% 2,45 34,2% 81 Credirect (BG) 2025 Non audité EUR 3,5M 52,6% 91,3% 11,30 51,8% 64 Lendivo (BG) 2025 Nexia EUR 171K 4,7% 13,8% 1,96 57,0% 57 Lev Credit (BG) 2025 Non audité EUR 255K 28,8% 76,2% 29,0%* 54 Swiss Funds (CZ) 2025 Non audité EUR 22K 0,8% 22,3% 1,11 24,4%* 38 Tiberus (BG)
Bondora
Vous trouverez davantage d’informations sur la plateforme dans mon avis sur Bondora Go & Grow.
Prêteur Année Audité Profit ROA F. Propres Liquidité Pertes Score Bondora Group (EE) 2025 KPMG EUR 9,5M 29,6% 74,7% 3,18
Debitum
Vous trouverez davantage d’informations sur la plateforme dans mon avis sur Debitum.
Prêteur Année Audité Profit ROA F. Propres Liquidité Pertes Score Sandbox (LV) 2025 BK Partneris EUR 235K 6,7% 31,7% 0,83 56 Evergreen (EE) 2024 Non audité EUR 279K 9,2% 24,7% 2,08 49 Juno (LV) 2024 Non audité EUR 158K 1,4% 7,6% 0,10 28 Triple Dragon (GB) 2024 Non audité EUR 0 0,0% 0,0% 3,35 27 Baltic Terra (LV) 2025 S. Vilcānes audits EUR 266K 91,9% 99,0% 95,54 LFDF (LV) 2025 S. Vilcānes audits EUR 1,6M 6,5% 7,9% 0,08
Esketit
Vous trouverez davantage d’informations sur la plateforme dans mon avis sur Esketit.
Prêteur Année Audité Profit ROA F. Propres Liquidité Pertes Score Jet Finance (KZ) 2024 Grant Thornton EUR 1,2M 4,4% 20,6% 1,15 13,4% 79 Spanda Capital (ES) 2024 Cortés y Asoc. EUR 12K 0,4% 0,2% 0,85 34,0% 41 Mojo Capital (AE) 2025 Non audité EUR 327K 3,9% 1,6% 17,71 35 JMD Investments (LV) 2024 Baker Tilly EUR 4,6M 32,2% 51,8% 0,25 A24 Group (LV) Credus Capital Lionpro (LV) MDI Finance (LK) Nimbura (MY)
Income Marketplace
Vous trouverez davantage d’informations sur la plateforme dans mon avis sur Income Marketplace.
Prêteur Année Audité Profit ROA F. Propres Liquidité Pertes Score Virtus (XK) 2025 BDO EUR 372K 3,3% 11,4% 0,46 2,6% 75 ITF Group (BG) 2025 Ecovis EUR 2,8M 11,1% 29,8% 1,61 43,6% 69 Autofino (LT) 2025 Vitkevicius EUR 55K 1,3% 13,8% 0,65 8,9% 62 DanaKredi (ID) 2025 Non audité EUR 4,1M 9,4% 74,4% 3,00 59 Simpleros (ES) 2024 Non audité EUR 201K 12,3% 31,3% 2,28 56,2% 59 Hoovi (EE) 2024 Non audité EUR 662K 9,9% 12,1% 0,54 12,3% 58 Ibancar (ES) 2025 Non audité EUR 730K 3,4% 14,6% 1,0% 57 Pinjam Yuk (ID) 2025 Non audité EUR 10,6M 21,9% 57,0% 64,4% 52 Mocasa (PH) 2025 Non audité EUR (167K) (7,0%) 42,8% 1,50 67,8% 46 One Leasing (MK) 2025 Russell Bedford EUR (129K) (11,7%) (12,5%) 0,06 15,0%* 32 Current Auto (LT) 2025 Non audité EUR 360K 3,4% 0,0% 0,16 27 Sandfield (GB) 2025 Non audité EUR 2,4M 8,5% (0,7%) 27 Danabijak (ID) 2023 Kreston EUR 16K 2,6% 21,4% 0,66
Lendermarket
Vous trouverez davantage d’informations sur la plateforme dans mon avis sur Lendermarket.
Prêteur Année Audité Profit ROA F. Propres Liquidité Pertes Score Creditstar Group (EE) 2025 KPMG EUR 13,5M 3,0% 15,6% 0,44 14,6% 73 Rapicredit (CO) 2024 Nexia M&A EUR 457K 1,6% 19,9% 2,04 10,4% 73 Credifiel (MX) 2025 RSM EUR 4,8M 3,4% 35,7% 1,48 15,8% 71 Best Credit Invest (RO) 2025 3B Expert Audit EUR 21K 3,2% 39,0% 23,6%* 59 Dineo (ES) 2024 BNFIX EUR 2,4M 25,0% 0,7% 3,36 46,3% 52 Ok Credit (MD) 2025 Non audité EUR 21K 4,9% 24,6% 6,62 47 Flowpay (CZ) 2024 Non audité EUR 106K 5,3% 4,7% 29 Aiffin Drive (FR) Rapicredit Iberica
Lendiball
| Prêteur | Année | Audité | Profit | ROA | F. Propres | Liquidité | Pertes | Score |
|---|---|---|---|---|---|---|---|---|
| Victoria Credit (MD) | 2025 | MOLDAUDITING | EUR 39K | 10,3% | 60,0% | 33,3%* | 60 | |
| Virtula Finance (RO) | 2024 | ASTRA | EUR (13K) | (6,7%) | 98,4% | 52,4% | 50 |
Loanch
Vous trouverez davantage d’informations sur la plateforme dans mon avis sur Loanch.
Lonvest
Vous trouverez davantage d’informations sur la plateforme dans mon avis sur Lonvest.
Prêteur Année Audité Profit ROA F. Propres Liquidité Pertes Score AmanahKredit (MY) Clicredito (MX) SpaceCrew Finance (SG)
Mintos
Vous trouverez davantage d’informations sur la plateforme dans mon avis sur Mintos.
Prêteur Année Audité Profit ROA F. Propres Liquidité Pertes Score ESTO (EE) 2025 KPMG EUR 14,4M 18,8% 46,4% 3,33 9,6% 95 Eleving Group (LU) 2025 BDO EUR 29,2M 5,5% 18,3% 3,42 21,8% 80 Hipocredit (LT) 2025 Nexia EUR 1,1M 4,2% 15,8% 14,52 80 Gocredit (MX) 2025 Non audité EUR 4,4M 10,1% 44,2% 7,35 13,8% 79 Eleving (AM) 2025 BDO EUR 2,7M 13,3% 59,2% 1,51 30,3%* 78 Financiera Mexi (MX) 2024 BDO EUR 1,8M 3,0% 35,0% 2,66 11,0% 78 Placet Group (EE) 2025 KPMG EUR 5,6M 6,3% 38,4% 4,76 20,3% 77 IuteCredit (MK) 2025 Moore Stephens EUR 3,7M 7,4% 15,2% 4,31 22,9% 76 Sun Finance Group (LV) 2025 BDO EUR 58,3M 20,7% 33,0% 3,54 40,0% 75 Finclusion (KE) 2025 PwC EUR 31K 0,3% 29,2% 13,9% 74 Eleving (BW) 2025 BDO EUR 1,3M 4,6% 22,4% 14,9% 73 Eleving (GE) 2025 Non audité EUR 1,7M 5,6% 74,9% 2,22 19,5% 72 Credifiel (MX) 2025 RSM EUR 4,8M 3,4% 35,7% 1,48 15,8% 71 IuteCredit (AL) 2025 RSM EUR 4,4M 4,5% 24,4% 1,76 30,8% 71 Mozipo Group (LT) 2025 Grant Thornton EUR 359K 2,0% 29,6% 20,4%* 71 Eleving / Mogo (MD) 2024 BDO EUR 1,3M 6,9% 12,3% 14,4% 70 Eleving / Sebo (MD) 2025 BDO EUR 2,6M 8,7% 31,2% 31,0% 70 ID Finance (ES) 2025 EY EUR 20,4M 15,4% 23,5% 2,23 59,6% 70 ID Finance Gruppe (ES) 2025 EY EUR 11,6M 5,2% 15,4% 2,97 59,1% 70 Mozipo Group (RO) 2025 Non audité EUR 61K 1,0% 37,4% 2,29 7,1% 70 Cash Credit (BG) 2024 Einzelprüfer EUR 265K 4,0% 55,4% 1,80 1,7% 69 DelfinGroup (LV) 2025 BDO EUR 9,6M 6,6% 18,5% 0,45 33,1% 67 Iute Group (EE) 2025 KPMG EUR 9,9M 2,1% 15,8% 24,5% 66 IuteCredit (MD) 2025 Baker Tilly EUR 256K 0,4% 25,4% 2,04 25,4% 66 Eleving / AS Mogo (LV) 2024 BDO EUR (969K) (2,6%) 72,4% 2,29 43,7% 64 BB Finance (EE) 2024 KPMG EUR 1,1M 5,0% 18,0% 25,8% 63 Restock Tech Group (ID) 2025 Non audité EUR 137K 1,6% 17,5% 6,72 8,6% 63 Eleving (LT) 2025 Non audité EUR 213K 0,9% 16,3% 2,46 5,0% 61 Pinjam Yuk (SG) 2025 Non audité EUR 1,5M 5,2% 42,8% 1,73 79,0% 60 Eleving (AL) 2025 Non audité EUR 6,0M 14,5% 30,2% 23,1% 57 Eleving / FINMAK (MK) 2025 Non audité EUR 4,4M 17,0% 53,6% 30,4% 57 MK Kredit (RO) 2025 Non audité EUR 2,0M 3,8% 19,4% 10,2% 57 Watu Credit (UG) 2024 Non audité EUR 8,3M 9,1% 28,9% 18,7% 57 Vivalia (MX) 2025 Non audité EUR 97K 0,2% 46,2% 15,6% 56 Evergreen Finance (GB) 2025 Non audité EUR 1,7M 5,2% 22,4% 1,59 33,6% 55 Credius (RO) 2025 Non audité EUR 1,7M 7,6% 40,7% 35,6% 52 Mogo (KZ) 2025 Non audité EUR 8,1M 7,2% 16,3% 18,4% 52 MK Kredit (MD) 2025 Non audité EUR 241K 1,0% 32,7% 24,7% 51 Sun Finance (SE) 2025 Einzelprüfer EUR 2,5M 9,2% 9,6% 1,11 65,7% 49 Monefit (EE) 2025 Non audité EUR 88K 0,1% 10,2% 7,3% 46 Eleving (EE) 2025 Non audité EUR 16K 0,0% 7,6% 0,99 20,9% 45 ESTO (LT) 2025 Tezaurus (eingeschraenkt) EUR (864K) (10,3%) (34,9%) 2,23 18,7% 42 Creditstar (FI) 2025 Non audité EUR 96K 0,1% 2,9% 10,5% 41 IuteCredit (BG) 2024 AELB Bulgaria EUR (1,2M) (8,1%) 8,3% 1,21 57,8% 41 Hipocredit (LV) 2025 Non audité EUR 206K 1,2% 14,6% 8,12 38 Eleving / mogo (LT) 2024 ROSK EUR (667K) (2,6%) 7,8% 32 IDF Eurasia (KZ) 2025 Non audité EUR (19,7M) (8,5%) 11,0% 0,80 61,5% 29
Monefit SmartSaver
Vous trouverez davantage d’informations sur la plateforme dans mon avis sur Monefit SmartSaver.
Prêteur Année Audité Profit ROA F. Propres Liquidité Pertes Score Creditstar Group (EE) 2025 KPMG EUR 13,5M 3,0% 15,6% 0,44 14,6% 73
Nectaro
Vous trouverez davantage d’informations sur la plateforme dans mon avis sur Nectaro.
PeerBerry
Vous trouverez davantage d’informations sur la plateforme dans mon avis sur PeerBerry.
Prêteur Année Audité Profit ROA F. Propres Liquidité Pertes Score PujckaPlus (CZ) 2025 SolveBros EUR 1,7M 19,9% 53,3% 2,06 28,0% 77 OneCredit (KZ) 2025 Almir EUR 666K 11,2% 51,2% 3,37 145,8% 76 ACredit (RO) 2025 Savvy Audit EUR 2,6M 69,6% 43,3% 25,4% 69 FinWind (LT) 2025 AUDIFINA EUR 1,9M 73,7% 83,2% 4,98 67 Smartcredito (ES) 2025 Non audité EUR 523K 6,7% 21,7% 13,22 6,8% 67 NovaLend (PL) 2025 Quantum Audyt EUR 38K 0,6% 8,9% 0,91 6,0% 58 A-Credit (KZ) 2025 Baker Tilly EUR (306K) (2,0%) 72,5% 1,81 57,0% 52 Findom (KZ) 2025 Baker Tilly EUR (1,1M) (44,4%) 23,4% 1,04 203,6% 52 Credit365 (MD) 2025 Manager Audit EUR 91K 0,7% 14,8% 4,45 46 Credito365 (MX) 2025 Servicios Vanguardistas EUR 1,4M 26,5% (10,0%) 8,06 45 CashX (NG) 2025 BSG Professional EUR (26K) (3,1%) (7,0%) 457,62 40,1% 40 LendPlus (KE) 2025 MGK EUR (26K) (0,5%) (6,5%) 19,02 49,0% 38 Credito365 (CO) 2025 Revisor Fiscal EUR (304K) (22,2%) (17,3%) 2,34 70,8% 36 LendPlus (ZA) 2025 Mahleka D EUR (6,2M) (119,8%) (110,1%) 1,81 107,4% 34 Cash-Express (PH) 2025 Non audité EUR (732K) (36,3%) (185,2%) 4,35 50,4% 28 Lendi (AR) 2025 J. C. Pisaco EUR (116K) (54,7%) (44,7%) 0,66 21 Mira Prima (ES) 2025 Non audité EUR (135K) (6,4%) (6,3%) 0,79 17 Mira Segundo (ES) 2025 Non audité EUR (282K) (5,6%) (5,5%) 0,06 15 Aventus Biznes (PL) Crediflow (ZA) Credit365 (AU) Jabulani Money (ZA) PaydayLoanPlus (CA) Prestamo365 (PE) PrimeLoans (ZA) RealCredito (ES) TuParcero (CO)
Robocash
Vous trouverez davantage d’informations sur la plateforme dans mon avis sur Robocash.
Prêteur Année Audité Profit ROA F. Propres Liquidité Pertes Score UnaFinancial (SG) 2024 Non audité EUR 553K 0,5% 3,8% 51,8% 22
Swaper
| Prêteur | Année | Audité | Profit | ROA | F. Propres | Liquidité | Pertes | Score |
|---|---|---|---|---|---|---|---|---|
| Wandoo Finance Group (LV) | 2025 | Dzerele | EUR 3,7M | 7,3% | 18,0% | 2,50 | 52,7% | 62 |
| SW Finance (EE) | 2025 | Assertum | EUR (39K) | (0,2%) | (0,4%) | 1,35 | 27 | |
| Fidemio (LV) |
Twino
Vous trouverez davantage d’informations sur la plateforme dans mon avis sur TWINO.
Prêteur Année Audité Profit ROA F. Propres Liquidité Pertes Score Fincard (PL) 2025 BDO EUR 10,4M 18,5% 42,5% 1,81 37,1% 66
Viainvest
Vous trouverez davantage d’informations sur la plateforme dans mon avis sur Viainvest.
Les six critères en détail
Vous trouverez ci-dessous un aperçu des critères appliqués pour évaluer la solidité financière, avec leur signification, leur calcul et leur interprétation.
Norme de reporting
Échelle :
- Niveau 5 (solide) : Audités selon les IFRS par un cabinet du top 10
- Niveau 4 (stable) : Audités selon les IFRS par un cabinet d’audit plus petit
- Niveau 3 (moyen) : Audités selon le référentiel comptable local par un auditeur fiable
- Niveau 2 (risque) : L’auditeur n’est pas un cabinet identifiable, l’opinion est assortie de réserves, ou il ne s’agit que d’un examen limité
- Niveau 1 (critique) : Aucun audit, simple reporting de gestion ou chiffres non audités
Le top 10 se compose de : Deloitte, PwC, EY, KPMG, BDO, RSM, Grant Thornton, Forvis Mazars, Baker Tilly et Crowe.
Les observations de l’auditeur sur la situation de l’entreprise n’entrent pas dans ce critère, par exemple une incertitude sur la continuité d’exploitation ou un « paragraphe d’observation ». Elles portent sur la situation économique, déjà mesurée par les fonds propres, le résultat, la liquidité et les défauts. Une double pénalisation est délibérément évitée. Une opinion avec réserves, en revanche, entraîne automatiquement le niveau 2, car elle met en cause la fiabilité des chiffres eux-mêmes.
Rentabilité
Échelle :
- Niveau 5 (solide) : Bénéfices lors des deux derniers exercices
- Niveau 4 (stable) : Redressement – bénéfice après un exercice déficitaire
- Niveau 3 (moyen) : Équilibre (à ±1 % du total du bilan près) après un exercice bénéficiaire
- Niveau 2 (risque) : Perte après un exercice bénéficiaire
- Niveau 1 (critique) : Pertes lors des deux derniers exercices
En l’absence de résultat de l’exercice précédent, le critère est plafonné au niveau 4 (au niveau 1 en cas de perte).
Rentabilité des actifs
Échelle :
- Niveau 5 (solide) : plus de 5 %
- Niveau 4 (stable) : de 3 % à 5 %
- Niveau 3 (moyen) : de 1 % à 3 %
- Niveau 2 (risque) : de 0 % à 1 %
- Niveau 1 (critique) : négative
Ratio de fonds propres
Échelle :
- Niveau 5 (solide) : 40 % et plus
- Niveau 4 (stable) : de 25 % à 40 %
- Niveau 3 (moyen) : de 15 % à 25 %
- Niveau 2 (risque) : de 5 % à 15 %
- Niveau 1 (critique) : moins de 5 %
Liquidité
Échelle :
- Niveau 5 (solide) : plus de 2,0
- Niveau 4 (stable) : de 1,5 à 2,0
- Niveau 3 (moyen) : de 1,0 à 1,5
- Niveau 2 (risque) : de 0,5 à 1,0
- Niveau 1 (critique) : moins de 0,5
- Niveau 0 (non communiqué) : non calculable
Qualité du portefeuille
Échelle :
- Niveau 5 (solide) : moins de 5 %
- Niveau 4 (stable) : de 5 % à 15 %
- Niveau 3 (moyen) : de 15 % à 25 %
- Niveau 2 (risque) : de 25 % à 35 %
- Niveau 1 (critique) : plus de 35 %
- Niveau 0 (non communiqué) : aucune information exploitable sur les défauts
Le dénominateur correspond aux revenus de l’activité de crédit, c’est-à-dire les intérêts plus les frais payés par l’emprunteur. En sont exclus les commissions d’intermédiation et d’agence perçues pour le compte de tiers, les revenus de titres et les intérêts intragroupe. Le numérateur, en revanche, intègre également les pertes issues de la cession de créances douteuses. Le raisonnement : céder un portefeuille en défaut avec une décote au lieu de le déprécier ne change rien au fait que la perte est réalisée.
Calcul de substitution : lorsque les comptes ne font apparaître aucune dotation de l’exercice mais uniquement la provision cumulée, le taux de couverture des provisions est utilisé à la place (provision cumulée ÷ portefeuille brut). Ces lignes sont signalées par un astérisque (*). Les niveaux sont alors : moins de 3 % / 3–6 % / 6–10 % / 10–15 % / plus de 15 %.
Avertissement
Les résultats financiers publiés ont été analysés en mon âme et conscience. Des erreurs ponctuelles ne peuvent toutefois pas être exclues. C’est pourquoi chaque année figurant dans les tableaux renvoie à la source d’origine. Les investisseurs devraient examiner les chiffres présentés ici de manière autonome et responsable. Considérés isolément, les indicateurs financiers ne constituent pas une mesure du succès ou de l’échec d’un prêteur. Des facteurs tels que le risque pays, les garanties, les engagements de rachat et la responsabilité du groupe doivent être pris en compte parallèlement.
Je suis Denny Neidhardt, le fondateur de *re:think P2P*, où j’aide les investisseurs particuliers à prendre des décisions plus intelligentes et fondées sur des recherches dans le domaine des prêts P2P. Depuis 2019, je publie des analyses approfondies, des évaluations de plateformes et des études de risque pour apporter plus de transparence à cet univers d’investissement. Mon objectif : remettre en question les promesses marketing, analyser les évolutions du secteur et fournir aux investisseurs des informations honnêtes et indépendantes.