Dernière mise à jour : 31 août 2026
Les nouveaux investisseurs reçoivent 1,5% de cashback sur leurs investissements nets durant les 90 premiers jours suivant l'inscription. Le versement intervient dans les cinq jours ouvrés suivant la fin de cette période. Je n'ai jamais été investi chez Lendermarket avec mes propres fonds. Mon évaluation de cette plateforme est neutre : je ne recommande ni ne déconseille d'y investir. Lendermarket est une plateforme P2P basée en Irlande, fondée en juin 2016 par le groupe Creditstar. Depuis son lancement opérationnel en avril 2019, les investisseurs sur Lendermarket ont pu investir dans un large éventail de prêts à la consommation internationaux, avec un rendement moyen annoncé de 15,5 %. Une caractéristique particulièrement notable de Lendermarket est l’attente de rendements élevés, alimentée par des taux d’intérêt supérieurs à la moyenne et diverses campagnes de bonus. La majorité des prêts sur Lendermarket proviennent du groupe Creditstar, une fintech estonienne regroupant plusieurs prêteurs actifs à l’international. Au cours de ses premières années, Lendermarket a été utilisé exclusivement comme source de financement pour les opérations de prêt du groupe Creditstar. En mai 2022, le premier prêteur externe a été ajouté, suite à la décision de transformer la plateforme en un marché de prêts P2P. Toutes les données et informations clés sur Lendermarket résumées de façon compacte. Comment Lendermarket gagne-t-il de l’argent ? Lendermarket génère ses revenus grâce à une commission de courtage variable, facturée aux prêteurs en échange du financement via la place de marché P2P. Le montant dépend du volume de prêts financés et peut varier entre 2 % et 5 %. La commission exacte varie également en fonction du pays de l’emprunteur et du type de prêts proposés par le prêteur. Qui sont les principaux actionnaires et dirigeants de Lendermarket ? Jetons un coup d’œil ! Qui possède Lendermarket ? La plateforme P2P “Lendermarket Limited” est entièrement détenue par “SA Financial Investments OÜ“, une société holding estonienne à laquelle appartiennent un total de 18 entreprises. Son propriétaire et bénéficiaire ultime est Aaro Sosaar, qui est également le PDG et principal actionnaire du groupe Creditstar. Il possède un diplôme universitaire en banque et finance internationale. Il se décrit comme un entrepreneur et investisseur dans les services financiers et la technologie. En septembre 2023, Carles Federico a été nommé nouveau CEO de la plateforme P2P Lendermarket. Carles est un manager expérimenté dans les domaines des ventes et de la finance, ayant précédemment travaillé pour le groupe Creditstar entre septembre 2015 et avril 2021. Par conséquent, l’indépendance souvent mise en avant de Lendermarket vis-à-vis de son principal prêteur peut être sérieusement remise en question. Actuellement, environ 15 à 20 employés travaillent directement chez Lendermarket. Selon la plateforme, aucun support opérationnel n’est fourni par le groupe Creditstar. Sur cette page, les investisseurs peuvent obtenir un aperçu des membres de l’équipe de la plateforme P2P. Pour investir sur Lendermarket, les investisseurs doivent remplir trois conditions : Le processus d’inscription est assez simple et intuitif. Après avoir ouvert un compte avec une adresse e-mail, les utilisateurs doivent remplir les questionnaires KYC (Know-Your-Customer) et AML (Anti-Money Laundering). Ensuite, une vérification d’identité est effectuée et les informations sur la résidence fiscale sont fournies. Les personnes morales ont également la possibilité de s’inscrire sur Lendermarket.
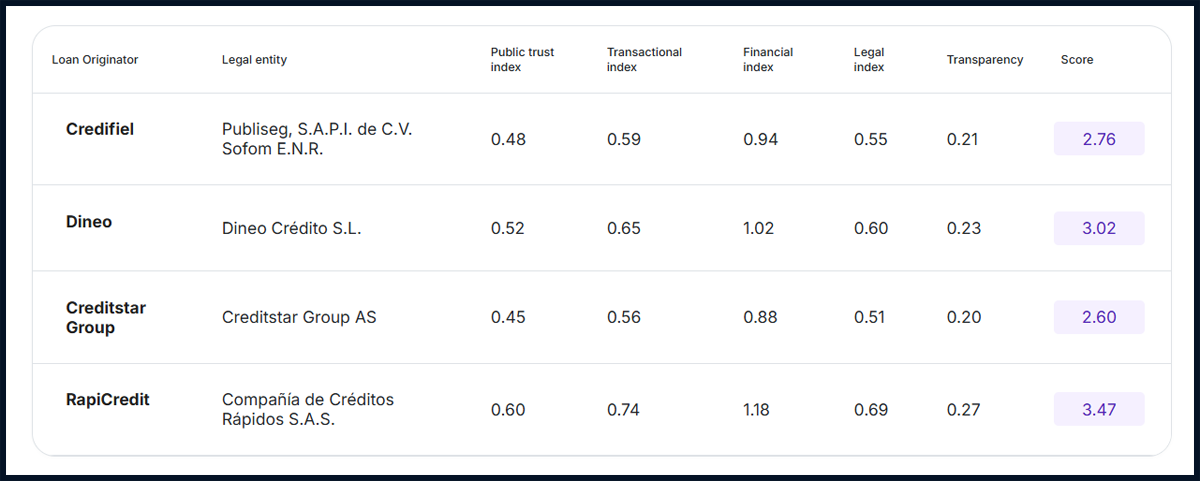
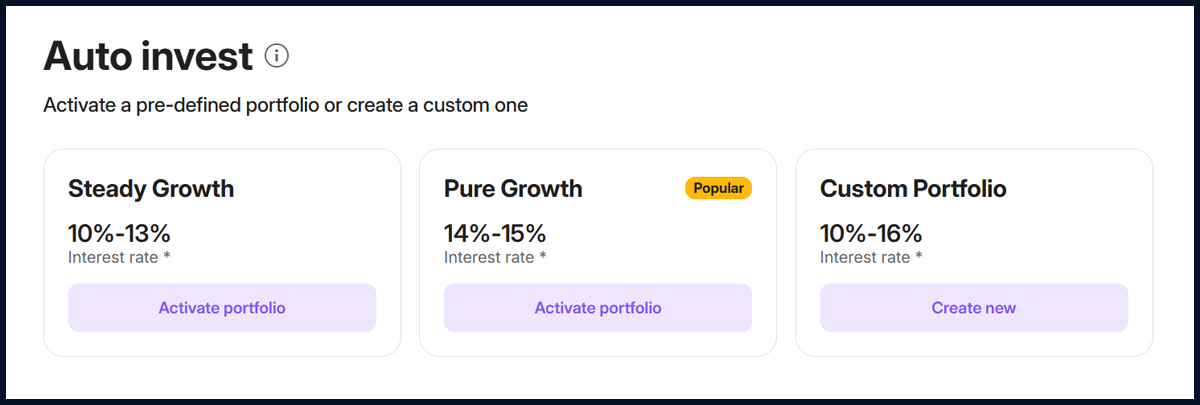
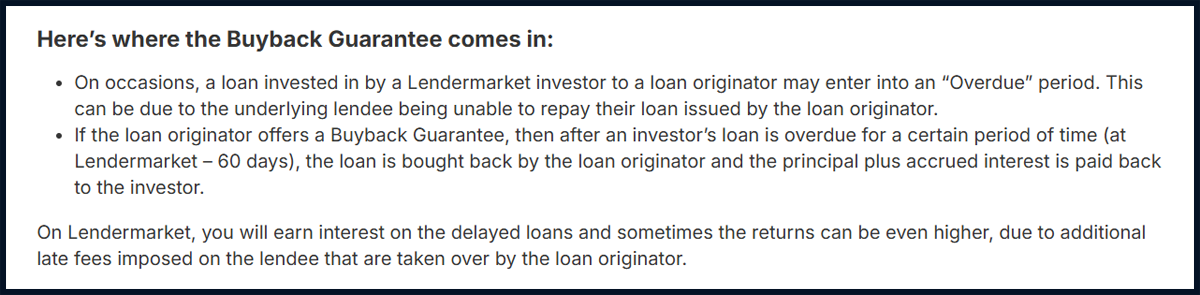
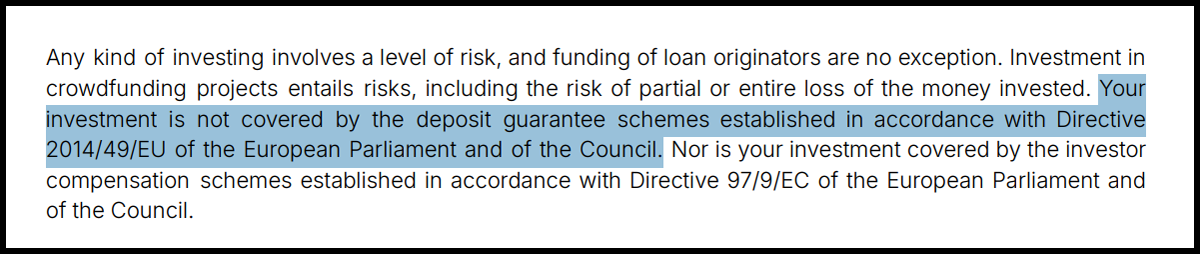
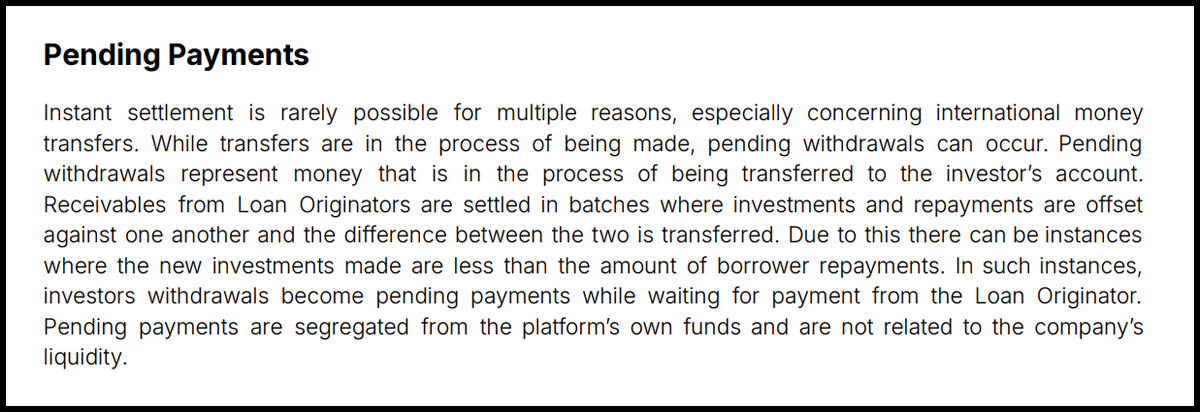
Les nouveaux investisseurs reçoivent 1,5% de cashback sur leurs investissements nets durant les 90 premiers jours suivant l'inscription. Le versement intervient dans les cinq jours ouvrés suivant la fin de cette période. Un aperçu de la plateforme avec toutes les offres de bonus et promotions cashback est disponible sur la page des bonus. L’industrie du prêt P2P est un environnement en constante évolution. Assurez-vous donc de rester informé en vous abonnant à mes chaînes sur Telegram ou WhatsApp. De cette manière, vous recevrez toujours les dernières informations de l’industrie P2P, y compris les actualités des plateformes concernant Lendermarket. Comment fonctionne Lendermarket et que doivent savoir et considérer les investisseurs lorsqu’ils investissent sur la plateforme ? Dans les sections suivantes de mon avis sur Lendermarket, vous trouverez toutes les informations nécessaires dont vous avez besoin. En 2022, Lendermarket a achevé sa transformation en marché P2P. Par conséquent, il ne finance plus uniquement les prêts provenant des entreprises du groupe Creditstar, mais également ceux de prêteurs externes. “[..] une décision a été prise de devenir une plateforme séparée et indépendante, et de commencer à offrir des levées de fonds et de la liquidité pour les sociétés de prêt non bancaires à l’échelle mondiale.” Voici un bref aperçu des profils des prêteurs actuels sur Lendermarket : Lendermarket facture des frais de 3,5 % si les prêts sont vendus avant la fin de leur échéance via Auto Invest FLEX. En dehors de cela, aucun coût ni frais supplémentaire ne s’applique aux investisseurs sur Lendermarket. Il n’y a ni frais de tenue de compte, ni frais de dépôt ou de retrait, ni frais pour investir sur le Marché primaire. Lendermarket propose des taux d’intérêt supérieurs à la moyenne par rapport à des plateformes similaires. Selon Lendermarket, le taux d’intérêt moyen est de 15,50 %. Dans certains cas, des prêts ont déjà été accordés avec un taux d’intérêt allant jusqu’à 19 %. Sur Lendermarket, les investisseurs peuvent utiliser Auto Invest pour allouer leurs fonds. Cela signifie que les investisseurs peuvent définir des critères prédéfinis, qu’un algorithme utilise ensuite pour attribuer les nouveaux prêts. En conséquence, les investissements sur Lendermarket peuvent être gérés de manière passive. Les critères sélectionnables incluent le prêteur, le montant minimum et maximum par prêt, le taux d’intérêt et la durée du prêt. Alternativement, les investisseurs peuvent choisir parmi des stratégies Auto Invest prédéfinies, qui diffèrent en termes de taux d’intérêt et de durées de prêt. Un marché secondaire, où les prêts peuvent être vendus avant leur échéance, n’existe pas encore sur Lendermarket. Auto Invest FLEX est une version plus flexible de l’Auto Invest standard de Lendermarket. Contrairement à l’Auto Invest classique, il permet aux investisseurs de demander une sortie anticipée, leur offrant ainsi la possibilité de liquider tout ou partie de leur portefeuille avant l’échéance des prêts sous-jacents. La sortie anticipée est rendue possible grâce à un mécanisme appelé replacement funding (financement de remplacement), ce qui signifie que les prêts doivent être refinancés par d’autres investisseurs. Par conséquent, les retraits anticipés dépendent entièrement de la demande des autres investisseurs. En l’absence d’une demande suffisante, les prêts ne peuvent pas être vendus avant leur échéance. Si la vente est réalisée avec succès, Lendermarket facture des frais fixes de 3,5 % du montant versé. Comme de nombreuses autres plateformes P2P, Lendermarket propose un mécanisme de protection des prêts sous la forme d’une garantie de rachat. Cette garantie est déclenchée lorsqu’un prêt est en retard de plus de 60 jours. Le prêteur est alors tenu de racheter le prêt dans son intégralité, y compris le capital et les intérêts courus. Cependant, il existe parfois des différences dans les périodes de prolongation selon le prêteur. Par exemple, avec Creditstar, jusqu’à 6 prolongations de 30 jours chacune peuvent avoir lieu. Cela signifie qu’un prêt ayant une durée initiale de 30 jours pourrait théoriquement être remboursé seulement 240 jours plus tard (60 jours avant le déclenchement de la garantie de rachat + 180 jours de prolongations possibles). Comme Lendermarket ne dispose pas d’un marché secondaire, cela peut limiter considérablement la liquidité pour les investisseurs. À ce jour, la garantie de rachat a toujours été respectée. En général, les revenus d’intérêts générés par le financement de prêts sont considérés comme des revenus du capital et doivent donc être déclarés comme tels dans la déclaration fiscale. Contrairement à d’autres plateformes, Lendermarket ne prélève pas d’impôts sur les revenus d’intérêts comme en Lettonie ou en Lituanie. Pour la déclaration fiscale, les investisseurs peuvent sélectionner l’onglet “Relevé de compte” dans le menu principal, où un rapport fiscal pour l’année respective peut être téléchargé. Ces informations peuvent ensuite être soumises à l’administration fiscale compétente dans le cadre d’une déclaration fiscale. Investir dans des prêts P2P comporte de nombreux risques. Quels facteurs de risque doivent être pris en compte avec Lendermarket et comment devraient-ils être évalués ? La plateforme Lendermarket, exploitée par la société irlandaise “Lendermarket Limited”, a été fondée en juin 2016, bien que les opérations n’aient démarré qu’en 2019. Sur son marché national, la plateforme est supervisée et contrôlée par la Banque Centrale d’Irlande. En décembre 2024, la Banque Centrale d’Irlande a approuvé la licence permettant à Lendermarket d’opérer en tant que prestataire de services sous le Règlement Européen sur le Financement Participatif (ECSP). Cela permet à la plateforme d’offrir ses services dans toute l’UE dans un cadre réglementaire unifié, sans nécessiter d’autorisation séparée dans chaque État membre. Contrairement aux plateformes régulées sous MiFID II, les investisseurs n’ont pas droit à une compensation via un système d’indemnisation des investisseurs. Les défauts de paiement sur les prêts ou une éventuelle insolvabilité des émetteurs de prêts ne sont pas non plus couverts par la réglementation. Le règlement ECSP interdit cependant aux plateformes de référencer des projets liés à des sociétés affiliées ou à des initiés. Grâce à son statut réglementaire, Lendermarket est également tenue de respecter un niveau élevé de conformité et de transparence, notamment la publication de rapports financiers audités. La licence ECSP oblige Lendermarket à maintenir une stricte séparation entre les fonds des investisseurs et les fonds opérationnels propres de la société. À cette fin, la plateforme travaille avec FIRE Financial Services, un établissement de monnaie électronique autorisé par la FCA et réglementé par la Banque Centrale d’Irlande. Cela signifie qu’en cas de cessation d’activité de Lendermarket, les investisseurs conservent le plein accès à leurs fonds et les remboursements des prêts peuvent se poursuivre de manière ordonnée. Les investissements proposés via Lendermarket ne sont pas couverts par un système national ou européen de garantie des dépôts. Les investisseurs doivent donc être conscients que le capital investi est soumis à un risque réel de perte, que les rendements ne sont pas garantis et qu’il peut ne pas être possible de récupérer la totalité du montant investi. La stabilité financière d’une plateforme P2P est un facteur de risque clé. Lendermarket est-elle en mesure d’opérer de manière rentable ? Et quelle est la solidité financière de l’entreprise ? Rapport Annuel Auditeur: Azets Audit Services Ireland Limited Cabinet d'audit réglementé. Norme: GAAP irlandais (FRS 102) Norme locale, non comparable au niveau international. Lendermarket n’est actuellement pas rentable. Selon son rapport annuel 2025, la plateforme de prêts P2P a enregistré une perte d’environ 1,12 million d’euros. Bien que le chiffre d’affaires ait légèrement augmenté pour atteindre 1,46 million d’euros (+6,5 %), les charges opérationnelles et administratives ont progressé de manière disproportionnée, notamment les coûts de personnel (+58 %) et les dépenses publicitaires (+75 %). Par conséquent, les pertes cumulées atteignent désormais 2,61 millions d’euros. Du côté positif, les fonds propres ont légèrement progressé grâce à une injection de capital de 1,54 million d’euros de la part des actionnaires. Lendermarket évalue chacun de ses prêteurs selon plusieurs critères. La plateforme fournit également une notation publique des risques, dans laquelle les prêteurs sont analysés selon quatre catégories : transparence, environnement juridique, stabilité financière et transactions. Indépendamment de la diligence raisonnable effectuée par Lendermarket, les investisseurs devraient également examiner les états financiers des prêteurs concernés, qui sont publiés sur la plateforme. Ci-dessous, un tableau présentant les chiffres financiers actuels de chaque prêteur. La page de présentation et de comparaison des prêteurs fournit une explication détaillée de chaque critère d’évaluation et des indications sur la manière d’interpréter les chiffres. Lendermarket présente un historique de problèmes de remboursement avec les prêts du groupe Creditstar. Un facteur est l’utilisation fréquente des périodes de prolongation, ce qui peut limiter considérablement la liquidité des investisseurs. Les sociétés du groupe Creditstar ne sont pas tenues de rembourser les prêts immédiatement après 60 jours de retard de paiement sous la garantie de rachat. Elles peuvent plutôt prolonger le remboursement six fois, chacune de 30 jours. Pour un prêt d’une durée de 30 jours, cela signifie qu’il pourrait être remboursé jusqu’à 240 jours plus tard (60 jours avant le déclenchement de la garantie de rachat + 180 jours de prolongations). Un autre problème de longue date sur la plateforme Lendermarket est la présence de Paiements en Attente. Essentiellement, il s’agit de fonds en cours de transfert vers le compte de l’investisseur. La raison en est que les créances contre les prêteurs sont traitées par lots, où les investissements et les remboursements sont compensés entre eux, et seule la différence nette est transférée. En conséquence, les paiements aux investisseurs sont affichés comme “Paiements en Attente” jusqu’à ce que le paiement du prêteur ait effectivement été reçu. Compte tenu de la fréquence et du volume des Paiements en Attente, et en tenant compte des périodes de prolongation appliquées, il est difficile de négliger les problèmes de liquidité des sociétés du groupe Creditstar. De plus, le fait que les investisseurs puissent réinvestir des fonds qui n’ont pas encore été retournés doit également être considéré comme un point critique. Dans cette section, j’ai listé les plus grands avantages et inconvénients de Lendermarket. Lendermarket est une plateforme P2P basée en Irlande où les investisseurs peuvent obtenir des rendements supérieurs à la moyenne. Cependant, ces dernières années, les investisseurs ont dû payer un prix élevé pour ces rendements. La plateforme opérait dans un environnement non réglementé, offrait une transparence limitée dans de nombreux domaines et la liquidité était fortement restreinte par les périodes de prolongation et les paiements en attente. De plus, la stabilité de la direction faisait défaut depuis des années, et la communication externe laissait également à désirer. Ces dernières années, cependant, une transformation positive est observable. En décembre 2024, Lendermarket a obtenu une licence de la Banque centrale d’Irlande pour opérer sous le règlement européen sur le crowdfunding. Les paiements en attente ont été réglés, les postes clés de direction sont désormais plus stables et la transparence (bien que pas encore parfaite) s’est considérablement améliorée. Qui devrait envisager d’investir sur la plateforme ? Les investisseurs recherchant des rendements élevés auprès de prêteurs matures et rentables, tels que Credifiel et Creditstar, devraient considérer Lendermarket comme une bonne option d’investissement. Ceux qui accordent une priorité plus forte à la liquidité devraient plutôt envisager de rejoindre le spin-off de Creditstar, Monefit SmartSaver. Les nouveaux investisseurs reçoivent 1,5% de cashback sur leurs investissements nets durant les 90 premiers jours suivant l'inscription. Le versement intervient dans les cinq jours ouvrés suivant la fin de cette période. Vous investissez déjà sur Lendermarket ? Ou vous recherchez des plateformes similaires ? Voici trois alternatives à Lendermarket sur le marché P2P. Bondora : L’une des plus anciennes plateformes P2P en Europe avec un historique remontant à 2008. Comme Lendermarket, Bondora est soutenue par sa propre société mère avec une longue expérience dans le secteur du crédit. Les investisseurs qui apprécient la simplicité de Lendermarket trouveront un produit d’investissement tout aussi simple dans Bondora Go & Grow, avec l’avantage supplémentaire d’une liquidité quotidienne. Plus d’informations dans mon avis Bondora. Income Marketplace : Un marketplace P2P non régulé dont le siège est en Estonie, qui se démarque par des fonctionnalités de sécurité innovantes conçues pour protéger les investisseurs contre les émetteurs de prêts sous-performants. Comparé à Lendermarket, Income Marketplace offre une sélection plus large d’émetteurs de prêts internationaux et une combinaison attractive de taux d’intérêt élevés et de haute liquidité. Plus d’informations dans mon avis Income Marketplace. Monefit SmartSaver : Un produit d’investissement du Groupe Creditstar, la société mère derrière Lendermarket. Dont le siège est en Estonie et conceptuellement très similaire à Bondora Go & Grow. Les investisseurs qui apprécient la connexion Creditstar mais préfèrent un format d’investissement plus simple et plus liquide trouveront une alternative intéressante dans Monefit SmartSaver, avec une disponibilité quotidienne. Plus d’informations dans mon avis Monefit SmartSaver. Vous pouvez trouver d’autres alternatives à Lendermarket sur la page Comparaison Plateformes P2P. Lendermarket est une plateforme P2P basée en Irlande, fondée en 2016 par le groupe Creditstar et opérationnelle depuis juin 2019. Les investisseurs peuvent y investir dans des crédits à la consommation internationaux avec un rendement moyen annoncé de 15,5%. Lendermarket est entièrement détenue par SA Financial Investments OÜ, une société holding estonienne. Son propriétaire et bénéficiaire effectif est Aaro Sosaar, également PDG et actionnaire majoritaire du groupe Creditstar. Oui, depuis décembre 2024. La Banque centrale d’Irlande a autorisé Lendermarket en tant que prestataire de services de financement participatif conformément au règlement UE 2020/1503. Les fonds des investisseurs sont désormais détenus sur des comptes séparés, une avancée majeure par rapport aux années précédentes. Les Pending Payments sont des fonds d’investisseurs temporairement indisponibles lors du processus de virement. Entre 2022 et 2024, cela a constitué un problème sérieux, avec des fonds bloqués jusqu’à 720 jours dans certains cas. En octobre 2025, la plateforme a annoncé que tous les paiements en suspens avaient été intégralement réglés. Lendermarket perçoit des revenus via une commission d’intermédiation de 2% à 5%, facturée aux originateurs en fonction du volume financé sur la plateforme. La plateforme n’est actuellement pas rentable, ayant enregistré une perte de près de 300 000 € en 2024. Je suis Denny Neidhardt, le fondateur de *re:think P2P*, où j’aide les investisseurs particuliers à prendre des décisions plus intelligentes et fondées sur des recherches dans le domaine des prêts P2P. Depuis 2019, je publie des analyses approfondies, des évaluations de plateformes et des études de risque pour apporter plus de transparence à cet univers d’investissement. Mon objectif : remettre en question les promesses marketing, analyser les évolutions du secteur et fournir aux investisseurs des informations honnêtes et indépendantes.
Qu’est-ce que Lendermarket ?
Fiche Lendermarket
Fondée / Lancée :
Juin 2016 / Juin 2019
Nom Juridique :
Lendermarket Limited (LINK)
Siège Social :
Dublin, Irlande
Régulée :
Oui (Licence ECSPR)
PDG :
Carles Federico (Septembre 2023)
Actifs sous Gestion :
61,7+ millions d'euros
Nombre d’Investisseurs :
30 000+
Rendement Attendu :
15,6%
Score de Sécurité :
5,2 / 10 (Rang 21 sur 31) | Voir la Méthodologie
Type de Prêt Principal :
Prêts à la Consommation
Garanties :
Garantie de Rachat
Modèle Commercial
Propriété et Gestion
Propriété
Gestion

Inscription
Bonus Lendermarket
Forum Lendermarket
Investir sur Lendermarket
Offre de Prêts
Coûts et Frais
Rendements Attendus
Auto Invest
Auto Invest FLEX
Garantie de Rachat
Lendermarket Taxes
Risques de Lendermarket
Risque de la Plateforme
Red Flags -12
Réglementation et Licence
Ségrégation des Fonds et Protection des Dépôts
Stabilité Financière
Rentabilité
Risque du Prêteur
Prêteur Année Audité Profit ROA F. Propres Liquidité Pertes Score Credifiel (MX) 2024 RSM EUR 7,1M 6,0% 35,6% 1,16 14,8% 78 Creditstar Group (EE) 2025 KPMG EUR 13,5M 3,0% 15,6% 0,44 14,6% 73 Rapicredit (CO) 2024 Nexia M&A EUR 457K 1,6% 19,9% 2,04 10,4% 73 Best Credit Invest (RO) 2025 3B Expert Audit EUR 21K 3,2% 39,0% 23,6%* 59 Dineo (ES) 2024 BNFIX EUR 2,4M 25,0% 0,7% 3,36 46,3% 52 Ok Credit (MD) 2025 Non audité EUR 21K 4,9% 24,6% 6,62 47 Flowpay (CZ) 2024 Non audité EUR 106K 5,3% 4,7% 29 Rapicredit Iberica Remboursements de Creditstar
Avantages et Inconvénients
Résumé de la Revue Lendermarket
Alternatives à Lendermarket
FAQ Lendermarket Avis