
 Veröffentlicht von
Das Portfolio Update ist seit Januar 2019 ein regelmäßiges Format auf meinem Blog. Hier bekommen Investoren auf monatlicher Basis einen ehrlichen und transparenten Einblick zu den aktuellen Entwicklungen meines persönlichen P2P Kredite Portfolios, inkl. Einnahmen, Performance, Transaktionen und Wertentwicklung.
Außerdem gehe ich auf Veränderungen und Anpassungen bei unterschiedlichen Plattformen im P2P-Marktumfeld ein. Wer sich näher mit einzelnen Anbietern beschäftigen möchte, der findet ausführliche Analysen in meinen Erfahrungsberichten. Aktuelle Cashback-Aktionen und Bonus-Angebote habe ich auf meiner Bonus-Seite zusammengefasst.
Für tagesaktuelle Informationen empfehle ich meiner News-Seite zu folgen. Dort teile ich immer zeitnahe Reaktionen, Bewertungen und Einschätzungen, sobald es neue Entwicklungen gibt. Wer will, der kann dafür auch meine Telegram-Gruppe oder aber meinen WhatsApp-Kanal abonnieren (beide kostenlos).
P2P Kredite Portfolio Update: November 2026
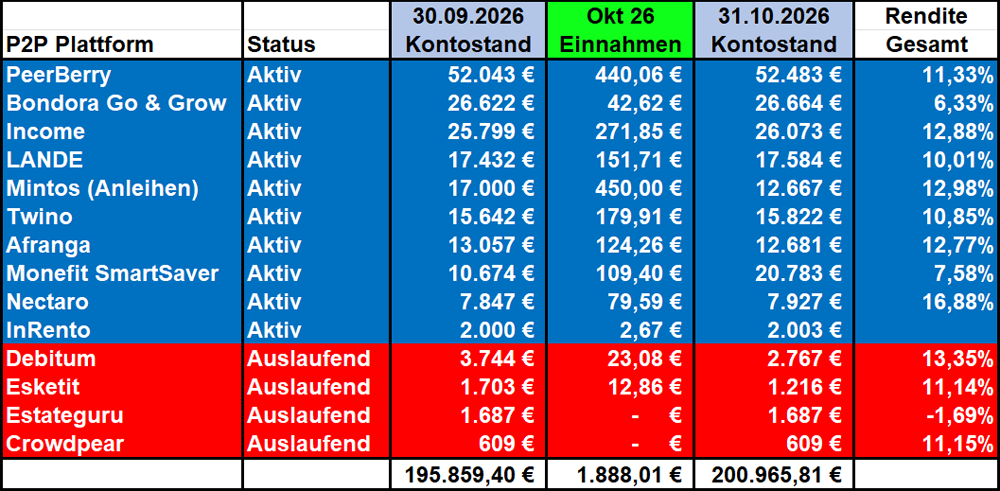
So sieht aktuell mein persönliches P2P Kredite Portfolio zum Zeitpunkt Ende Oktober 2026 aus.
Einnahmen
Im Oktober 2026 konnte ich 1.888 Euro an Einnahmen durch mein ausstehendes P2P Kredite Portfolio erzielen. Das entspricht dem dritthöchsten Wert bezogen auf das aktuelle Kalenderjahr und liegt ca. 200 Euro über dem Jahresdurchschnitt (1.687 Euro).
Neue Bestwerte, in Bezug auf meine persönlichen Einnahmen bei einzelnen P2P Plattformen, die gab es im Vormonat mit 180 Euro bei Twino und mit 152 Euro bei LANDE.
Performance
Die beste Gesamt-Performance in meinem P2P Portfolio, die kommt derzeit mit 16,9% von Nectaro. Der Grund für die überdurchschnittlich gute Rendite ist mein aktiverer Investment-Ansatz, welcher auf die diversen Bonus-Kampagnen ausgelegt ist. Auf dem zweiten Platz liegt Debitum mit 13,4%, gefolgt von Mintos (Anleihen) mit 13% und Income Marketplace mit 12,9%.
Negativer Spitzenreiter in meiner Renditetabelle ist weiterhin Estateguru mit -1,7%.
Transaktionen
Im Vormonat gab es insgesamt fünf neue Transaktionen in meinem P2P Portfolio.
Einzahlungen: 10.000 Euro
- Monefit SmartSaver: Bei Monefit SmartSaver habe ich 10.000 Euro in mein Hauptkonto überwiesen. Der Fokus auf der Plattform liegt weiterhin auf der Bereitstellung von Liquidität, die ich dieses Jahr bereits mehrfach genutzt habe.
Auszahlungen: 6.868,25 Euro
- Mintos: Bei Mintos gab es einen recht transaktionsreichen Vormonat, an dessen Ende 4.868,25 Euro an Abhebungen stehen. Den größten Posten macht dabei die Mintos-Anleihe selbst aus, die ich vorzeitig auf dem Sekundärmarkt zum Nennwert verkauft habe. Die letzte Kupon-Zahlung von 120 Euro ging ebenfalls noch ein und wurde in der Folge abgezogen. Meine IuteCredit-Anleihe hat zudem ihre Fälligkeit erreicht und sorgte mit Rück- und Kuponzahlung von 6.330 Euro für einen warmen Geldregen im Konto. Auf der Suche nach neuen Anleihen-Investments bin ich ebenfalls fündig geworden und habe 6.000 Euro in ID Finance investiert, die in weniger als zwei Jahren fällig wird. Die verbleibenden 418,25 Euro beziehen sich auf eine Rückzahlung bei Credifiel.
- Debitum: Bei Debitum konnten 1.000 Euro abgezogen werden, was somit meinen Exit auf der Plattform weiter beschleunigt. Sieben Monate nach meinem aktualisierten LFDF-Artikel gibt es weiterhin keine Bemühungen eine unabhängige Überprüfung der LFDF-Transaktionspreise voranzutreiben. Mein Vertrauensvorschuss, dass Debitum integre Absichten besitzt und sich des Themas ernsthaft annehmen wird, ist komplett aufgebraucht. Da ein Großteil der Anleger weiterhin fleißig investiert, mache ich mir um meine Rückzahlungen aktuell keine Sorgen. Konservative Anleger sollten sich allerdings bewusst werden, dass eine Rückzahlung aus dem Geschäftsbetrieb irgendwann schwierig werden könnte.
- Esketit: Auch bei Esketit gab es eine weitere Möglichkeit zurückgezahlte Gelder abzuziehen. So sind im Oktober weitere 500 Euro vom Konto abgeflossen.
- Afranga: Hier sind ebenfalls 500 Euro abgezogen worden, um meine Position bei Stikcredit etwas stärker auf das Risikoprofil anzupassen.
Insgesamt lag das Netto Ein- und Auszahlungsverhältnis im Vormonat bei 3.131,75 Euro. Auf das Jahr 2026 bezogen sind damit 4.937 Euro mehr ausgezahlt als eingezahlt worden.
P2P Portfolio
Der Wert meines ausstehenden P2P Kredite Portfolios hat sich im Oktober 2026 von 195.859 Euro auf 200.966 Euro erhöht. Der auf Liquidität ausgerichtete Anteil meines P2P Portfolios, bestehend aus Bondora Go & Grow und Monefit SmartSaver, hat dabei 47.447 Euro ausgemacht (23,6%).
P2P Kredite News: Oktober 2026
Nachfolgend gibt es eine Zusammenfassung der wichtigsten Neuigkeiten und Entwicklungen aus dem P2P Kredite Umfeld.
PeerBerry ist in sein zehntes Geschäftsjahr gestartet. Seit dem Start 2017 wurden rund 3,6 Milliarden Euro an Krediten finanziert und dabei über 60 Mio. Euro an Zinsen an die Anleger ausgezahlt. Das verwaltete Portfolio ist seit Jahresbeginn um 38% auf zuletzt 160,9 Mio. Euro angewachsen.
Income Marketplace hat eine Gebühr für inaktive Konten eingeführt. Bei den Kreditgebern gab es gleich drei Updates: Hoovi hat erstmals einen IFRS-geprüften Abschluss vorgelegt und verbessert sich im Kreditgeber-Score von 58 auf 71 Punkte, Autofino verliert nach dem geprüften Abschluss für 2025 fünf Punkte und Danabijak ist 2025 in die Verlustzone gerutscht.
TWINO hat einen Cyberangriff kommuniziert, von dem nach Angaben der Plattform rund 8% der Anleger betroffen gewesen sind. Zudem wurde das FLEXI-Limit auf 100.000 Euro angehoben. Zum laufenden UOKiK-Verfahren gegen den Kreditgeber Fincard gibt es außerdem eine ausführliche Einordnung, inklusive der schriftlichen Antworten von TWINO auf meinen Fragenkatalog.
Mintos hat mit dem Aktienhandel ein neues Produkt auf der Plattform gestartet. Angeboten werden laut Plattform über 4.000 Titel, handelbar ab 1 Euro über Bruchstücke, ohne Order-, Depot- und Auszahlungsgebühren. Limit-Orders sind allerdings noch in Arbeit, bis dahin sind nur Marktorders möglich.
Lendermarket hat mit Aiffin und Simpleros zwei neue Kreditgeber auf dem Marktplatz vorgestellt. Aiffin finanziert Fahrzeug-Leasing für Kleinstunternehmen und Selbstständige in Frankreich und bietet 11 bis 15% Zinsen, veröffentlicht bislang allerdings keine Finanzkennzahlen. Das spanische Unternehmen Simpleros vergibt kurzfristige Konsumkredite zu 9 bis 13% Zinsen und ist Anlegern womöglich schon von Income Marketplace bekannt, wo der Kreditgeber seit August 2025 aktiv ist.
Esketit hat mit Lionpro einen neuen Kreditgeber aus Lettland hinzugefügt. Finanziert wird Betriebskapital für den Rohstoffhandel der dahinterstehenden Unternehmensgruppe, zu 8% Zinsen und besichert über eine Gruppengarantie samt Pfandrecht an Handelsaktiva.
Estateguru hält den Zweitmarkt inzwischen seit über drei Monaten geschlossen. Nach aktuellen Informationen soll eine Wiedereröffnung frühestens ab Januar 2027 erfolgen. Für Anleger fehlt damit die einzige vorzeitige Ausstiegsmöglichkeit aus einem Portfolio, das zu rund 60% im Inkasso steht.
LANDE hat den Performance-Report für September veröffentlicht. Finanziert wurden 2,06 Mio. Euro verteilt auf 58 Projekte, bei einer durchschnittlichen Verzinsung von 11,76%. In Lettland wurde wegen der anhaltenden Regenfälle der Notstand in der Landwirtschaft ausgerufen, sodass Kreditnehmer ihre Tilgungen in den kommenden Monaten leichter stunden können.
InRento meldet für das dritte Quartal ein Rekordergebnis mit 23,49 Mio. Euro an finanzierten Projekten, ein Plus von 76% gegenüber dem Vorjahresquartal. Gleichzeitig beschäftigen die Plattform zwei Problemfälle aus Polen: Beim Warschauer Projekt Harfowa 10 wurde der Kredit nach dem geplatzten Immobilienverkauf gekündigt, beim Projekt J48 in Łódź läuft seit Anfang Oktober das formelle Inkasso.
Crowdpear hat zum 3. November mit Donatas Mickus einen neuen CEO vorgestellt. Zuvor war er rund zehn Jahre im klassischen Bankensektor im Vertriebsbereich tätig. Rekrutiert wurde er von PeerBerry-CEO Arūnas Lekavičius, getroffen habe ich ihn vergangene Woche in Vilnius.
Indemo stuft das Risiko durch die neuen Wohnungsdekrete in Spanien für das eigene Geschäftsmodell als gering ein. Die noch nicht beschlossenen Dekrete sehen unter anderem vor, dass Wohnimmobilien nicht unter 70% ihres Wertes gekauft werden dürfen, was nach Lesart der Plattform erst bei der Übernahme der Immobilie greift und nicht beim Kauf der Forderung. Das größte Risiko für Anleger bleiben damit mögliche Verzögerungen bei der Verwertung.
Modena will eine MiFID-II-Lizenz beantragen. Der vollständige Antrag bei der estnischen Finanzaufsicht soll um den Jahreswechsel eingereicht werden. Danach rechnet die Plattform mit rund sechs Monaten Prüfzeit. Mit einer Lizenz wäre demnach frühestens im Sommer 2027 zu rechnen.
Triple Dragon hat das Q2 Update 2026 mit den wichtigsten Entwicklungen der Plattform geteilt. Ausgewiesen wird ein Quartalsgewinn von rund 178.000 Euro, von dem allerdings knapp die Hälfte auf unrealisierte Währungsgewinne entfällt. Das Eigenkapital liegt mit rund 216.000 Euro weiterhin bei nur 1,2% der Bilanzsumme.
Neue Inhalte von re:think P2P
Folgende Inhalte sind in den letzten Wochen neu auf dem Blog und dem YouTube-Kanal hinzugekommen.
Blog
- P2P Risiko Score Update Q3/2026
- P2P Kredite Update: Oktober 2026
- 5,3 Mio. Euro Strafe für TWINO Kreditgeber? (UOKiK vs. Fincard erklärt)
YouTube
- P2P Plattformen Vergleich (Risiko Score Q3 2026)
- Neue #1 im Portfolio | McDonald’s statt Go & Grow | P2P Portfolio Update Oktober 2026
- 5,3 Mio. Euro Strafe für TWINO Kreditgeber? (UOKiK vs. Fincard erklärt)
- Meine Income Kreditgeber: 26K und 54% Klumpenrisiko
Hi, ich bin Denny! Auf diesem Blog, den ich im Januar 2019 gestartet habe, helfe ich Investoren dabei kluge und gut informierte Investitionsentscheidungen im Bereich der Geldanlage P2P Kredite zu treffen. Dafür beschäftige ich mich ausführlich mit den tagesaktuellen Geschäftsentwicklungen und dem übergeordneten Rendite- und Risikoprofil der einzelnen P2P Plattformen.
Mein Bestseller „Geldanlage P2P Kredite“ gilt in Fachkreisen als das beste deutschsprachige Finanzbuch zum gleichnamigen Thema.