

Sobre el score de prestamistas de re:think P2P
El score de prestamistas de re:think P2P evalúa a más de 100 prestamistas según seis criterios de balance: reporting, rentabilidad, retorno sobre activos, ratio de capital propio, liquidez y calidad de la cartera (impagos). La evaluación se basa en informes financieros auditados, siempre que estén disponibles. Las propias plataformas P2P se evalúan por separado con el re:think P2P Risk Score.
En muchas plataformas de P2P, los inversores pueden elegir entre una gran variedad de prestamistas. La experiencia ha demostrado en repetidas ocasiones que la calidad suele importar más que la cantidad.
Entonces, ¿cómo se identifican los mejores originadores de préstamos?
Uno de los factores más importantes es la estabilidad financiera. Por eso, en esta página los prestamistas se examinan con arreglo a seis criterios distintos, con una puntuación total de hasta 100 puntos.
Se incluyen todos los prestamistas con puntuación total. No se incluyen las sociedades sin cartera de préstamos propia ni los prestamistas sin un informe utilizable.
Cómo funciona la puntuación de prestamistas
Existen seis criterios en total, cada uno valorado en una escala de 1 (nivel más bajo) a 5 (nivel más alto). Cada nivel se multiplica por su propio peso. Sumados, dan lugar a una puntuación total de hasta 100 puntos. Este es el desglose:
| Criterio | Peso | Puntos máx. |
|---|---|---|
| Informes (calidad de la auditoría) | 4 | 20 |
| Rentabilidad | 2 | 10 |
| Rentabilidad sobre activos (ROA) | 2 | 10 |
| Ratio de fondos propios | 5 | 25 |
| Liquidez | 2 | 10 |
| Calidad de la cartera (impagos) | 5 | 25 |
| Total | 20 | 100 |
Puntuación total
La puntuación de comparación de prestamistas condensa todos los indicadores financieros disponibles y la información cualitativa en un único indicador de riesgo. Cada nivel se multiplica por su peso y los resultados se suman a lo largo de los seis criterios.
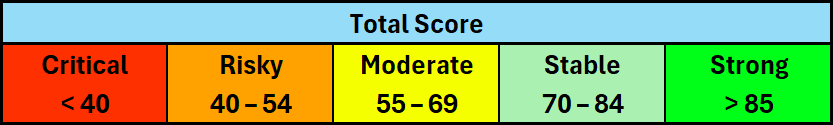
Cómo se calcula y se valora cada criterio se explica debajo de las tablas: → Los seis criterios en detalle
Cómo leer las tablas
- Orden: Primero aparecen los prestamistas valorados, ordenados por puntuación total. Debajo están las sociedades que tienen indicadores financieros pero ninguna puntuación total. Al final se encuentran los prestamistas sin un informe utilizable.
- Sin puntuación total: Algunos holdings y sociedades de proyecto no tienen cartera de préstamos propia. El criterio de cartera no les resulta aplicable, motivo por el cual no se indica una puntuación total.
- Datos ausentes: La transparencia es una parte esencial de una gestión financiera sólida. Si un prestamista no publica un indicador determinado, esto se valora como un riesgo mayor y se traduce en 0 puntos.
- Año: Enlaza directamente al informe anual analizado. Así, cada valoración puede comprobarse en la fuente.
- Nota (*): Calidad de la cartera obtenida mediante el cálculo sustitutivo con la tasa de cobertura de provisiones.
- Celda vacía: No consta en las cuentas anuales.
Afranga
Encontrarás más información sobre la plataforma en mi reseña de Afranga.
Prestamista Año Auditado Beneficio ROA Capital Liquidez Pérdidas Score Stik Credit (BG) 2025 Nexia EUR 2,3M 7,1% 44,1% 2,45 34,2% 81 Credirect (BG) 2025 Sin auditar EUR 3,5M 52,6% 91,3% 11,30 51,8% 64 Lendivo (BG) 2025 Nexia EUR 171K 4,7% 13,8% 1,96 57,0% 57 Lev Credit (BG) 2025 Sin auditar EUR 255K 28,8% 76,2% 29,0%* 54 Swiss Funds (CZ) 2025 Sin auditar EUR 22K 0,8% 22,3% 1,11 24,4%* 38 Tiberus (BG)
Bondora
Encontrarás más información sobre la plataforma en mi reseña de Bondora Go & Grow.
Prestamista Año Auditado Beneficio ROA Capital Liquidez Pérdidas Score Bondora Group (EE) 2025 KPMG EUR 9,5M 29,6% 74,7% 3,18
Debitum
Encontrarás más información sobre la plataforma en mi reseña de Debitum.
Prestamista Año Auditado Beneficio ROA Capital Liquidez Pérdidas Score Sandbox (LV) 2025 BK Partneris EUR 235K 6,7% 31,7% 0,83 56 Evergreen (EE) 2024 Sin auditar EUR 279K 9,2% 24,7% 2,08 49 Juno (LV) 2024 Sin auditar EUR 158K 1,4% 7,6% 0,10 28 Triple Dragon (GB) 2024 Sin auditar EUR 0 0,0% 0,0% 3,35 27 Baltic Terra (LV) 2025 S. Vilcānes audits EUR 266K 91,9% 99,0% 95,54 LFDF (LV) 2025 S. Vilcānes audits EUR 1,6M 6,5% 7,9% 0,08
Esketit
Encontrarás más información sobre la plataforma en mi reseña de Esketit.
Prestamista Año Auditado Beneficio ROA Capital Liquidez Pérdidas Score Jet Finance (KZ) 2024 Grant Thornton EUR 1,2M 4,4% 20,6% 1,15 13,4% 79 Spanda Capital (ES) 2024 Cortés y Asoc. EUR 12K 0,4% 0,2% 0,85 34,0% 41 Mojo Capital (AE) 2025 Sin auditar EUR 327K 3,9% 1,6% 17,71 35 JMD Investments (LV) 2024 Baker Tilly EUR 4,6M 32,2% 51,8% 0,25 A24 Group Credus Capital MDI Finance Nimbura
Income Marketplace
Encontrarás más información sobre la plataforma en mi reseña de Income Marketplace.
Lendermarket
Encontrarás más información sobre la plataforma en mi reseña de Lendermarket.
Prestamista Año Auditado Beneficio ROA Capital Liquidez Pérdidas Score Credifiel (MX) 2024 RSM EUR 7,1M 6,0% 35,6% 1,16 14,8% 78 Creditstar Group (EE) 2025 KPMG EUR 13,5M 3,0% 15,6% 0,44 14,6% 73 Rapicredit (CO) 2024 Nexia M&A EUR 457K 1,6% 19,9% 2,04 10,4% 73 Best Credit Invest (RO) 2025 3B Expert Audit EUR 21K 3,2% 39,0% 23,6%* 59 Dineo (ES) 2024 BNFIX EUR 2,4M 25,0% 0,7% 3,36 46,3% 52 Ok Credit (MD) 2025 Sin auditar EUR 21K 4,9% 24,6% 6,62 47 Flowpay (CZ) 2024 Sin auditar EUR 106K 5,3% 4,7% 29 Rapicredit Iberica
Lendiball
| Prestamista | Año | Auditado | Beneficio | ROA | Capital | Liquidez | Pérdidas | Score |
|---|---|---|---|---|---|---|---|---|
| Victoria Credit (MD) | 2025 | MOLDAUDITING | EUR 39K | 10,3% | 60,0% | 33,3%* | 60 | |
| Virtula Finance (RO) | 2024 | ASTRA | EUR (13K) | (6,7%) | 98,4% | 52,4% | 50 |
Loanch
Encontrarás más información sobre la plataforma en mi reseña de Loanch.
Mintos
Encontrarás más información sobre la plataforma en mi reseña de Mintos.
Prestamista Año Auditado Beneficio ROA Capital Liquidez Pérdidas Score Eleving Group (LU) 2025 BDO EUR 29,2M 5,5% 18,3% 3,42 21,8% 80 Hipocredit (LT) 2025 Nexia EUR 1,1M 4,2% 15,8% 14,52 80 Gocredit (MX) 2025 Sin auditar EUR 4,4M 10,1% 44,2% 7,35 13,8% 79 Credifiel (MX) 2024 RSM EUR 7,1M 6,0% 35,6% 1,16 14,8% 78 Financiera Mexi (MX) 2024 BDO EUR 1,8M 3,0% 35,0% 2,66 11,0% 78 Placet Group (EE) 2025 KPMG EUR 5,6M 6,3% 38,4% 4,76 20,3% 77 IuteCredit (MD) 2024 Baker Tilly EUR 2,4M 4,1% 32,9% 2,74 17,5% 75 Mozipo Group (RO) 2024 Sin auditar EUR 178K 3,3% 41,6% 1,92 12,5% 75 Sun Finance Group (LV) 2025 BDO EUR 58,3M 20,7% 33,0% 3,54 40,0% 75 ESTO (EE) 2024 Sin auditar EUR 11,3M 16,9% 33,4% 2,71 10,6% 74 Finclusion (KE) 2025 PwC EUR 31K 0,3% 29,2% 13,9% 74 Eleving (BW) 2025 BDO EUR 1,3M 4,6% 22,4% 14,9% 73 Eleving (GE) 2025 Sin auditar EUR 1,7M 5,6% 74,9% 2,22 19,5% 72 IuteCredit (MK) 2024 Moore Stephens EUR 2,0M 5,4% 15,4% 7,41 27,5% 71 Mozipo Group (LT) 2025 Grant Thornton EUR 359K 2,0% 29,6% 20,4%* 71 Eleving / Mogo (MD) 2024 BDO EUR 1,3M 6,9% 12,3% 14,4% 70 Eleving / Sebo (MD) 2025 BDO EUR 2,6M 8,7% 31,2% 31,0% 70 ID Finance (ES) 2025 EY EUR 20,4M 15,4% 23,5% 2,23 59,6% 70 Cash Credit (BG) 2024 Einzelprüfer EUR 265K 4,0% 55,4% 1,80 1,7% 69 DelfinGroup (LV) 2025 BDO EUR 9,6M 6,6% 18,5% 0,45 33,1% 67 Iute Group (EE) 2025 KPMG EUR 9,9M 2,1% 15,8% 24,5% 66 Eleving / AS Mogo (LV) 2024 BDO EUR (969K) (2,6%) 72,4% 2,29 43,7% 64 BB Finance (EE) 2024 KPMG EUR 1,1M 5,0% 18,0% 25,8% 63 Restock Tech Group (ID) 2025 Sin auditar EUR 137K 1,6% 17,5% 6,72 8,6% 63 Eleving (AM) 2024 Sin auditar EUR 3,5M 20,0% 61,5% 1,58 7,7%* 62 Eleving (LT) 2025 Sin auditar EUR 213K 0,9% 16,3% 2,46 5,0% 61 Pinjam Yuk (SG) 2025 Sin auditar EUR 1,5M 5,2% 42,8% 1,73 79,0% 60 ID Finance Gruppe (ES) 2024 EY EUR 6,6M 4,2% 16,0% 61,5% 58 Eleving (AL) 2025 Sin auditar EUR 6,0M 14,5% 30,2% 23,1% 57 Eleving / FINMAK (MK) 2025 Sin auditar EUR 4,4M 17,0% 53,6% 30,4% 57 MK Kredit (RO) 2025 Sin auditar EUR 2,0M 3,8% 19,4% 10,2% 57 Watu Credit (UG) 2024 Sin auditar EUR 8,3M 9,1% 28,9% 18,7% 57 Vivalia (MX) 2025 Sin auditar EUR 97K 0,2% 46,2% 15,6% 56 Evergreen Finance (GB) 2025 Sin auditar EUR 1,7M 5,2% 22,4% 1,59 33,6% 55 IuteCredit (AL) 2024 Sin auditar EUR 4,7M 5,6% 26,7% 1,42 35,7% 55 Credius (RO) 2025 Sin auditar EUR 1,7M 7,6% 40,7% 35,6% 52 Mogo (KZ) 2025 Sin auditar EUR 8,1M 7,2% 16,3% 18,4% 52 MK Kredit (MD) 2025 Sin auditar EUR 241K 1,0% 32,7% 24,7% 51 Sun Finance (SE) 2025 Einzelprüfer EUR 2,5M 9,2% 9,6% 1,11 65,7% 49 IDF Eurasia (KZ) 2024 Sin auditar EUR 2,6M 1,2% 18,7% 1,37 39,4% 46 Monefit (EE) 2025 Sin auditar EUR 88K 0,1% 10,2% 7,3% 46 Eleving (EE) 2025 Sin auditar EUR 16K 0,0% 7,6% 0,99 20,9% 45 Creditstar (FI) 2025 Sin auditar EUR 96K 0,1% 2,9% 10,5% 41 IuteCredit (BG) 2024 AELB Bulgaria EUR (1,2M) (8,1%) 8,3% 1,21 57,8% 41 Hipocredit (LV) 2025 Sin auditar EUR 206K 1,2% 14,6% 8,12 38 Eleving / mogo (LT) 2024 ROSK EUR (667K) (2,6%) 7,8% 32 ESTO (LT) 2024 Tezaurus EUR (1,1M) (19,9%) (57,7%) 43,7% 26
Monefit SmartSaver
Encontrarás más información sobre la plataforma en mi reseña de Monefit SmartSaver.
Prestamista Año Auditado Beneficio ROA Capital Liquidez Pérdidas Score Creditstar Group (EE) 2025 KPMG EUR 13,5M 3,0% 15,6% 0,44 14,6% 73
Nectaro
Encontrarás más información sobre la plataforma en mi reseña de Nectaro.
PeerBerry
Encontrarás más información sobre la plataforma en mi reseña de PeerBerry.
Prestamista Año Auditado Beneficio ROA Capital Liquidez Pérdidas Score PujckaPlus (CZ) 2025 SolveBros EUR 1,7M 19,9% 53,3% 2,06 28,0% 77 OneCredit (KZ) 2025 Almir EUR 666K 11,2% 51,2% 3,37 145,8% 76 ACredit (RO) 2025 Savvy Audit EUR 2,6M 69,6% 43,3% 25,4% 69 FinWind (LT) 2025 AUDIFINA EUR 1,9M 73,7% 83,2% 4,98 67 Smartcredito (ES) 2025 Sin auditar EUR 523K 6,7% 21,7% 13,22 6,8% 67 NovaLend (PL) 2025 Quantum Audyt EUR 38K 0,6% 8,9% 0,91 6,0% 58 A-Credit (KZ) 2025 Baker Tilly EUR (306K) (2,0%) 72,5% 1,81 57,0% 52 Findom (KZ) 2025 Baker Tilly EUR (1,1M) (44,4%) 23,4% 1,04 203,6% 52 Credito365 (MX) 2025 Servicios Vanguardistas EUR 1,4M 26,5% (10,0%) 8,06 45 Credit365 (MD) 2025 Manager Audit EUR 91K 0,7% 14,8% 4,45 44 CashX (NG) 2025 BSG Professional EUR (26K) (3,1%) (7,0%) 457,62 40,1% 40 LendPlus (KE) 2025 MGK EUR (26K) (0,5%) (6,5%) 19,02 49,0% 38 Credito365 (CO) 2025 Revisor Fiscal EUR (304K) (22,2%) (17,3%) 2,34 70,8% 36 LendPlus (ZA) 2025 Mahleka D EUR (6,2M) (119,8%) (110,1%) 1,81 107,4% 34 Cash-Express (PH) 2025 Sin auditar EUR (732K) (36,3%) (185,2%) 4,35 50,4% 28 Lendi (AR) 2025 J. C. Pisaco EUR (116K) (54,7%) (44,7%) 0,66 19 Mira Prima (ES) 2025 Sin auditar EUR (135K) (6,4%) (6,3%) 0,79 17 Mira Segundo (ES) 2025 Sin auditar EUR (282K) (5,6%) (5,5%) 0,06 15 Aventus Biznes (PL) Credit365 (AU) Jabulani Money (ZA) PaydayLoanPlus (CA) Prestamo365 (PE) PrimeLoans (ZA) RealCredito (ES) TuParcero (CO)
Robocash
Encontrarás más información sobre la plataforma en mi reseña de Robocash.
Prestamista Año Auditado Beneficio ROA Capital Liquidez Pérdidas Score UnaFinancial (SG) 2024 Sin auditar EUR 553K 0,5% 3,8% 51,8% 22
Swaper
| Prestamista | Año | Auditado | Beneficio | ROA | Capital | Liquidez | Pérdidas | Score |
|---|---|---|---|---|---|---|---|---|
| Wandoo Finance Group (LV) | 2025 | Dzerele | EUR 3,7M | 7,3% | 18,0% | 2,50 | 52,7% | 62 |
| SW Finance (EE) | 2024 | Assertum | EUR (30K) | (0,3%) | (0,3%) | 1,23 | 27 |
Twino
Encontrarás más información sobre la plataforma en mi reseña de TWINO.
Prestamista Año Auditado Beneficio ROA Capital Liquidez Pérdidas Score Fincard (PL) 2025 BDO EUR 10,4M 18,5% 42,5% 1,81 37,1% 66
Viainvest
Encontrarás más información sobre la plataforma en mi reseña de Viainvest.
Los seis criterios en detalle
A continuación se ofrece un resumen de los criterios aplicados al evaluar la estabilidad financiera, con su significado, su cálculo y su interpretación.
Estándar de informes
Escala:
- Nivel 5 (fuerte): Auditadas conforme a las NIIF por una firma del top 10
- Nivel 4 (estable): Auditadas conforme a las NIIF por una firma de auditoría más pequeña
- Nivel 3 (medio): Auditadas conforme a la normativa contable local por un auditor fiable
- Nivel 2 (riesgo): El auditor no es una firma identificable, la opinión es con salvedades o se trata solo de una revisión limitada
- Nivel 1 (crítico): Sin auditoría, solo informes de gestión o cifras no auditadas
El top 10 lo forman: Deloitte, PwC, EY, KPMG, BDO, RSM, Grant Thornton, Forvis Mazars, Baker Tilly y Crowe.
Las observaciones del auditor sobre la situación de la empresa no influyen en este criterio, por ejemplo una incertidumbre sobre la empresa en funcionamiento o un «párrafo de énfasis». Estas se refieren a la situación económica, que ya se mide a través de los fondos propios, el beneficio, la liquidez y los impagos. Se evita deliberadamente penalizar dos veces lo mismo. Una opinión con salvedades, en cambio, supone automáticamente el nivel 2, porque cuestiona la fiabilidad de las propias cifras.
Rentabilidad
Escala:
- Nivel 5 (fuerte): Beneficios en los dos últimos ejercicios
- Nivel 4 (estable): Cambio de tendencia: beneficio tras un ejercicio con pérdidas
- Nivel 3 (medio): Punto de equilibrio (dentro del ±1 % del balance total) tras un ejercicio con beneficios
- Nivel 2 (riesgo): Pérdida tras un ejercicio con beneficios
- Nivel 1 (crítico): Pérdidas en los dos últimos ejercicios
Si no se dispone del resultado del ejercicio anterior, el criterio se limita al nivel 4 (al nivel 1 en caso de pérdida).
Rentabilidad sobre activos
Escala:
- Nivel 5 (fuerte): más del 5 %
- Nivel 4 (estable): del 3 % al 5 %
- Nivel 3 (medio): del 1 % al 3 %
- Nivel 2 (riesgo): del 0 % al 1 %
- Nivel 1 (crítico): negativa
Ratio de fondos propios
Escala:
- Nivel 5 (fuerte): 40 % o más
- Nivel 4 (estable): del 25 % al 40 %
- Nivel 3 (medio): del 15 % al 25 %
- Nivel 2 (riesgo): del 5 % al 15 %
- Nivel 1 (crítico): por debajo del 5 %
Liquidez
Escala:
- Nivel 5 (fuerte): más de 2,0
- Nivel 4 (estable): de 1,5 a 2,0
- Nivel 3 (medio): de 1,0 a 1,5
- Nivel 2 (riesgo): de 0,5 a 1,0
- Nivel 1 (crítico): por debajo de 0,5
- Nivel 0 (sin datos): no se puede calcular
Calidad de la cartera
Escala:
- Nivel 5 (fuerte): por debajo del 5 %
- Nivel 4 (estable): del 5 % al 15 %
- Nivel 3 (medio): del 15 % al 25 %
- Nivel 2 (riesgo): del 25 % al 35 %
- Nivel 1 (crítico): por encima del 35 %
- Nivel 0 (sin datos): no hay información utilizable sobre impagos
En el denominador entran los ingresos del negocio crediticio, es decir, los intereses más las comisiones que paga el prestatario. Quedan excluidas las comisiones de intermediación y de agencia obtenidas por cuenta de terceros, los ingresos por valores y los intereses intragrupo. En el numerador, en cambio, se incluyen también las pérdidas derivadas de la venta de créditos deteriorados. El razonamiento: vender una cartera impagada con descuento en lugar de sanearla no evita que la pérdida se haya materializado.
Cálculo sustitutivo: cuando las cuentas no muestran una dotación por deterioro del ejercicio, sino únicamente la provisión acumulada, se emplea en su lugar la tasa de cobertura de provisiones (provisión acumulada ÷ cartera bruta). Estas filas están señaladas con un asterisco (*). Los niveles en ese caso son: por debajo del 3 % / 3–6 % / 6–10 % / 10–15 % / por encima del 15 %.
Aviso legal
Los resultados financieros publicados se han analizado según mi leal saber y entender. Aun así, no cabe descartar errores puntuales. Por eso, cada año que aparece en las tablas enlaza con la fuente original. Los inversores deberían examinar las cifras aquí presentadas de forma autónoma y responsable. Consideradas de manera aislada, las cifras financieras no son una medida del éxito o del fracaso de un prestamista. Junto a ellas hay que tener en cuenta factores como el riesgo país, las garantías, los compromisos de recompra y la responsabilidad del grupo.
Soy Denny Neidhardt, el fundador de *re:think P2P*, donde ayudo a los inversores minoristas a tomar decisiones más inteligentes y basadas en investigaciones dentro del mundo de los préstamos P2P. Desde 2019, he estado publicando análisis en profundidad, reseñas de plataformas y evaluaciones de riesgos para aportar mayor transparencia a este tipo de inversión. Mi objetivo es cuestionar las promesas de marketing, analizar los desarrollos del sector y ofrecer a los inversores información honesta e independiente.