
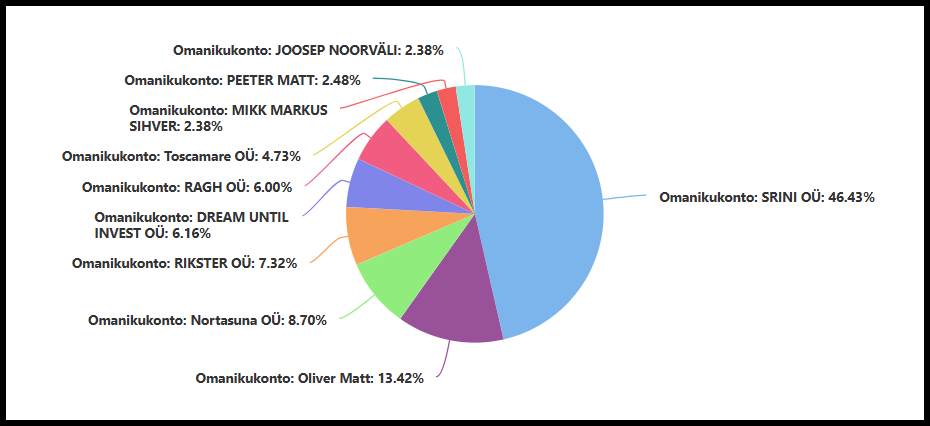
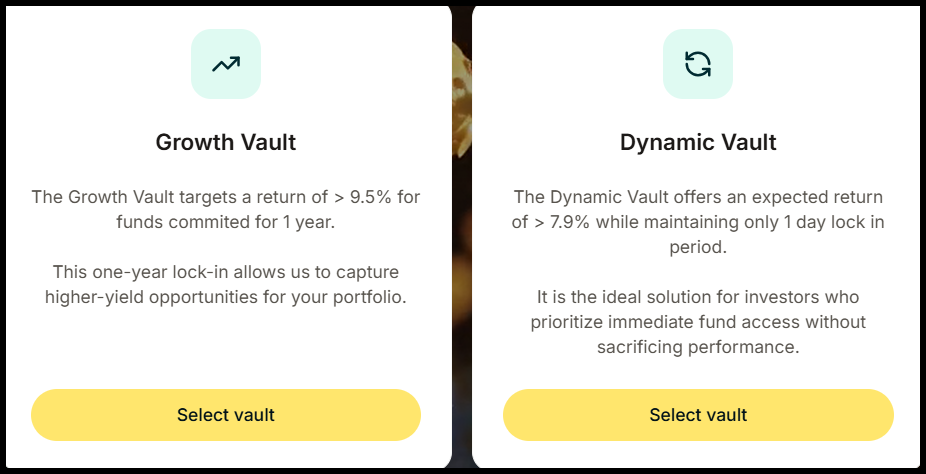
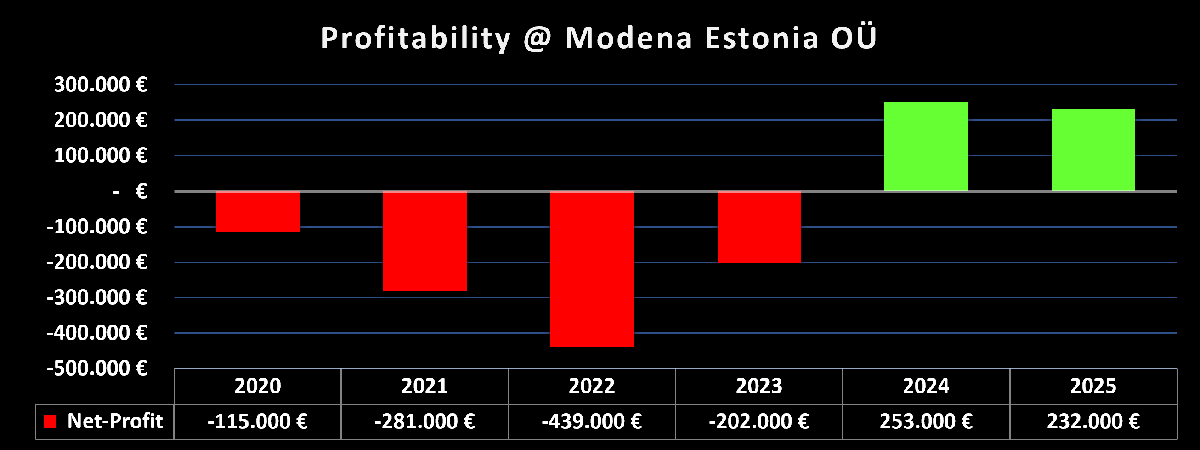
Neue Anleger erhalten 25€ Willkommensbonus nach ihrer ersten Investition sowie 1% Cashback auf den durchschnittlich investierten Betrag der ersten 90 Tage, der laufend über den Zeitraum ausgezahlt wird. Der Cashback ist auf 1.000€ begrenzt. Ich bin bei Modena weder aktuell noch zu einem anderen Zeitpunkt mit eigenem Kapital investiert gewesen. Die Plattform erfüllt meine Bewertungskriterien und wird daher grundsätzlich als investierbar eingestuft. Anders als bei einem klassischen P2P Marktplatz werden keine einzelnen Kredite ausgewählt. Stattdessen können Anleger ihr Geld in eines von zwei automatisierten Anlageprodukten investieren, die Modena als “Vaults” bezeichnet. Darüber erwerben Anleger Bruchteile an Forderungen, die Modena zuvor selbst gegenüber seinen Kreditnehmern begründet hat. Das Produktangebot von Modena lässt sich damit sehr stark mit Monefit SmartSaver vergleichen. Auch hier kann in unterschiedliche Vaults investiert werden, wobei das Kreditgeschäft von der dahinterliegenden Creditstar-Gruppe betrieben wird. Nachfolgend sind alle wichtigen Zahlen und Informationen über Modena kompakt zusammengefasst. Die Modena Estonia OÜ wurde im Oktober 2019 unter dem Namen “BuyPlan Estonia OÜ” gegründet. Im zweiten Quartal 2020 startete das operative Geschäft mit dem Ankauf von Händlerforderungen, wodurch Kunden ihre Einkäufe 30 Tage später oder in bis zu drei Raten bezahlen konnten. Im Januar 2021 stellte das Unternehmen einen Antrag auf eine Kreditgeber-Lizenz, welche die estnische Finanzaufsicht im August 2021 genehmigte. Wenige Tage danach erfolgte die Umbenennung in “Modena Estonia OÜ”. Die ersten Verbraucherkredite wurden im Dezember 2021 vergeben. 2024 hat Modena die Planungen für die Gründung einer P2P Plattform vorangetrieben und die dafür notwendige Infrastruktur vorbereitet, um die Forderungen an externe Investoren weiterzuverkaufen. Nach einer internen Testphase Ende 2024 ging die Plattform Anfang 2025 für Anleger live. Wie verdient Modena Geld? Anders als bei klassischen P2P Marktplätzen gibt es keine Vermittlungsgebühren, die externen Kreditgebern in Rechnung gestellt werden. Modena verdient am eigenen Kreditgeschäft und an der Marge aus dem Forderungsverkauf. Nach Angaben der Plattform setzen sich die Einnahmen aus dem Kreditgeschäft aus vier Quellen zusammen: Zinsen und Vertragsgebühren aus Verbraucherkrediten (19% bis 35% effektiver Jahreszins), Zinsen und Vertragsgebühren aus Firmenkrediten (16% bis 25%), Händlergebühren aus BNPL-Verträgen (25% bis 90%, getragen vom Händler) sowie Transaktionsgebühren aus Zahlungsdienstleistungen für Händler (0,05 bis 0,50 Euro je Transaktion). Das Geschäftsmodell finanziert sich inzwischen überwiegend über die eigene Plattform. Bezogen auf das insgesamt ausstehende Kreditportfolio, in Höhe von 8,7 Mio. Euro, sind rund 7,5 Mio. Euro an Anleger auf Modena verkauft worden (September 2026). P2P Kredite sind eine dynamische Anlageklasse, bei der man als Investor stets informiert bleiben sollte. Aktuelle News und Neuigkeiten rund um Modena gibt es auf meiner P2P Kredite News-Seite, auf der ich parallel auch weitere Plattformen bespreche. Vor ein paar Wochen hatte mir Modena-CEO Oliver Matt bereits von den Regulierungsplänen für 2027 erzählt. Nun hat sich die in Estland ansässige Plattform auch öffentlich geäußert und die Beantragung einer Lizenz als Wertpapierfirma nach MiFID II angekündigt. Zuständig wäre die estnische Finanzaufsicht FSA. Zum Zeitplan: Den vollständigen Antrag will Modena in rund zweieinhalb Monaten einreichen, also Ende Dezember bzw. Anfang Januar. Danach rechnet die Plattform mit einer sechsmonatigen Prüfungszeit. Eine Lizenz gäbe es damit frühestens im Sommer 2027, vorausgesetzt die FSA stimmt zu. Nach Bondora Go & Grow und Monefit SmartSaver wird Modena häufig als dritte Alternative unter den Liquiditätsprodukten genannt. Anders als bei den beiden erstgenannten Produkten gibt es allerdings weder eine lange Historie noch einen großen Konzern im Hintergrund, der die Entwicklung der Plattform steuert. Lohnt es sich für Anleger dennoch schon jetzt, bei Modena zu investieren? Basierend auf sehr offenen und transparenten Gesprächen mit CEO Oliver Matt habe ich jetzt ein ausführliches Review zur Modena-Plattform veröffentlicht, in dem im Detail auf das Geschäftsmodell, das Investitions-Profil und die diversen Risikofaktoren des in Estland ansässigen Unternehmens eingegangen wird. Modena Analyse + 25 Euro Bonus: Die Modena Estonia OÜ gehört zu 100% der estnischen Sakari Ventures OÜ. Geführt wird die Plattform von Mitgründer und General Manager Oliver Matt. Wem gehört Modena? Ein Blick in das estnische Handelsregister verrät, dass die Anteile zu 100% von der “Sakari Ventures OÜ” gehalten werden, die zuvor unter dem Namen “Modena OÜ” firmierte. Der Gesellschafterkreis ist breit gestreut. Nach Angaben von Modena gehört die Plattform überwiegend Personen, die im Unternehmen arbeiten. So sollen lediglich 15,32% auf Nicht-Mitarbeiter entfallen. Hier ein Überblick zur aktuellen Gesellschafter-Struktur (September 2026): Neben der Modena Estonia OÜ, Kreditgeber und Betreiber der Modena-Plattform, ist die Sakari Ventures OÜ auch Eigentümer der Modena Payments OÜ. Dabei handelt es sich um ein seit Mai 2022 lizenziertes Zahlungsinstitut. Einen konsolidierten Konzernabschluss gibt es aktuell nicht. Sein beruflicher Werdegang führte über die Wirtschaftsprüfung bei PwC und das Treasury von Circle K ins Kreditgeschäft. Bei IPF Digital, der Digitalsparte des Konsumkreditanbieters International Personal Finance, verantwortete er von 2015 bis 2020 die Kredit- und Risikosysteme in sieben europäischen Märkten sowie in Mexiko und Australien. Anschließend war er kurzzeitig Chief Product Officer beim estnischen Konsumkreditanbieter ESTO. Das Team von Modena umfasst nach Angaben der Plattform 15 Personen. Für die Registrierung auf Modena müssen folgende Voraussetzungen erfüllt werden: Der Prozess der Registrierung ist relativ einfach und intuitiv gestaltet. Nach der Kontoeröffnung via E Mail Adresse erfolgt die Verifizierung der Identität über den Anbieter Veriff. Anschließend müssen Angaben zur Herkunft der Mittel gemacht und bestätigt werden, dass man wirtschaftlich Berechtigter ist und keine politisch exponierte Person. Ein- und Auszahlungen sind ausschließlich in Euro und über ein auf den eigenen Namen lautendes Konto innerhalb des EWR möglich. Das Portal ist derzeit nur auf Englisch verfügbar, eine mobile App gibt es nicht. Neue Anleger erhalten 25€ Willkommensbonus nach ihrer ersten Investition sowie 1% Cashback auf den durchschnittlich investierten Betrag der ersten 90 Tage, der laufend über den Zeitraum ausgezahlt wird. Der Cashback ist auf 1.000€ begrenzt. Eine plattformübergreifende Übersicht, mit allen Bonus-Angeboten und Cashback-Aktionen, finden Investoren auf der Bonus-Seite. Investiert wird bei Modena ab 50 Euro über zwei automatisierte Vaults. Eine Einzelkreditauswahl, einen Auto Invest im klassischen Sinn und einen Sekundärmarkt gibt es nicht. Modena vergibt Kredite ausschließlich in Estland. Anleger erhalten über die Vaults automatisch Bruchteile an einem Pool aus Verbraucherkrediten, Kreditlinien, Refinanzierungskrediten und BNPL-Forderungen. Die Kreditnehmer sind nach Angaben der Plattform überwiegend estnische Privatpersonen und kleine bis mittlere Unternehmen zwischen 25 und 60 Jahren. Die durchschnittlichen Kredithöhen liegen bei 500 bis 15.000 Euro für Verbraucher und bei 10.000 bis 50.000 Euro für Unternehmen. Die vertraglichen Zinssätze bewegen sich laut Jahresabschluss zwischen 8,9% und 38,5% pro Jahr. Wichtig für die Einordnung: Anleger erwerben stets nur einen Bruchteil einer Forderung und werden damit nicht alleiniger Gläubiger des Kreditnehmers. Der Abtretungsvertrag stellt ausdrücklich klar, dass die erworbene Forderung keinen Vorrang gegenüber den Forderungen anderer Gläubiger aus demselben Kreditvertrag besitzt. Auf Modena stehen aktuell zwei Anlageprodukte zur Auswahl, die jeweils eine unterschiedliche Stärke besitzen. Der Dynamic Vault ist auf Liquidität ausgelegt. Modena nennt eine erwartete Rendite von über 7,9% bei einer Mindesthaltedauer von nur einem Tag. Auszahlungsanfragen werden als Rückkauf verarbeitet, während das Geld in der Regel am Folgetag zur Verfügung steht. Vertraglich zugesichert ist diese Frist allerdings nicht, mehr dazu im Abschnitt zum Sekundärmarkt. Der Growth Vault bietet mit einer Zielrendite von über 9,5% die höhere Verzinsung, bindet das Kapital dafür aber für ein Jahr. Für beide Vaults gilt ein Mindestanlagebetrag von 50 Euro. Gemäß der veröffentlichten Preisliste erhebt Modena seit dem 01.01.2024 keine Gebühren für die Kontoführung, für Einzahlungen oder für Auszahlungen. Für Anleger fallen damit aktuell keine Kosten an. Im Abtretungsvertrag befinden sich allerdings zwei Gebührenarten, die Modena mit einer Vorlaufzeit von 30 Tagen einführen kann. Zum einen eine “Platform Fee”, die als Prozentsatz jeder Schuldnerzahlung einbehalten wird, zum anderen eine “Inactivity Fee”. Diese würde monatlich anfallen, wenn ein Anleger keine Forderungen mehr hält, aber noch Guthaben auf dem Konto liegt. Auf der Startseite wird eine jährliche Rendite von bis zu 11% beworben. Die maximale Rendite lässt sich dabei mit der Nutzung des Growth Vaults erzielen. Der tatsächliche Abzinsungssatz hängt von der tatsächlichen Forderung ab, im Durchschnitt können Investoren jedoch mit einer Rendite von etwa 10 % p. a. rechnen. Auf der eigenen Statistik-Seite (September 2026) wird ein durchschnittlich annualisierter Ertrag von 9,31% ausgewiesen, berechnet auf Basis der letzten drei Monate. Ähnlich wie bei vielen anderen P2P Plattformen gibt es auch bei Modena einen Rückkaufmechanismus. Gerät ein Kreditnehmer in Zahlungsverzug, kann Modena die betroffene Forderung vom Anleger zurückkaufen. Nach Angaben der Plattform geschieht das je nach Vertragstyp nach 35 bis 90 Tagen, der Abtretungsvertrag erlaubt den Rückkauf bereits ab mehr als 30 Tagen. Bedient wird der Rückkauf direkt aus der eigenen Bilanz. Im Abtretungsvertrag werden weitere Details zum Rückkauf kommuniziert. Dort wird deutlich, dass es sich beim Rückkauf um ein Recht und keine Verpflichtung seitens Modena handelt. Der Rückkaufpreis beträgt in diesem Fall mindestens 75% des ausstehenden Kapitals. Dieselbe Untergrenze von 75% gilt auch in drei weiteren Fällen: Wenn der Anleger die Modena erteilte Vollmacht widerruft, bei vorzeitiger Beendigung des Vertrags und wenn eine Behörde oder das anwendbare Recht es verlangt. Auf 100% des ausstehenden Kapitals kommt der Anleger nur, wenn Modena den Rückkauf nach eigenem Ermessen ausübt. Für Anleger gilt es zu beachten, dass die Ausübung des Rückkaufs direkt mit der Bonität der Modena Estonia OÜ zusammenhängt. Die durchschnittliche Rückkaufquote der letzten zwölf Monate wird auf Modena mit 1,96% angegeben. Eine Auto Invest Funktion im klassischen Sinn gibt es auf Modena nicht und ist auch nicht erforderlich. Die Vaults übernehmen Allokation, Streuung und Wiederanlage vollautomatisch. Welche konkreten Forderungen dabei zugeteilt werden, entscheidet Modena nach eigenem Ermessen. Eine Besonderheit der Plattform ist die automatische Auszahlung. Über einen Schieberegler kann festgelegt werden, welcher Anteil der monatlichen Erträge auf das eigene Bankkonto überwiesen wird, während der Rest weiterhin angelegt bleibt. Die Auszahlung erfolgt am dritten Geschäftstag des Folgemonats. Einen Sekundärmarkt gibt es bei Modena nicht. Gemäß Vertragswerk dürfen Anleger ihre Forderungen ausschließlich an Modena verkaufen und weder anderweitig übertragen noch verpfänden. Hierfür gibt der Anleger eine sogenannte Sell Order ab und nennt den Betrag, den er erhalten möchte. Modena prüft diese Order innerhalb von 14 Kalendertagen und hat das Recht, diese ganz, teilweise oder gar nicht auszuführen. Allgemein gelten die durch Kreditfinanzierungen erzielten Zinseinnahmen als Kapitalerträge und müssen als solche auch bei der Steuererklärung angegeben werden. Estland erhebt keine Quellensteuer auf die von Modena ausgezahlten Zinsen. Anleger erhalten ihre Erträge demnach brutto und sind selbst dafür verantwortlich, diese im eigenen Wohnsitzland zu deklarieren. Gegenüber Plattformen aus Lettland oder Litauen, bei denen eine Quellensteuer einbehalten wird, ist das ein struktureller Vorteil. Für die Steuererklärung stellt Modena im Portal Ertrags- und Cashflow-Aufstellungen sowie einen dedizierten Steuerreport bereit, die sich nach Vault und Zeitraum filtern und exportieren lassen. Das zentrale Risiko bei Modena ist die Konzentration auf ein einziges Unternehmen: Plattform, Kreditgeber und Rückkaufpartner sind identisch. Hinzu kommen ein unreguliertes Anlageprodukt und eine fehlende Trennung der Anlegergelder. Der operative Start der Anlageplattform, welche von der estnischen “Modena Estonia OÜ” betrieben wird, erfolgte Anfang 2025. Im Heimatmarkt untersteht das Unternehmen der Aufsicht der estnischen Finanzaufsichtsbehörde (Finantsinspektsioon). Keine Red Flags vorhanden. Im Januar 2021 beantragte Modena eine Kreditgeber-Lizenz, die von der estnischen Finanzaufsicht im August 2021 erteilt wurde. Diese Lizenz betrifft die Vergabe von Verbraucherkrediten und dient in erster Linie dem Verbraucherschutz sowie der Geldwäscheprävention auf der Seite der Kreditnehmer. Ein Anlegerschutz für Investoren ist damit nicht verbunden. Die Begründung dafür liefert Modena selbst. Man sei weder eine Crowdfunding-Plattform noch ein einlagennehmendes Institut. Stattdessen erwerben Anleger Forderungen, die von Modena stammen und Modena gehören, weshalb eine Crowdfunding-Lizenz nach EU-Recht nicht erforderlich sei. Auch im Abtretungsvertrag und im Rechtshinweis der Website wird darauf hingewiesen, dass das Vertragsverhältnis weder als Crowdfunding, Einlagengeschäft, Zahlungsdienst noch als Wertpapierdienstleistung auszulegen ist. Für Anleger bedeutet das: Es besteht kein Anspruch auf eine Entschädigung durch ein Anlegerentschädigungssystem, es gibt keine regulatorisch erzwungenen Compliance- und Transparenzstandards für das Anlageprodukt und auch keine Verpflichtung zur Veröffentlichung geprüfter Geschäftsberichte. Die Startseite wirbt damit, dass die Gelder der Anleger auf getrennten Konten verwahrt werden. Auf Nachfrage stellt sich der Sachverhalt etwas anders dar. Kontoinhaber ist die Modena Estonia OÜ selbst, also dasselbe Unternehmen, das die Forderungen verkauft. Sobald ein Anleger Geld einzahlt, werden ihm nahezu unmittelbar Forderungen zugeteilt, sodass die Mittel rechtlich durch das Eigentum an den Forderungen ersetzt werden. Dem Anleger zuzuordnen bleibt nur das eingezahlte, aber noch nicht investierte Guthaben, das Modena auf 2% bis 4% des Kapitals beziffert. Für diesen Anteil wird ein dediziertes Bankkonto genutzt, weitere rechtliche Sicherungsmechanismen bestehen nach Angaben von Modena jedoch nicht. Die Begründung dafür ist bemerkenswert offen: Man habe mit Anwälten verschiedene Konstruktionen geprüft, sei aber stets zu dem Ergebnis gekommen, dass Modena als Auftraggeber sämtlicher Dienstleistungsverträge auch jede selbst errichtete Schutzstruktur umgehen könnte. Statt einer Lösung, die auf dem Papier gut aussieht und faktisch keinen Schutz bietet, habe man darauf verzichtet. Anlegern rate man ohnehin davon ab, Guthaben ungenutzt liegen zu lassen. Diese Argumentation ist nachvollziehbar und ehrlicher als das, was auf der Startseite steht. Die Konsequenz bleibt dieselbe: Eine Kontentrennung im Sinne des Anlegerschutzes existiert bei Modena nicht. Die über Modena angebotenen Investitionen werden zudem nicht durch ein nationales oder ein europäisches Einlagensicherungssystem abgesichert. Anleger sollten sich demnach bewusst sein, dass das investierte Kapital einem realen Verlustrisiko unterliegt, dass die Erträge nicht garantiert werden und dass man möglicherweise nicht den vollständig investierten Betrag zurückerhält. Die finanzielle Stabilität einer P2P Plattform ist ein zentraler Risikofaktor. Kann Modena bereits profitabel wirtschaften? Und welche Rückschlüsse lassen sich aus der Bilanz ziehen? Geschäftsbericht Prüfer: Audit Advisory OÜ Regulierte Prüfgesellschaft. Standard: Estnische GAAP Lokaler Standard, international nicht vergleichbar. Modena veröffentlicht geprüfte Jahresabschlüsse, obwohl dazu für das Anlageprodukt keine regulatorische Verpflichtung besteht. Geprüft wurde der Abschluss 2025 von der Audit Advisory OÜ, der Vorjahresabschluss von der AVAC Audit OÜ. Beide Testate sind uneingeschränkt erteilt worden. Rechnungslegungsstandard ist der estnische Standard für Kleinunternehmen, nicht IFRS. Modena hat 2024 erstmals einen Gewinn erzielt und diesen 2025 mit 231.943 Euro bestätigt. Die Jahre davor waren durchgehend defizitär. Dazu zwei Anmerkungen. Erstens, der für 2024 ursprünglich ausgewiesene Gewinn von 368.085 Euro wurde im Folgejahr auf 253.097 Euro angepasst, nachdem Modena die Methodik zur Bewertung von Kreditverlusten verfeinert hatte. Und zweitens, im Jahr 2025 wurden 239.619 Euro an eigenen Personalkosten als selbst erstellte Software aktiviert. Ohne diese Aktivierung hätte das Ergebnis rechnerisch bei minus 7.676 Euro gelegen. Die Eigenkapitalquote liegt bei 20,6%, der Verschuldungsgrad bei 3,86 und der Liquiditätsgrad bei 1,59. Gegenüber dem Vorjahr haben sich alle drei Kennzahlen verbessert. Der Blick auf 2023 relativiert das Bild jedoch. Damals lag die Eigenkapitalquote noch bei 63,1%. Der Einbruch im Folgejahr geht auf einen einzelnen Vorgang zurück: Eine Kapitalrücklage über 2 Mio. Euro, die zuvor von einer nahestehenden Partei eingelegt worden war, wurde 2024 wieder in ein Darlehen zurückverwandelt. Das Eigenkapital fiel dadurch von 2,60 Mio. auf 0,96 Mio. Euro, obwohl das Jahr mit einem Gewinn abschloss. Außerdem sollten Anleger auf die Zusammensetzung der Bilanz achten. Von aktuell 1,08 Mio. Euro Eigenkapital entfallen 0,90 Mio. Euro auf aktivierte Software. Das materielle Eigenkapital liegt demnach nur bei rund 181.000 Euro. Modena ist gleichzeitig Plattform und einziger Kreditgeber. Wer demnach auf der P2P Plattform investiert, der trägt das Risiko eines einzelnen estnischen Unternehmens. Für die Kreditprüfung nutzt Modena einen mehrstufigen Prozess. Über die konzerneigene Modena Payments OÜ werden im Rahmen eines Kontoinformationsdienstes die Kontodaten des Antragstellers ausgewertet, unter anderem auf regelmäßige Gehaltseingänge, bestehende Verpflichtungen, Zahlungen an Inkassounternehmen und Gerichtsvollzieher sowie auffällige Zahlungen an Glücksspielanbieter. Ergänzt wird das durch Abfragen bei mehreren Kreditbüros, Prüfungen bei Betrugspräventionsdienstleistern und eine Selbstauskunft des Kunden. Als Tragfähigkeitsgrenzen nennt Modena, dass höchstens 50% des offiziellen Einkommens für Finanzdienstleistungen aufgewendet werden dürfen und dass das Einkommen die Lebenshaltungskosten zuzüglich der Finanzverpflichtungen und eines Zehn-Prozent-Puffers übersteigen muss. Die Rückgewinnungen erfolgen ohne externes Inkassounternehmen. Stattdessen werden vorrangig neue Ratenvereinbarungen festgelegt oder es folgt im Zweifel der direkte Gerichtsweg. Auf der Statistik-Seite veröffentlicht Modena keine Verzugs- oder Ausfallquoten. Auf Anfrage legt die Plattform die Zahlen jedoch vollständig offen (September 2026), was im aktuellen Marktumfeld keineswegs selbstverständlich ist. Mit einer NPL-Quote von 8% liegt Modena im normalen Bereich für unbesicherte Konsumkredite. Zudem bewegen sich beide Ausfallquoten innerhalb der selbst gesetzten Zielkorridore. Die Rückgewinnung ausgefallener Kredite erreicht nach Angaben der Plattform 51% der Forderung innerhalb von zwölf Monaten, 65% innerhalb von 24 Monaten und 75% innerhalb von vier Jahren. Unter dem Strich bleibt somit ein Verlust von rund einem Viertel der ausgefallenen Forderungen. Entscheidend für Anleger ist, wo diese Ausfälle landen. Verzugsfälle verlassen das Anlegerportfolio durch den Rückkauf und verbleiben bei Modena. Von dem Kreditportfolio in Höhe von 8,7 Mio. Euro sind rund 7,5 Mio. Euro an Anleger verkauft, sodass der Großteil der 0,7 Mio. Euro an notleidenden Forderungen in der eigenen Bilanz liegt. Gemessen am Eigenkapital von 1,08 Mio. Euro ist das ein erheblicher Anteil. Belastbar ist diese Konstruktion nur so lange, wie Modena die Rückkäufe aus eigener Kraft stemmen kann. Ab dem 20. November 2026 gilt die neue EU-Verbraucherkreditrichtlinie (CCD II). Damit fallen erstmals auch zinsfreie Ratenzahlungen, BNPL-Modelle und Kleinkredite unter 200 Euro unter das Verbraucherkreditrecht, samt verpflichtender Kreditwürdigkeitsprüfung und erweiterter Informationspflichten. Modena trifft das im Kern des Neugeschäfts. Von rund 2,1 Mio. Euro monatlich vergebenem Volumen entfallen etwa 1,5 Mio. Euro auf BNPL, bei einem durchschnittlichen Vertragswert von 200 Euro. Die Geschäftsleitung rechnet damit, dass das Produkt in der bisherigen Form nicht fortgeführt werden kann, und erwartet einen Volumenrückgang von rund 50%. Für das Anlegerprodukt ist der direkte Effekt überschaubar. Wegen der kurzen Laufzeiten macht BNPL nur 0,8 Mio. Euro des Portfolios von 8,7 Mio. Euro aus. Die Forderungen in den Vaults stammen hingegen überwiegend aus dem Kreditgeschäft. Indirekt wiegt es schwerer. BNPL ist bei Modena zugleich der wichtigste Kanal zur Kundengewinnung, über den 2024 rund 23.000 neue Kunden ins Unternehmen kamen. Und der Jahresgewinn 2025 von 231.943 Euro lässt wenig Spielraum für Ertragsausfälle, zumal er vollständig an der Aktivierung eigener Entwicklungsleistungen hängt. Ein Rückgang trifft damit genau die Bilanz, die auch den Rückkauf trägt. Auf der anderen Seite besitzt Modena bereits eine Kreditgeber-Lizenz und ein etabliertes Prüfverfahren. Der zusätzliche Aufwand dürfte geringer ausfallen als bei reinen BNPL-Anbietern, die erstmals unter Aufsicht geraten. Eine Konsolidierung des estnischen Marktes könnte Modena daher auch Marktanteile bringen. In diesem Abschnitt habe ich Dir die aus meiner Sicht wichtigsten Vorteile und Nachteile der P2P Kredite Plattform, basierend auf meinen bisherigen Modena Erfahrungen, aufgelistet. Wie lautet das vorläufige Fazit meiner bisherigen Modena Erfahrungen? Modena gehört zu den auskunftsfreudigsten Neuzugängen im P2P Kredite Marktumfeld. Die Plattform veröffentlicht geprüfte Jahresabschlüsse, obwohl sie dazu nicht verpflichtet ist, stellt den Abtretungsvertrag auf Anfrage zur Verfügung und legt Ausfall- und Recovery-Quoten offen. Die Erklärung, warum auf eine Konstruktion zur Kontentrennung verzichtet wurde, ist ehrlicher als das, was die meisten Wettbewerber an dieser Stelle liefern. Genau diese Offenheit zeigt allerdings, wie weit Marketing und Vertragslage auseinanderliegen. Zum einen ist der Rückkauf nur ein vertragliches Recht mit einer Untergrenze von 75% des Kapitals, zum anderen bieten die getrennten Konten den Anlegern keinen rechtlichen Schutz, da Kontoinhaber Modena selbst ist. Ob sich ein Investment lohnt, hängt in erster Linie von der persönlichen Strategie und Risikotoleranz ab. Wer die monatliche Auszahlungsfunktion schätzt und bereit ist, das Risiko eines einzelnen estnischen Kreditgebers ohne Regulierung, ohne Kontentrennung und ohne durchsetzbaren Rückkaufanspruch zu tragen, der kann Modena als kleine Beimischung in Betracht ziehen. Als Kernposition im P2P Portfolio ist die Plattform aus meiner Sicht aktuell nicht geeignet. Neue Anleger erhalten 25€ Willkommensbonus nach ihrer ersten Investition sowie 1% Cashback auf den durchschnittlich investierten Betrag der ersten 90 Tage, der laufend über den Zeitraum ausgezahlt wird. Der Cashback ist auf 1.000€ begrenzt. Bereits bei Modena investiert? Oder auf der Suche nach ähnlichen Plattformen? Hier sind drei Modena Alternativen aus dem aktuellen P2P Marktumfeld. Monefit SmartSaver: Das strukturell nächstliegende Produkt. Ebenfalls in Estland ansässig, ebenfalls unreguliert und ebenfalls ein Refinanzierungsinstrument für das Kreditgeschäft des Mutterkonzerns (Creditstar Gruppe). Im Unterschied zu Modena steht dahinter allerdings eine deutlich größere und länger etablierte Kreditgruppe. Weitere Informationen in meinen Monefit SmartSaver Erfahrungen. Bondora Go & Grow: Das bekannteste Ein-Klick-Produkt in Europa mit einer festen Zielrendite, täglicher Verfügbarkeit und einem deutlich längeren Track Record. Die Rendite liegt niedriger als bei Modena, dafür ist die Plattform ungleich größer und länger am Markt. Weitere Informationen in meinen Bondora Erfahrungen. Income Marketplace: Ein unregulierter P2P Marktplatz mit Geschäftssitz in Estland, der im Gegensatz zu Modena mit mehreren externen Kreditgebern arbeitet und diese über zusätzliche Sicherheitsmechanismen absichert. Für Anleger, die eine Streuung über mehrere Kreditgeber suchen, ist das die konsequentere Wahl. Weitere Informationen in meinen Income Marketplace Erfahrungen. Weitere Modena Alternativen findest Du im P2P Plattformen Vergleich. Modena ist eine in Estland ansässige P2P Plattform, operativ tätig seit Anfang 2025, auf der Anleger über zwei automatisierte Anlageprodukte (Vaults) in Konsumkredite investieren können. Betrieben wird sie von der Modena Estonia OÜ, einem seit August 2021 lizenzierten Kreditgeber. Beworben wird eine Rendite von bis zu 11%. Nein, jedenfalls nicht das Anlageprodukt. Die Modena Estonia OÜ verfügt über eine Kreditgeber-Lizenz der estnischen Finanzaufsicht, die das Kreditgeschäft gegenüber Kreditnehmern betrifft. Modena stellt selbst klar, dass es kein Crowdfunding-Anbieter ist und die Gelder der Nutzer keine Einlagen sind. Ein Anlegerentschädigungssystem oder eine Einlagensicherung gibt es nicht. Modena bezeichnet den Mechanismus als Rückkaufgarantie, der Abtretungsvertrag räumt der Plattform aber ein Recht und keine Verpflichtung ein. Bei mehr als 30 Tagen Zahlungsverzug kann Modena die Forderung zurückkaufen, der Preis beträgt dann mindestens 75% des ausstehenden Kapitals. Auf 100% kommen Anleger nur, wenn Modena den Rückkauf ohne besonderen Anlass ausübt. Einen Provision Fund gibt es nicht. Beworben werden bis zu 11% pro Jahr, je nach gewähltem Vault. Die eigene Statistik-Seite weist im September 2026 einen durchschnittlich annualisierten Ertrag von 9,31% aus, berechnet auf Basis der letzten drei Monate. Modena selbst nennt eine durchschnittliche Erwartung von rund 10% pro Jahr. Nein, der Vertrag schließt ihn ausdrücklich aus. Forderungen dürfen ausschließlich an Modena zurückverkauft werden. Dazu gibt der Anleger eine Sell Order ab, die Modena innerhalb von 14 Kalendertagen prüft und ganz, teilweise oder gar nicht ausführen kann. In der Praxis erfolgt die Auszahlung beim Dynamic Vault meist am Folgetag, ein vertraglicher Anspruch darauf besteht jedoch nicht. Hi, ich bin Denny! Auf diesem Blog, den ich im Januar 2019 gestartet habe, helfe ich Investoren dabei kluge und gut informierte Investitionsentscheidungen im Bereich der Geldanlage P2P Kredite zu treffen. Dafür beschäftige ich mich ausführlich mit den tagesaktuellen Geschäftsentwicklungen und dem übergeordneten Rendite- und Risikoprofil der einzelnen P2P Plattformen. Mein Bestseller „Geldanlage P2P Kredite“ gilt in Fachkreisen als das beste deutschsprachige Finanzbuch zum gleichnamigen Thema.
Was ist Modena?
 Modena ist eine in Estland ansässige P2P Plattform, auf der Anleger in Konsumkredite investieren und dabei eine Rendite von bis zu 11% erzielen können.
Modena Steckbrief
Gegründet / Gestartet:
Oktober 2019 / Anfang 2025
Rechtlicher Name:
Modena Estonia OÜ (LINK)
Firmensitz:
Tallinn, Estland
Reguliert:
Nein (Kreditgeber-Lizenz)
CEO:
Oliver Matt (April 2021)
Verwaltetes Vermögen:
8,5+ Mio. €
Anzahl Investoren:
6.600+
Rendite:
Bis zu 11%
Sicherheits-Score:
5,6 / 10 (Platz 18 von 31) | Zur Methodik
Primäre Kreditart:
Konsumkredite
Besicherung:
Rückkaufrecht (ab 30 Tagen)
Entstehungsgeschichte
Geschäftsmodell
Modena News
https://rethink-p2p.de/modena-erfahrungen/
Gesellschafter und Management
Modena Gesellschafter
Modena Management
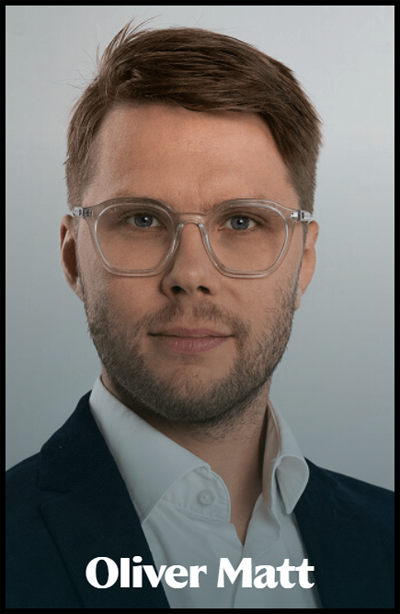 Geführt wird das Unternehmen von Oliver Matt, der seit April 2021 im Vorstand sitzt und als General Manager die strategische Entwicklung und das Produkt verantwortet. Mit 13,42% ist er zugleich die größte direkt beteiligte Privatperson.
Anmeldung und Bonus
Modena Bonus
Investieren bei Modena
Das Kreditangebot
Dynamic Vault und Growth Vault
Kosten und Gebühren
Rendite
Rückkaufgarantie
Auto Invest und Sekundärmarkt
Modena Steuern
Modena Risiko
Plattform Risiko
Red Flags 0
Regulierung und Lizenz
Kontentrennung und Einlagensicherung
Finanzielle Stabilität
Profitabilität
Bilanzkennzahlen
Kreditgeber Risiko
Portfolio-Qualität
Kennzahl
Wert
Gesamtportfolio
EUR 8,7M
davon Kredite
EUR 7,2M
davon BNPL
EUR 0,8M
davon notleidend
EUR 0,7M
Ausfallquote Kredite
6,3% (Ziel: 5% bis 8%)
Ausfallquote BNPL
1,7% (Ziel: 1% bis 2%)
Monatliche Kreditvergabe
EUR 2,0M
Regulatorischer Ausblick: CCD II
Vorteile und Nachteile
Fazit Modena Erfahrungen
Modena Alternativen
FAQ Modena Erfahrungen
Modena Erfahrungen 2026
Letzte Aktualisierung: 29. September 2026
★★★★★
(3,4)
Bonus für neue Investoren
Skin in the Game
16. Oktober 2026
28. September 2026
★★★★★
(3,4)
Bonus für neue Investoren
Sicherheits-Score
Platz 18 von 31
5,6
/ 10
Mittleres Risiko
Regulierung & Lizenz
0 / 15
Finanzielle Stabilität
15 / 20
Transparenz & Offenlegung
8 / 15
Kreditportfolio & Verluste
25 / 25
Track Record & Krisenverhalten
8 / 25
Der Sicherheits-Score bewertet ausschließlich das Plattform-Risiko. Kreditgeber-Risiken und länderspezifische Risiken werden nicht abgebildet und müssen separat betrachtet werden.
★★★★★
(3,4)
Bonus für neue Investoren
HaftungsausschlussAffiliate Links / Interessenskonflikt
Investitionen in P2P-Kredite sind mit Risiken verbunden und können zum vollständigen Verlust des eingesetzten Kapitals führen. Frühere Ergebnisse sind kein verlässlicher Indikator für zukünftige Entwicklungen. Die nachfolgenden Inhalte dienen ausschließlich der Information und stellen keine Anlageberatung dar. Trotz sorgfältiger Recherche wird keine Gewähr für die Richtigkeit, Vollständigkeit oder Aktualität der bereitgestellten Informationen übernommen. Eine Haftung für etwaige finanzielle Verluste oder Investitionsentscheidungen, die auf Grundlage der hier dargestellten Inhalte getroffen werden, ist ausgeschlossen. Mehr dazu im Haftungsausschluss.
Dieser Beitrag enthält Affiliate-Links. Wenn sich über einen solchen Link angemeldet und oder investiert wird, erhält der Betreiber eine Provision. Die Vergütungen besitzen keinen Einfluss auf die Meinung oder die Bewertung der Plattform. Mögliche Interessenskonflikte können über die Seite “Mein P2P Portfolio“eingesehen werden.
✅ Was ist Modena?
✅ Ist Modena reguliert und sicher?
✅ Gibt es bei Modena eine Rückkaufgarantie?
✅ Welche Rendite kann ich bei Modena erwarten?
✅ Gibt es einen Sekundärmarkt bei Modena?