
Selon le Score des Prêteurs re:think P2P, les meilleurs prêteurs de Mintos à l’heure actuelle sont ESTO (Estonie, 95 points), Hipocredit (Lituanie, 80), Eleving / Mogo (Arménie, 78), Placet Group (Estonie, 77) et IuteCredit (Macédoine du Nord, 76). ESTO est le seul prêteur de Mintos à atteindre la catégorie « solide ». Les quatre autres se situent dans la catégorie « stable », c’est-à-dire entre 70 et 84 points.
Seuls les prêteurs remplissant deux conditions ont été retenus pour ce classement : il existe un rapport annuel audité, et ce rapport porte sur l’exercice 2025. Les prêteurs qui n’ont déposé auprès de Mintos qu’un formulaire non audité, ou dont le dernier rapport audité date encore de 2024, sont exclus.
Deux autres points méritent d’être gardés à l’esprit. Premièrement : le score évalue la solidité financière des prêteurs sur la base de leurs bilans. Il n’évalue pas si, ni avec quelle fiabilité, un prêteur a honoré son obligation de rachat envers les investisseurs de Mintos. Deuxièmement : le fait qu’un prêteur propose réellement des Notes sur le marché primaire à un moment donné change en permanence et ne constitue pas un critère du classement.
En clair : ce classement vous montre quels prêteurs de Mintos sont les plus solides sur le papier et peuvent le prouver. Ce n’est ni une recommandation d’investissement ni un substitut à votre propre analyse. Même le meilleur prêteur de Mintos reste un investissement à haut risque.
Les Meilleurs Prêteurs de Mintos : Top 5 Actuel
Le tableau présente les cinq prêteurs de Mintos les mieux notés disposant d’un rapport audité pour 2025. L’entité classée est la société qui intervient comme prêteur sur Mintos. Les pures holdings comme Eleving Group ou Iute Group ne figurent donc pas dans le classement. Les comptes consolidés ne comptent que lorsque la société mère est elle-même le prêteur sur Mintos, comme c’est le cas de Placet Group.
| Prêteur | Année | Audité | Profit | ROA | F. Propres | Liquidité | Pertes | Score |
|---|---|---|---|---|---|---|---|---|
| ESTO (EE) | 2025 | KPMG | EUR 14,4M | 18,8% | 46,4% | 3,33 | 9,6% | 95 |
| Hipocredit (LT) | 2025 | Nexia | EUR 1,1M | 4,2% | 15,8% | 14,52 | 0,0% | 80 |
| Eleving (AM) | 2025 | BDO | EUR 2,7M | 13,3% | 59,2% | 1,51 | 30,3%* | 78 |
| Placet Group (EE) | 2025 | KPMG | EUR 5,6M | 6,3% | 38,4% | 4,76 | 20,3% | 77 |
| IuteCredit (MK) | 2025 | Moore Stephens | EUR 3,7M | 7,4% | 15,2% | 4,31 | 22,9% | 76 |
L’année renvoie au rapport annuel évalué. Astérisque (*) : qualité du portefeuille calculée selon la méthode de secours (taux de provisionnement du portefeuille).
Suivent de près Finclusion (Kenya, PwC, 74 points), Eleving Botswana (BDO, 73) ainsi que, avec 71 points chacun, Credifiel (Mexique, RSM), IuteCredit Albanie (RSM) et Mozipo Group (Lituanie, Grant Thornton). L’évaluation complète des 47 entités Mintos notées, avec les six critères individuels et y compris les prêteurs non audités et les plus faibles, est disponible dans le Comparatif des Prêteurs P2P.
Comment Ce Classement Est Établi
La base est le Score des Prêteurs re:think P2P, qui note désormais plus de 100 initiateurs de prêts sur de nombreuses plateformes P2P. Chaque prêteur est évalué selon six critères de bilan : reporting (qualité de l’audit et norme comptable), rentabilité (évolution du résultat sur deux ans), rentabilité des actifs, ratio de fonds propres, liquidité et qualité du portefeuille (coût du risque rapporté aux revenus de prêt).
Chaque critère dispose d’une échelle de 1 à 5 et est pondéré par son propre coefficient. Les pondérations les plus fortes vont au ratio de fonds propres et à la qualité du portefeuille, avec jusqu’à 25 points chacun, suivis du reporting avec jusqu’à 20 points. Au total, un maximum de 100 points est possible.
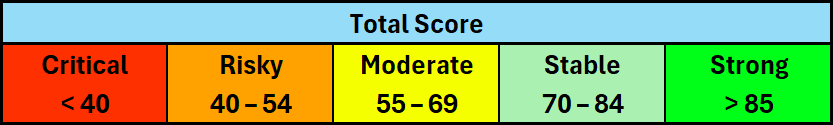
Le score total se traduit par les catégories suivantes : solide à partir de 85 points, stable de 70 à 84, modéré de 55 à 69, risqué de 40 à 54 et critique en dessous de 40 points. Les données manquantes ne sont pas traitées de manière neutre mais comme un risque accru, et sont sanctionnées par 0 point pour le critère concerné. Celui qui ne publie pas ses chiffres clés ne peut donc pas atteindre une position de tête.
La plateforme P2P Mintos elle-même n’est pas notée ici, mais séparément dans le Score de Risque re:think P2P.
1. ESTO (Estonie) : 95 Points
Avec 95 points, ESTO décroche non seulement la première place parmi les prêteurs de Mintos, mais aussi le score le plus élevé de tout le comparatif des prêteurs. La société estonienne propose des paiements échelonnés et des crédits à la consommation dans les pays baltes et fait partie des rares prêteurs de Mintos à présenter un rapport complet pour 2025, audité par KPMG.
 Les chiffres sont solides sur tous les critères : 14,4 millions d’euros de bénéfice annuel, une rentabilité des actifs de 18,8 %, un ratio de fonds propres de 46,4 % et un ratio de liquidité de 3,33. Le coût du risque s’établit à 9,6 % des revenus de prêt, ce qui correspond au deuxième meilleur niveau. Aucun chiffre ne vient ternir le tableau. Avec environ 32,6 millions d’euros d’investissements en cours, ESTO est en outre actuellement l’un des plus grands prêteurs de la plateforme.
Pour situer la structure : ESTO AS est la société opérationnelle estonienne et, en même temps, la plus grande entité d’ESTO Holdings OÜ, la société mère. Mintos indique une garantie de groupe pour ESTO, qui dans cette structure provient de la holding. Comme la société AS évaluée porte elle-même le cœur de l’activité, la garantie doit être considérée comme un filet de sécurité supplémentaire plutôt qu’essentiel.
Petite note en marge : à l’été 2024, j’ai rendu visite à ESTO sur place dans le cadre de mon voyage dans les pays baltes et j’ai enregistré un podcast très instructif avec Mikk Metsa, CEO et fondateur d’ESTO.
2. Hipocredit (Lituanie) : 80 Points
Hipocredit est l’exception du classement. Alors que la plupart des prêteurs de Mintos accordent des crédits à la consommation non garantis, la société lituanienne finance des prêts garantis par hypothèque. Le rapport 2025 a été audité par Nexia et porte une opinion d’audit sans réserve.
Le ratio de liquidité de 14,5 est particulièrement frappant, de loin la valeur la plus élevée du top 5. Le ratio de fonds propres s’établit à 15,8 %, la rentabilité des actifs à 4,2 %. Le rapport ne fait apparaître aucune charge de dépréciation pour 2025, le coût du risque est donc de 0,0 %. Pour un portefeuille dont le ratio prêt/valeur est d’environ 43 %, c’est plausible. Mais cela signifie aussi que le risque de crédit ne s’est pas encore manifesté dans le compte de résultat.
Il n’existe pas de garantie de groupe pour Hipocredit. Vous investissez donc uniquement sur la base de cette seule société.
3. Eleving / Mogo (Arménie) : 78 Points
L’arménienne Mogo Universal Credit Organization est la filiale la mieux notée d’Eleving Group sur Mintos. Le rapport 2025 a été audité par BDO. Le volet capital est réellement impressionnant, avec un ratio de fonds propres de 59,2 %, une rentabilité des actifs de 13,3 % et un bénéfice de 2,7 millions d’euros au taux de change actuel.
Si elle ne totalise que 78 points, c’est à cause de la qualité du portefeuille. La charge de dépréciation de l’exercice étant faussée par des reprises de l’année précédente, c’est le taux de provisionnement du portefeuille qui est utilisé en secours. Et celui-ci s’établit à 30,3 %, soit le niveau le plus bas. Derrière se cache un ancien portefeuille de prêts payday presque entièrement en Stage 3 et provisionné à environ 97 %. La nouvelle activité de crédit automobile présente un bien meilleur profil, mais le passif hérité figure toujours au bilan.
S’y ajoutent des éléments que le score ne capture pas : la trésorerie a été divisée par deux au cours de l’année, le flux de trésorerie opérationnel est négatif, et la commission de gestion versée au groupe représente environ 61 % du résultat avant impôts. Mintos indique pour cette société une garantie de groupe d’Eleving Group, qui avec 80 points au Score des Prêteurs se situe à peu près au niveau de la filiale. En clair : la troisième place reflète une base de capital très solide, pas un portefeuille de prêts sain.
4. Placet Group (Estonie) : 77 Points
L’estonienne Placet Group OÜ est, aux côtés d’ESTO, le deuxième prêteur de Mintos du top 5 à disposer d’un rapport audité par KPMG. Contrairement aux quatre autres, il s’agit ici de comptes consolidés : Placet Group OÜ est à la fois le prêteur opérationnel en Estonie et la société mère de la lituanienne UAB Nordecum, qui figurait sur Mintos sous le nom de Placet Group (LT).
Comme la société mère est elle-même le prêteur de Mintos, ce sont les comptes consolidés qui sont évalués ici. Avec 5,6 millions d’euros de bénéfice, une rentabilité des actifs de 6,3 %, un ratio de fonds propres de 38,4 % et un ratio de liquidité de 4,76, le groupe se situe dans la moitié supérieure de l’échelle sur quatre des six critères.
La pénalité vient de la qualité du portefeuille. Avec un coût du risque de 20,3 % des revenus de prêt, Placet n’atteint que le niveau intermédiaire. Autrement dit, un euro sur cinq de revenus d’intérêts part en dépréciations. Pour un prêteur à la consommation dans les pays baltes, ce n’est pas une anomalie, mais ce n’est pas non plus un gage de qualité.
5. IuteCredit (Macédoine du Nord) : 76 Points
L’entité nord-macédonienne d’IuteCredit est la société la mieux notée d’Iute Group sur Mintos et, avec 76 points, se situe dix points au-dessus du groupe lui-même. Le rapport 2025 a été audité par Moore Stephens avec une opinion sans réserve. La rentabilité des actifs de 7,4 % et le ratio de liquidité de 4,31 sont solides, et le bénéfice a progressé de 85 % pour atteindre 3,7 millions d’euros au taux de change actuel. Le ratio de fonds propres de 15,2 % et le coût du risque de 22,9 % ne se situent en revanche que dans la fourchette intermédiaire.
Le rapport contient toutefois une observation de l’auditeur que les investisseurs devraient connaître : la société a émis un billet à ordre de 225 millions d’euros en faveur de l’obligation du groupe. Cela représente 3,7 fois son propre total de bilan d’environ 60 millions d’euros. Le même portefeuille de créances est simultanément nanti au profit de Mintos, d’une banque locale et de la société mère, sans que l’ordre de priorité soit divulgué. S’y ajoutent des prélèvements du groupe représentant 2,35 fois le résultat annuel et un bond du bénéfice dont un tiers provient d’un remboursement d’impôt exceptionnel.
Mintos indique pour cette société une garantie de groupe d’Iute Group. Ici, cependant, elle vaut moins qu’ailleurs : le groupe n’atteint que 66 points au Score des Prêteurs, soit moins que la filiale qu’il garantit. En clair : sur le plan opérationnel, IuteCredit Macédoine du Nord se porte bien, mais la société est profondément intégrée au financement du groupe, et la garantie de la maison mère n’est pas un filet de sécurité supplémentaire, mais plutôt une dépendance mutuelle.
Remarque : L’évaluation des résultats financiers publiés a été réalisée en toute bonne foi et au mieux de mes connaissances. Des erreurs ponctuelles ne peuvent être exclues. Rien sur cette page ne constitue un conseil ou une recommandation d’investissement. Les prêts P2P sont une classe d’actifs à haut risque pouvant entraîner une perte totale.
FAQ : Les Meilleurs Prêteurs de Mintos
Quel prêteur de Mintos est le plus sûr ?
En l’état actuel du Score des Prêteurs re:think P2P, ESTO (Estonie) est le prêteur financièrement le plus solide de Mintos avec 95 points sur 100, et le seul dans la catégorie « solide ». Le score mesure la solidité financière sur la base du dernier rapport annuel audité, pas l’avenir ni le comportement du prêteur envers les investisseurs de Mintos.
Un score élevé signifie-t-il que la garantie de rachat est sûre ?
Non. L’obligation de rachat est une promesse du prêteur, et elle ne vaut que ce que vaut sa capacité de paiement. Un score élevé suggère que la société peut financièrement tenir cette promesse. Qu’elle la tienne réellement au moment décisif est une autre question, à laquelle le score ne peut pas répondre. L’histoire de Mintos compte plusieurs cas où des prêteurs aux chiffres initialement corrects ont basculé en recouvrement en quelques mois. Plus de détails dans mon Avis sur Mintos.
Pourquoi des prêteurs connus comme Gocredit ou Financiera Mexi sont-ils absents du classement ?
Parce qu’ils ne satisfont pas au filtre de cette page. Gocredit n’a déposé auprès de Mintos que des chiffres non audités, tandis que Financiera Mexi dispose bien d’un rapport audité par BDO, mais le plus récent porte sur 2024. Les deux sociétés n’ont donc pas été retenues.
Pourquoi les filiales obtiennent-elles souvent un score inférieur à celui du groupe ?
Parce que les comptes consolidés éliminent les créances, charges et garanties intragroupe qui restent au bilan individuel de la filiale. Une filiale qui transfère l’essentiel de son résultat à la maison mère via des prix de transfert, ou dont le bilan se compose en grande partie de prêts du groupe, paraît nettement plus faible prise isolément. Comme vous investissez dans la filiale en achetant des Notes, ce sont ses comptes qui comptent pour vous. Les comptes consolidés n’entrent en jeu que lorsque Mintos indique une garantie de groupe pour la filiale.
Existe-t-il des alternatives à Mintos avec des prêteurs mieux notés ?
En dehors de Mintos, seul CreditPrime Roumanie, sur Nectaro, atteint actuellement la catégorie « solide » avec 90 points. Les meilleurs scores des autres plateformes se situent entre 73 et 81 points, soit au niveau des places 2 à 5 de Mintos. Vous trouverez un aperçu des principales plateformes dans les Alternatives à Mintos et dans le Comparatif des Plateformes P2P.
Je suis Denny Neidhardt, le fondateur de *re:think P2P*, où j’aide les investisseurs particuliers à prendre des décisions plus intelligentes et fondées sur des recherches dans le domaine des prêts P2P. Depuis 2019, je publie des analyses approfondies, des évaluations de plateformes et des études de risque pour apporter plus de transparence à cet univers d’investissement. Mon objectif : remettre en question les promesses marketing, analyser les évolutions du secteur et fournir aux investisseurs des informations honnêtes et indépendantes.