
Selon le Score des Prêteurs re:think P2P, les meilleurs prêteurs d’Income Marketplace à l’heure actuelle sont Hoovi (Estonie, 71 points), Virtus Lending (Kosovo, 70) et ITF Group (Bulgarie, 69). Deux points seulement séparent la première et la troisième place. Hoovi et Virtus atteignent de justesse la catégorie « stable », tandis qu’ITF reste à un point, dans la catégorie « modéré ».
Seuls les prêteurs ayant présenté un rapport annuel audité pour l’exercice 2025 ont été retenus pour ce classement. Sur les treize sociétés évaluées sur Income Marketplace, six seulement remplissent cette condition. Trois d’entre elles figurent dans le classement ; les trois autres sont Autofino avec 62 points, One Leasing avec 32 points et Danabijak, pour laquelle aucun score global ne peut être calculé faute de données exploitables sur les défauts.
Deux autres points méritent d’être gardés à l’esprit. Premièrement : le score évalue la solidité financière des prêteurs sur la base de leurs bilans. Il n’évalue pas avec quelle fiabilité un prêteur a honoré son obligation de rachat, ni le niveau de son Junior Share sur Income. Deuxièmement : le fait qu’un prêteur propose réellement des prêts sur la place de marché à un moment donné change en permanence et ne constitue pas un critère du classement.
En clair : ce classement vous montre quels prêteurs d’Income Marketplace sont les plus solides sur le papier et peuvent le prouver. Ce n’est ni une recommandation d’investissement ni un substitut à votre propre analyse. Même le meilleur prêteur d’Income Marketplace reste un investissement à haut risque.
Vous trouverez des informations détaillées sur la plateforme P2P elle-même dans mon Avis sur Income Marketplace.
Les Meilleurs Prêteurs d’Income Marketplace : Top 3 Actuel
Le tableau présente les trois prêteurs d’Income les mieux notés disposant d’un rapport audité pour 2025. L’entité classée est la société qui intervient comme prêteur sur Income Marketplace et qui doit donc le rachat.
| Prêteur | Année | Audité | Profit | ROA | F. Propres | Liquidité | Pertes | Score |
|---|---|---|---|---|---|---|---|---|
| Hoovi (EE) | 2025 | KPMG | EUR 865K | 7,8% | 6,5% | 1,21 | 15,6% | 71 |
| Virtus (XK) | 2025 | BDO | EUR 372K | 3,3% | 11,4% | 0,46 | 7,6% | 70 |
| ITF Group (BG) | 2025 | Ecovis | EUR 2,8M | 11,1% | 29,8% | 1,61 | 43,6% | 69 |
L’année renvoie au rapport annuel évalué. Astérisque (*) : qualité du portefeuille calculée selon la méthode de secours (taux de provisionnement du portefeuille). L’évaluation complète des treize entités d’Income est disponible dans le Comparatif des Prêteurs P2P.
Aucun prêteur d’Income n’atteint d’ailleurs la catégorie « solide » à partir de 85 points. À titre de comparaison : chez les meilleurs prêteurs de Mintos, le sommet se situe à 95 points.
Comment Ce Classement Est Établi
La base est le Score des Prêteurs re:think P2P, qui note désormais plus de 100 initiateurs de prêts sur de nombreuses plateformes P2P. Chaque prêteur est évalué selon six critères de bilan : reporting (qualité de l’audit et norme comptable), rentabilité (évolution du résultat sur deux ans), rentabilité des actifs, ratio de fonds propres, liquidité et qualité du portefeuille (coût du risque rapporté aux revenus de prêt).
Chaque critère dispose d’une échelle de 1 à 5 et est pondéré par son propre coefficient. Les pondérations les plus fortes vont au ratio de fonds propres et à la qualité du portefeuille, avec jusqu’à 25 points chacun, suivis du reporting avec jusqu’à 20 points. Au total, un maximum de 100 points est possible.
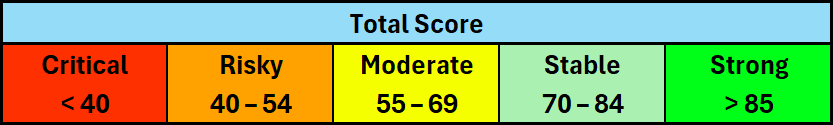
Le score total se traduit par les catégories suivantes : solide à partir de 85 points, stable de 70 à 84, modéré de 55 à 69, risqué de 40 à 54 et critique en dessous de 40 points. Les données manquantes ne sont pas traitées de manière neutre mais comme un risque accru, et sont sanctionnées par 0 point pour le critère concerné. Celui qui ne publie pas ses chiffres clés ne peut donc pas atteindre une position de tête.
La plateforme P2P Income Marketplace elle-même n’est pas notée ici, mais séparément dans le Score de Risque re:think P2P.
1. Hoovi (Estonie) : 71 Points
HOOVI Rental OÜ a été fondée en juillet 2020 à Tallinn et est le seul prêteur d’Income originaire du pays d’origine de la plateforme. Contrairement à la plupart des sociétés présentes sur la place de marché, Hoovi n’accorde pas de crédits à la consommation mais finance des micro et petites entreprises. Les prêts sont généralement garantis par la caution personnelle du gérant et, selon le produit, également par un véhicule ou un bien immobilier.
 2025 a été pour Hoovi une année de croissance exceptionnelle : le portefeuille de prêts a doublé, passant de 7,6 à 15,7 millions d’euros, tandis que le bénéfice est passé de 311 000 à 865 000 euros. KPMG Baltics a audité les comptes selon les normes IFRS avec une opinion sans réserve, ce qui vaut à Hoovi la note maximale sur le reporting. Pour comprendre ces chiffres, il faut toutefois savoir que 2025 est le premier exercice de Hoovi en IFRS. La transition depuis le référentiel comptable estonien a ramené rétroactivement les fonds propres au 31 décembre 2024 de 995 000 à 81 000 euros et réduit de moitié le bénéfice de l’exercice précédent. En clair : la société paraissait nettement plus solide sous la norme locale qu’elle ne l’était réellement.
Le point faible est la base de capital. Avec 6,5 %, le ratio de fonds propres se situe au deuxième niveau le plus bas. Le rapport entre dette nette et fonds propres est par ailleurs de 14 pour 1. Hoovi se pilote selon un autre indicateur : les fonds propres majorés des prêts subordonnés doivent représenter au moins 20 % du portefeuille de prêts (28 % sont affichés). Ce matelas se compose toutefois majoritairement de prêts d’actionnaires et non de fonds propres véritables.
Le coût du risque, à 15,6 % des revenus de prêt, se situe au niveau intermédiaire. Un choix d’appréciation que Hoovi divulgue en annexe mérite ici l’attention : lors du calcul des pertes de crédit attendues, un plafond est appliqué au taux de perte, dérivé de l’offre d’un acheteur de portefeuille. Ce plafond réduit la provision comptabilisée de 542 000 euros, ce qui correspond à environ 56 % de la totalité des fonds propres.
2. Virtus Lending (Kosovo) : 70 Points
Virtus Lending a été fondée en novembre 2017 à Pristina et a obtenu de la Banque centrale du Kosovo sa licence de crédit-bail en mars 2019, suivie d’une licence de crédit en juin 2022. L’activité se compose en conséquence de deux volets : le crédit-bail de voitures d’occasion, où le véhicule sert de garantie, et des crédits à la consommation non garantis accordés à des particuliers.
Le rapport de l’exercice 2025 a été audité par BDO Kosova selon les normes IFRS avec une opinion sans réserve et sans observation de l’auditeur sur des incertitudes liées à la continuité d’exploitation. Sur le plan opérationnel, l’année a été une année de croissance pour Virtus Lending : les revenus d’intérêts ont progressé de 61 % pour atteindre 2,2 millions d’euros, le bénéfice est passé de 237 000 à 372 000 euros et le total du bilan de 8,5 à 14,0 millions d’euros.
Concernant la qualité du portefeuille, le compte de résultat donne à première vue une image trop favorable. La provision comptabilisée n’est que de 60 082 euros, ce qui correspondrait à environ 2,6 % des revenus de prêt. En réalité, la direction a passé en pertes en 2025 un lot d’anciennes créances de crédit-bail pour 111 884 euros. Cette sortie de bilan ne figure toutefois pas dans la provision, mais dans les autres charges, tandis que la dépréciation correspondante a été reprise au sein de la provision. En y ajoutant la perte réalisée, le coût du risque atteint 7,6 % et se situe donc au deuxième meilleur niveau.
Les faiblesses se situent du côté du financement. Sur 11,9 millions d’euros de passifs financiers, environ 10,6 millions arrivent à échéance dans les douze mois. En face se trouvent 5,1 millions d’euros d’actifs courants. Le flux de trésorerie opérationnel s’est établi à moins 3,7 millions d’euros. La croissance a donc été intégralement financée par de nouveaux emprunts.
3. ITF Group (Bulgarie) : 69 Points
ITF Group est présente sur Income Marketplace depuis juillet 2022 et constitue ainsi le prêteur le plus ancien du top 3. Fondée en 2012, la société bulgare accorde des prêts à court terme et des prêts à tempérament sous les marques smilecredit et GetCash, est enregistrée auprès de la Banque nationale de Bulgarie en tant qu’établissement financier non bancaire et est cotée avec son action sur le segment BEAM de la Bourse de Bulgarie depuis janvier 2023.
Sur le plan opérationnel, 2025 a été une année solide. Le bénéfice a progressé de 52 % pour atteindre 2,8 millions d’euros, tandis que le total du bilan a augmenté de moitié pour s’établir à 30,3 millions d’euros. Le ratio de fonds propres (29,8 %) et le ratio de liquidité (1,61) se situent eux aussi solidement dans la moitié supérieure de l’échelle. Ecovis Audit Bulgaria a audité les comptes selon les normes IFRS avec une opinion sans réserve.
Si le total ne s’élève malgré tout qu’à 69 points, cela tient à un seul critère : la qualité du portefeuille. Le coût du risque s’établit à 43,6 % des revenus de prêt, soit le niveau le plus bas. En clair : sur chaque euro qu’ITF encaisse dans son activité de prêt, 44 centimes repartent en dépréciations et en pertes sur la vente de créances douteuses. Parmi les créances à court terme sur les particuliers, 61 % sont en Stage 3 et donc déjà en défaut, et sur l’ensemble du livre de crédits, un peu moins d’un tiers du portefeuille brut est provisionné.

En février 2026, je me trouvais d’ailleurs à Sofia, la capitale bulgare, et j’y ai notamment rendu visite à ITF Group. J’ai pu y échanger avec la directrice financière, Juliana Muteva, sur l’évolution de l’entreprise.
Remarque : L’évaluation des résultats financiers publiés a été réalisée en toute bonne foi et au mieux de mes connaissances. Des erreurs ponctuelles ne peuvent être exclues. Rien sur cette page ne constitue un conseil ou une recommandation d’investissement. Les prêts P2P sont une classe d’actifs à haut risque pouvant entraîner une perte totale.
FAQ : Les Meilleurs Prêteurs d’Income Marketplace
Quel prêteur d’Income Marketplace est le plus sûr ?
En l’état actuel du Score des Prêteurs re:think P2P, Hoovi (Estonie) est le prêteur financièrement le plus solide d’Income Marketplace avec 71 points sur 100. Virtus Lending se situe un point derrière et ITF Group deux. Le score mesure la solidité financière sur la base du dernier rapport annuel audité, pas l’avenir ni le comportement du prêteur envers les investisseurs.
Pourquoi des prêteurs connus comme Ibancar ou DanaKredi sont-ils absents du classement ?
Parce qu’ils ne satisfont pas au filtre de cette page. Ibancar, DanaKredi, Pinjam Yuk et quatre autres sociétés n’ont déposé que des chiffres non audités pour 2025. Elles sont néanmoins notées. Vous les trouverez avec l’ensemble de leurs chiffres clés et leur score global dans le Comparatif des Prêteurs P2P. Elles n’entrent simplement pas dans le classement de cette page.
Pourquoi aucun prêteur d’Income n’atteint-il la catégorie « solide » ?
Parce que le haut du classement sur Income présente une structure différente de celle des places de marché plus importantes. Hoovi perd des points sur le ratio de fonds propres et la qualité du portefeuille, Virtus sur les fonds propres et la liquidité, ITF presque tous les points sur la qualité du portefeuille. Un score de 85 points ou plus suppose qu’une société se situe dans la moitié supérieure sur la quasi-totalité des six critères. Aucune des sociétés évaluées n’y parvient actuellement.
Un score élevé signifie-t-il que la garantie de rachat est sûre ?
Non. L’obligation de rachat est une promesse du prêteur, et elle ne vaut que ce que vaut sa capacité de paiement. Un score élevé suggère que la société peut financièrement tenir cette promesse. Qu’elle la tienne réellement au moment décisif est une autre question, à laquelle le score ne peut pas répondre.
Existe-t-il des alternatives à Income Marketplace avec des prêteurs mieux notés ?
Oui. Les meilleurs scores de plusieurs autres plateformes sont supérieurs, par exemple chez les meilleurs prêteurs de Mintos avec 95 points, ou CreditPrime Roumanie sur Nectaro avec 90 points.
Je suis Denny Neidhardt, le fondateur de *re:think P2P*, où j’aide les investisseurs particuliers à prendre des décisions plus intelligentes et fondées sur des recherches dans le domaine des prêts P2P. Depuis 2019, je publie des analyses approfondies, des évaluations de plateformes et des études de risque pour apporter plus de transparence à cet univers d’investissement. Mon objectif : remettre en question les promesses marketing, analyser les évolutions du secteur et fournir aux investisseurs des informations honnêtes et indépendantes.