Dernière mise à jour : 29 septembre 2026
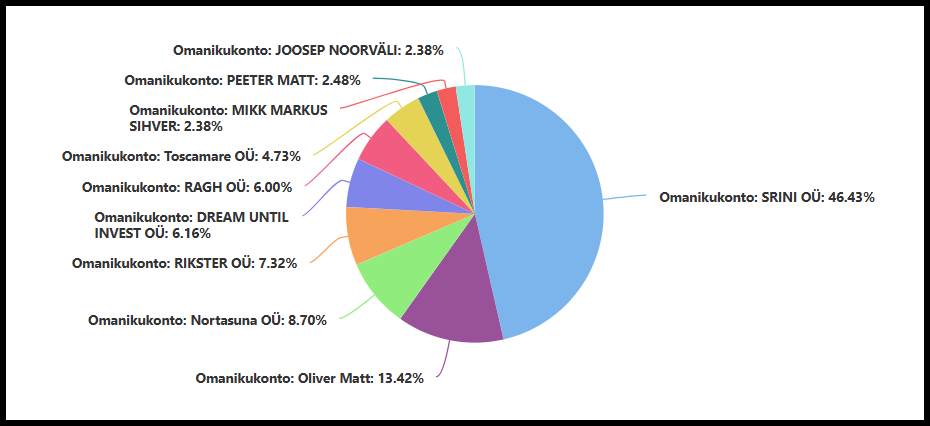
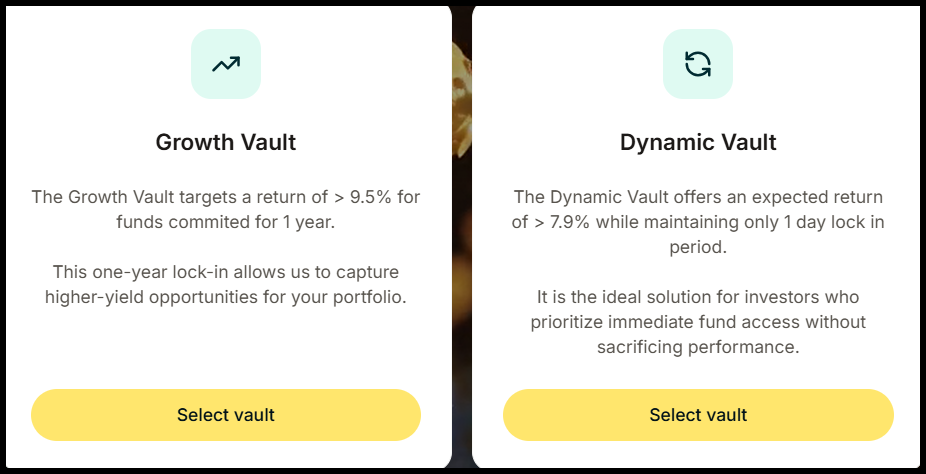
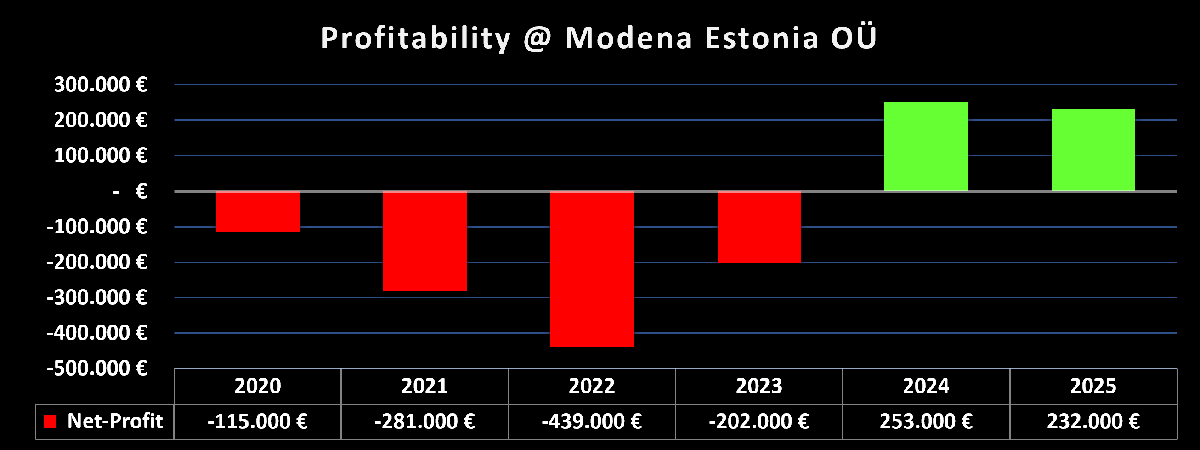
Les nouveaux investisseurs reçoivent un Bonus de bienvenue de 25 € après leur premier investissement, ainsi qu'un Cashback de 1 % sur le montant moyen investi durant les 90 premiers jours, versé progressivement sur la période. Le Cashback est plafonné à 1 000 €. Je n'ai jamais été investi chez Modena avec mes propres fonds. La plateforme répond à mes critères d'évaluation et est donc, en principe, considérée comme adaptée à un investissement. Modena est une plateforme de prêt P2P basée en Estonie, où les investisseurs peuvent investir dans des crédits à la consommation et obtenir un rendement allant jusqu’à 11 %. Contrairement à une place de marché P2P classique, aucun prêt individuel n’est sélectionné. Les investisseurs placent plutôt leur argent dans l’un des deux produits d’investissement automatisés que Modena appelle « vaults ». Par ce biais, les investisseurs acquièrent des fractions de créances que Modena a préalablement générées auprès de ses propres emprunteurs. L’offre produit de Modena présente de nombreuses similitudes avec Monefit SmartSaver. Sur cette alternative P2P estonienne, les investisseurs peuvent également investir dans différents vaults, tandis que l’activité de crédit est gérée par le Creditstar Group qui se trouve derrière la plateforme. Toutes les données et informations clés sur Modena résumées de façon compacte. Modena Estonia OÜ a été fondée en octobre 2019 sous le nom de « BuyPlan Estonia OÜ ». Au deuxième trimestre 2020, l’activité opérationnelle a démarré avec le rachat de créances commerciales, permettant aux clients des commerçants de régler leurs achats 30 jours plus tard ou en jusqu’à trois mensualités. En janvier 2021, l’entreprise a déposé une demande de licence de prêteur, que l’Autorité estonienne de surveillance financière a accordée en août 2021. Quelques jours plus tard, la société a été renommée « Modena Estonia OÜ ». Les premiers crédits à la consommation ont été accordés en décembre 2021. En 2024, Modena a fait avancer ses projets de lancement d’une plateforme de prêt P2P et a préparé l’infrastructure nécessaire pour revendre ses créances à des investisseurs externes. Après une phase de test interne fin 2024, la plateforme a été ouverte aux investisseurs début 2025. Comment Modena gagne-t-elle de l’argent ? Contrairement aux places de marché P2P classiques, aucune commission de courtage n’est facturée à des prêteurs externes. Modena tire ses revenus de sa propre activité de crédit et de la marge générée par la vente des créances. Selon la plateforme, les revenus de l’activité de crédit proviennent de quatre sources : les intérêts et frais de contrat sur les crédits à la consommation (TAEG de 19 % à 35 %), les intérêts et frais de contrat sur les prêts aux entreprises (de 16 % à 25 %), les commissions commerçants sur les contrats BNPL (de 25 % à 90 %, à la charge du commerçant) et les frais de transaction des services de paiement pour commerçants (de 0,05 € à 0,50 € par transaction). Le modèle commercial se finance désormais en grande partie via la plateforme elle-même. Sur un portefeuille de prêts en cours de 8,7 millions d’euros au total, environ 7,5 millions d’euros ont été vendus à des investisseurs sur Modena (septembre 2026). L’industrie du prêt P2P est un environnement en évolution rapide. Assurez-vous donc de rester informé de toutes les informations pertinentes en vous abonnant à mes canaux sur Telegram ou WhatsApp. De cette façon, vous recevrez toujours les dernières informations de l’industrie P2P, y compris les actualités des plateformes concernant Modena. Modena Estonia OÜ appartient à 100 % à la société estonienne Sakari Ventures OÜ. La plateforme est dirigée par le cofondateur et General Manager Oliver Matt. À qui appartient Modena ? Une consultation du registre des entreprises estonien révèle que 100 % des parts sont détenues par « Sakari Ventures OÜ », qui opérait auparavant sous le nom de « Modena OÜ ». L’actionnariat est largement réparti. Selon Modena, la plateforme appartient majoritairement à des personnes qui travaillent dans l’entreprise, seuls 15,32 % étant détenus par des tiers. Voici un aperçu de la structure actionnariale actuelle (septembre 2026) : Outre Modena Estonia OÜ, prêteur et exploitant de la plateforme Modena, Sakari Ventures OÜ est également propriétaire de Modena Payments OÜ. Il s’agit d’un établissement de paiement agréé depuis mai 2022. Il n’existe actuellement aucun compte consolidé du groupe. Son parcours professionnel l’a mené de l’audit chez PwC et de la fonction trésorerie chez Circle K vers l’activité de crédit. Chez IPF Digital, la division numérique du prêteur à la consommation International Personal Finance, il a été responsable des systèmes de crédit et de risque sur sept marchés européens ainsi qu’au Mexique et en Australie, de 2015 à 2020. Il a ensuite brièvement occupé le poste de Chief Product Officer chez le prêteur à la consommation estonien ESTO. Selon la plateforme, l’équipe de Modena se compose de 15 personnes. Pour investir sur Modena, les investisseurs doivent répondre à trois critères : avoir au moins 18 ans, être ressortissant ou résident de l’Espace économique européen et disposer d’un compte de paiement au sein de l’EEE ouvert à leur propre nom. Dans l’ensemble, le processus d’inscription est relativement simple et intuitif. Après avoir ouvert le compte via e-mail, la vérification de l’identité s’effectue par l’intermédiaire du prestataire Veriff. Il faut ensuite fournir des informations sur l’origine des fonds et confirmer que l’on est bien le bénéficiaire effectif et que l’on n’est pas une personne politiquement exposée. Les dépôts et les retraits ne sont possibles qu’en euros et via un compte situé dans l’EEE ouvert au nom de l’investisseur. Le portail n’est actuellement disponible qu’en anglais et il n’existe pas d’application mobile. Les nouveaux investisseurs reçoivent un Bonus de bienvenue de 25 € après leur premier investissement, ainsi qu'un Cashback de 1 % sur le montant moyen investi durant les 90 premiers jours, versé progressivement sur la période. Le Cashback est plafonné à 1 000 €. Un aperçu de la plateforme avec toutes les offres de bonus et promotions de cashback se trouve sur la page des bonus. Sur Modena, les investisseurs investissent à partir de 50 € via deux vaults automatisés. Il n’existe ni sélection individuelle des prêts, ni Auto Invest au sens classique, ni marché secondaire. Modena accorde des prêts exclusivement en Estonie. Via les vaults, les investisseurs reçoivent automatiquement des fractions d’un pool composé de crédits à la consommation, de lignes de crédit, de prêts de refinancement et de créances BNPL. Selon la plateforme, les emprunteurs sont majoritairement des particuliers estoniens et des petites et moyennes entreprises âgés de 25 à 60 ans. Les montants moyens des prêts se situent entre 500 € et 15 000 € pour les consommateurs et entre 10 000 € et 50 000 € pour les entreprises. Selon le rapport annuel, les taux d’intérêt contractuels s’échelonnent entre 8,9 % et 38,5 % par an. Important pour bien comprendre : les investisseurs n’acquièrent jamais qu’une fraction d’une créance et ne deviennent donc pas l’unique créancier de l’emprunteur. Le contrat de cession précise expressément que la créance acquise ne bénéficie d’aucune priorité sur les créances des autres créanciers issues du même contrat de prêt. Modena propose actuellement deux produits d’investissement, chacun avec un atout différent. Le Dynamic Vault est conçu pour la liquidité. Modena indique un rendement attendu supérieur à 7,9 % avec une durée de détention minimale d’un seul jour. Les demandes de retrait sont traitées comme un rachat, l’argent étant généralement disponible dès le lendemain. Ce délai n’est toutefois pas garanti contractuellement, comme détaillé dans la section consacrée au marché secondaire. Le Growth Vault offre le rendement le plus élevé, avec un objectif supérieur à 9,5 %, mais immobilise le capital pendant un an. Pour les deux vaults, un montant minimum d’investissement de 50 € s’applique. Selon la liste de prix publiée, Modena ne facture depuis le 1er janvier 2024 aucun frais pour la gestion du compte, les dépôts ou les retraits. Aucun coût n’est donc actuellement appliqué aux investisseurs. Le contrat de cession prévoit toutefois deux types de frais que Modena peut introduire avec un préavis de 30 jours. D’une part, des « platform fees », retenus sous forme de pourcentage sur chaque paiement de l’emprunteur, d’autre part des « inactivity fees ». Ces derniers seraient facturés mensuellement si un investisseur ne détient plus de créances mais conserve un solde sur son compte. La page d’accueil annonce un rendement annuel allant jusqu’à 11 %. Ce rendement maximal peut être atteint en utilisant le Growth Vault. Le taux d’actualisation effectif dépend de la créance concernée, mais en moyenne les investisseurs peuvent tabler sur un rendement d’environ 10 % par an. Sur la propre page de statistiques de la plateforme (septembre 2026), un rendement annualisé moyen de 9,31 % est indiqué, calculé sur la base des trois derniers mois. Comme sur de nombreuses autres plateformes de prêt P2P, Modena dispose d’un mécanisme de rachat. Si un emprunteur se retrouve en retard de paiement, Modena peut racheter à l’investisseur la créance concernée. Selon la plateforme, cela intervient entre 35 et 90 jours selon le type de contrat, tandis que le contrat de cession autorise déjà le rachat à partir de 30 jours. Le rachat est assuré directement par le bilan de Modena. Le contrat de cession apporte d’autres précisions sur le rachat. Il en ressort clairement qu’il s’agit d’un droit et non d’une obligation du côté de Modena. Dans ce cas, le prix de rachat s’élève au minimum à 75 % du capital restant dû. Ce même seuil minimal de 75 % s’applique également dans trois autres cas de figure : lorsque l’investisseur révoque le mandat accordé à Modena, en cas de résiliation anticipée du contrat et lorsqu’une autorité ou la loi applicable l’exige. Les investisseurs ne perçoivent 100 % du capital restant dû que si Modena exerce le rachat à sa propre discrétion. Les investisseurs doivent garder à l’esprit que l’exercice du rachat est directement lié à la solvabilité de Modena Estonia OÜ. Modena situe le taux de rachat moyen des douze derniers mois à 1,96 %. Il n’existe pas de fonction Auto Invest au sens classique sur Modena, et elle n’est pas nécessaire. Les vaults se chargent entièrement de l’allocation, de la diversification et du réinvestissement. C’est Modena qui décide, à sa propre discrétion, quelles créances concrètes sont attribuées. Une particularité de la plateforme est le versement automatique. À l’aide d’un curseur, les investisseurs peuvent définir quelle part des revenus mensuels est virée sur leur propre compte bancaire, le reste demeurant investi. Le versement intervient le troisième jour ouvrable du mois suivant. Il n’existe pas de marché secondaire sur Modena. Conformément au cadre contractuel, les investisseurs ne peuvent vendre leurs créances qu’à Modena et ne peuvent ni les céder ni les nantir autrement. Pour cela, l’investisseur soumet une sell order et indique le montant qu’il souhaite recevoir. Modena examine cette demande dans un délai de 14 jours calendaires et a le droit de l’exécuter en totalité, en partie ou pas du tout. En général, les revenus d’intérêts générés par le financement de prêts sont considérés comme des revenus de capitaux et doivent donc être déclarés comme tels dans la déclaration fiscale. L’Estonie ne prélève pas de retenue à la source sur les intérêts versés par Modena. Les investisseurs perçoivent donc leurs revenus bruts et sont eux-mêmes responsables de leur déclaration dans leur pays de résidence. Par rapport aux plateformes de Lettonie ou de Lituanie, où une retenue est pratiquée, il s’agit d’un avantage structurel. Pour la déclaration fiscale, Modena met à disposition dans le portail des relevés de revenus et de flux de trésorerie ainsi qu’un rapport fiscal dédié, que l’on peut filtrer par vault et par période puis exporter. Le principal risque sur Modena réside dans la concentration sur une seule entreprise, la plateforme, le prêteur et la contrepartie du rachat étant une seule et même entité. À cela s’ajoutent un produit d’investissement non régulé et l’absence de ségrégation des fonds des investisseurs. La plateforme d’investissement, exploitée par la société estonienne « Modena Estonia OÜ », a lancé ses opérations début 2025. Sur son marché national, l’entreprise est supervisée par l’Autorité estonienne de surveillance financière (Finantsinspektsioon). Aucun Red Flag présent. En janvier 2021, Modena a demandé une licence de prêteur, que l’Autorité estonienne de surveillance financière a accordée en août 2021. Cette licence couvre l’octroi de crédits à la consommation et sert avant tout à la protection des consommateurs et à la prévention du blanchiment d’argent du côté des emprunteurs. Elle n’implique aucune protection des investisseurs. Modena fournit elle-même l’explication. L’entreprise n’est ni une plateforme de financement participatif, ni un établissement collecteur de dépôts. Les investisseurs acquièrent au contraire des créances qui proviennent de Modena et appartiennent à Modena, raison pour laquelle une licence de financement participatif au titre du droit de l’UE n’est pas requise. Le contrat de cession ainsi que les mentions légales du site précisent que la relation contractuelle ne doit être interprétée ni comme du financement participatif, ni comme une collecte de dépôts, ni comme un service de paiement, ni comme un service d’investissement. Pour les investisseurs, cela signifie qu’il n’existe aucun droit à une indemnisation via un système d’indemnisation des investisseurs, qu’aucune norme de conformité et de transparence n’est imposée par la réglementation pour le produit d’investissement et qu’il n’existe pas non plus d’obligation de publier des rapports annuels audités. La page d’accueil annonce que les fonds des investisseurs sont conservés sur des comptes séparés. Examinée de plus près, la situation se présente quelque peu différemment. Le titulaire du compte est Modena Estonia OÜ elle-même, c’est-à-dire la société qui vend les créances. Dès qu’un investisseur verse de l’argent, des créances lui sont attribuées presque immédiatement, de sorte que les fonds sont juridiquement remplacés par la propriété de ces créances. Seul le solde versé mais pas encore investi reste attribuable à l’investisseur, part que Modena chiffre entre 2 % et 4 % du capital. Un compte bancaire dédié est utilisé pour cette portion, mais selon Modena il n’existe aucun autre mécanisme juridique de protection. La justification est remarquablement franche : avec ses avocats, l’entreprise a examiné différentes structures, mais est toujours parvenue à la même conclusion, à savoir que Modena, en tant que donneur d’ordre de l’ensemble des contrats de services, pourrait également contourner toute structure de protection qu’elle aurait elle-même mise en place. Plutôt qu’une solution séduisante sur le papier mais sans protection réelle, l’entreprise y a renoncé. Il est de toute façon recommandé aux investisseurs de ne pas laisser de soldes inutilisés. Cette argumentation est compréhensible et plus honnête que ce qui figure sur la page d’accueil. La conséquence reste la même : chez Modena, il n’existe pas de ségrégation des fonds au sens de la protection des investisseurs. Les investissements proposés via Modena ne sont en outre pas couverts par un système national ou européen de garantie des dépôts. Les investisseurs doivent donc être conscients que le capital investi est soumis à un risque réel de perte, que les rendements ne sont pas garantis et qu’il peut ne pas être possible de récupérer la totalité du montant investi. La stabilité financière d’une plateforme P2P est un facteur de risque clé. Modena est-elle déjà en mesure d’opérer de manière rentable ? Et quelles conclusions peut-on tirer du bilan ? Rapport Annuel Auditeur: Audit Advisory OÜ Cabinet d'audit réglementé. Norme: GAAP estonien Norme locale, non comparable au niveau international. Modena publie des rapports annuels audités, bien qu’aucune obligation réglementaire n’existe en ce sens pour le produit d’investissement. Les comptes 2025 ont été audités par Audit Advisory OÜ, ceux de l’exercice précédent par AVAC Audit OÜ. Les deux rapports d’audit ont été émis sans réserve. La norme comptable appliquée est le référentiel estonien pour les petites entreprises, et non les normes IFRS. Modena a dégagé un bénéfice pour la première fois en 2024 et l’a confirmé en 2025 avec 231 943 €. Les années précédentes étaient systématiquement déficitaires. Deux remarques à ce sujet. Premièrement, le bénéfice initialement publié pour 2024, de 368 085 €, a été retraité l’année suivante à 253 097 €, après que Modena a affiné sa méthodologie d’évaluation des pertes de crédit. Deuxièmement, en 2025, 239 619 € de frais de personnel internes ont été activés en tant que logiciels développés en interne. Sans cette activation, le résultat se serait élevé à -7 676 €. Le ratio de fonds propres s’établit à 20,6 %, le ratio d’endettement à 3,86 et le ratio de liquidité à 1,59. Par rapport à l’année précédente, les trois indicateurs se sont améliorés. Un regard en arrière sur 2023 relativise toutefois ce constat. À l’époque, le ratio de fonds propres s’élevait encore à 63,1 %. La chute de l’année suivante s’explique par une opération unique : une réserve de capital de 2 millions d’euros, apportée précédemment par une partie liée, a été reconvertie en prêt en 2024. Les fonds propres sont ainsi passés de 2,60 millions d’euros à 0,96 million d’euros, alors même que l’exercice s’est clôturé sur un bénéfice. Les investisseurs devraient en outre prêter attention à la composition du bilan. Sur les 1,08 million d’euros de fonds propres actuels, 0,90 million d’euros correspond à des logiciels activés. Les fonds propres matériels ne s’élèvent donc qu’à environ 181 000 €. Modena est à la fois la plateforme et l’unique prêteur. Quiconque investit sur cette plateforme P2P porte donc le risque d’une seule entreprise estonienne. Pour l’évaluation du crédit, Modena applique un processus en plusieurs étapes. Par l’intermédiaire de Modena Payments OÜ, société du même groupe, les données bancaires du demandeur sont analysées dans le cadre d’un service d’information sur les comptes, notamment pour repérer les versements de salaire réguliers, les engagements existants, les paiements à des sociétés de recouvrement et à des huissiers, ainsi que les paiements inhabituels à des opérateurs de jeux d’argent. S’y ajoutent des consultations auprès de plusieurs bureaux de crédit, des vérifications auprès de prestataires de prévention de la fraude et une déclaration sur l’honneur du client. Comme limites de capacité de remboursement, Modena indique que 50 % au maximum des revenus officiels peuvent être consacrés à des services financiers et que les revenus doivent dépasser les frais de subsistance auxquels s’ajoutent les engagements financiers et une marge de dix pour cent. Le recouvrement est assuré sans société externe. De nouveaux échéanciers sont d’abord convenus ou, en cas de doute, la voie judiciaire est engagée directement. Modena ne publie sur sa page de statistiques aucun taux d’impayés ni de défaut. Sur demande, la plateforme communique toutefois l’intégralité des chiffres (septembre 2026), ce qui n’a rien d’évident dans l’environnement de marché actuel. Avec un taux de créances douteuses de 8 %, Modena se situe dans la fourchette normale du crédit à la consommation non garanti. Les deux taux de défaut évoluent par ailleurs à l’intérieur des corridors cibles que la plateforme s’est elle-même fixés. Selon la plateforme, le recouvrement des prêts en défaut atteint 51 % de la créance en douze mois, 65 % en 24 mois et 75 % en quatre ans. Au bout du compte, il subsiste donc une perte d’environ un quart des créances en défaut. Ce qui compte pour les investisseurs, c’est de savoir où aboutissent ces défauts. Les prêts en retard de paiement quittent le portefeuille des investisseurs par le rachat et restent chez Modena. Sur le portefeuille de prêts de 8,7 millions d’euros, environ 7,5 millions d’euros ont été vendus à des investisseurs, ce qui signifie que l’essentiel des 0,7 million d’euros de créances douteuses figure au bilan de Modena. Rapporté à des fonds propres de 1,08 million d’euros, il s’agit d’une proportion considérable. Cette construction ne tient qu’aussi longtemps que Modena est en mesure d’assumer les rachats par ses propres moyens. À compter du 20 novembre 2026, la nouvelle directive européenne sur le crédit aux consommateurs (CCD II) s’applique. Pour la première fois, les paiements échelonnés sans intérêts, les modèles BNPL et les petits crédits inférieurs à 200 € relèveront du droit du crédit à la consommation, avec une évaluation obligatoire de la solvabilité et des obligations d’information élargies. Cela touche Modena au cœur de sa production nouvelle. Sur environ 2,1 millions d’euros de prêts octroyés chaque mois, près de 1,5 million d’euros relèvent du BNPL, pour une valeur moyenne de contrat de 200 €. La direction s’attend à ce que le produit ne puisse pas être maintenu sous sa forme actuelle et anticipe un recul du volume d’environ 50 %. Pour le produit d’investissement, l’effet direct reste gérable. En raison des durées courtes, le BNPL ne représente que 0,8 million d’euros du portefeuille de 8,7 millions d’euros. Les créances des vaults proviennent en revanche majoritairement de l’activité de crédit. Indirectement, le poids est plus lourd. Le BNPL est en effet le canal d’acquisition de clients le plus important de Modena, par lequel quelque 23 000 nouveaux clients sont entrés dans l’entreprise en 2024. Et le bénéfice 2025, de 231 943 €, laisse peu de marge pour des pertes de revenus, d’autant qu’il repose entièrement sur l’activation des développements réalisés en interne. Un recul frappe donc précisément le bilan qui porte également le rachat. D’un autre côté, Modena dispose déjà d’une licence de prêteur et d’un processus d’évaluation éprouvé. L’effort supplémentaire devrait être moindre que pour les acteurs purement BNPL qui passent pour la première fois sous supervision. Une consolidation du marché estonien pourrait donc aussi apporter à Modena des parts de marché supplémentaires. Dans cette section, j’ai listé les plus grands avantages et inconvénients de Modena. Quel est le verdict préliminaire de ma revue de Modena ? Modena fait partie des nouveaux venus les plus transparents du marché du prêt P2P. La plateforme publie des rapports annuels audités sans y être tenue, met le contrat de cession à disposition sur demande et communique ses taux de défaut et de recouvrement. L’explication des raisons pour lesquelles elle a renoncé à une structure de ségrégation des fonds est plus honnête que ce que proposent la plupart de ses concurrents sur ce point. C’est précisément cette franchise qui met en évidence l’écart entre le marketing et la réalité contractuelle. D’une part, le rachat n’est qu’un droit contractuel assorti d’un minimum de 75 % du capital. D’autre part, les comptes séparés n’offrent aux investisseurs aucune protection juridique, puisque le titulaire du compte est Modena elle-même. La question de savoir si un investissement en vaut la peine dépend avant tout de la stratégie personnelle et de la tolérance au risque. Quiconque apprécie la fonction de versement mensuel et accepte de porter le risque d’un unique prêteur estonien sans réglementation, sans ségrégation des fonds et sans droit de rachat opposable peut envisager Modena comme un petit complément. En tant que position principale d’un portefeuille P2P, la plateforme ne me paraît pas adaptée à l’heure actuelle. Les nouveaux investisseurs reçoivent un Bonus de bienvenue de 25 € après leur premier investissement, ainsi qu'un Cashback de 1 % sur le montant moyen investi durant les 90 premiers jours, versé progressivement sur la période. Le Cashback est plafonné à 1 000 €. Vous investissez déjà sur Modena ? Ou vous recherchez des plateformes similaires ? Voici trois alternatives à Modena sur le marché P2P. Monefit SmartSaver : Le produit structurellement le plus proche. Également basé en Estonie, également non régulé et également un instrument de refinancement pour l’activité de crédit du groupe mère (Creditstar Group). Contrairement à Modena, il s’appuie toutefois sur un groupe de crédit nettement plus important et plus ancien. Plus d’informations dans mon avis Monefit SmartSaver. Bondora Go & Grow : Le produit en un clic le plus connu d’Europe, avec un rendement cible fixe, une disponibilité quotidienne et un track record nettement plus long. Le rendement est inférieur à celui de Modena, mais la plateforme est bien plus grande et présente sur le marché depuis bien plus longtemps. Plus d’informations dans mon avis Go & Grow. Income Marketplace : Une place de marché P2P non régulée basée en Estonie qui, contrairement à Modena, travaille avec plusieurs prêteurs externes et les sécurise par des mécanismes de protection supplémentaires. Pour les investisseurs recherchant une diversification entre plusieurs prêteurs, c’est le choix le plus cohérent. Plus d’informations dans mon avis Income Marketplace. Vous pouvez trouver d’autres alternatives à Modena sur la page Comparaison Plateformes P2P. Modena est une plateforme de prêt P2P basée en Estonie, opérationnelle depuis début 2025, sur laquelle les investisseurs peuvent investir dans des crédits à la consommation via deux produits d’investissement automatisés (vaults). Elle est exploitée par Modena Estonia OÜ, un prêteur agréé depuis août 2021. Le rendement annoncé va jusqu’à 11 %. Non, du moins pas le produit d’investissement. Modena Estonia OÜ détient une licence de prêteur délivrée par l’Autorité estonienne de surveillance financière, qui couvre l’activité de crédit vis‑à‑vis des emprunteurs. Modena précise elle‑même qu’elle n’est pas un prestataire de financement participatif et que les fonds des utilisateurs ne sont pas des dépôts. Il n’existe ni système d’indemnisation des investisseurs ni garantie des dépôts. Modena qualifie ce mécanisme de garantie de rachat, mais le contrat de cession accorde à la plateforme un droit et non une obligation. Après plus de 30 jours de retard de paiement, Modena peut racheter la créance à un prix d’au moins 75 % du capital restant dû. Les investisseurs ne perçoivent 100 % que si Modena exerce le rachat à sa propre discrétion. Il n’existe pas de fonds de provision : le rachat est assuré directement par le bilan de Modena. Le rendement annoncé va jusqu’à 11 % par an, selon le vault choisi. La propre page de statistiques de la plateforme indique en septembre 2026 un rendement annualisé moyen de 9,31 %, calculé sur la base des trois derniers mois. Modena évoque elle‑même une attente moyenne d’environ 10 % par an. Non, le contrat l’exclut expressément. Les créances ne peuvent être revendues qu’à Modena. Pour cela, l’investisseur soumet une sell order, que Modena examine dans un délai de 14 jours calendaires et qu’elle peut exécuter en totalité, en partie ou pas du tout. Dans la pratique, les versements du Dynamic Vault interviennent généralement dès le lendemain, mais aucun droit contractuel n’existe en ce sens. Je suis Denny Neidhardt, le fondateur de *re:think P2P*, où j’aide les investisseurs particuliers à prendre des décisions plus intelligentes et fondées sur des recherches dans le domaine des prêts P2P. Depuis 2019, je publie des analyses approfondies, des évaluations de plateformes et des études de risque pour apporter plus de transparence à cet univers d’investissement. Mon objectif : remettre en question les promesses marketing, analyser les évolutions du secteur et fournir aux investisseurs des informations honnêtes et indépendantes.
Qu’est-ce que Modena ?
Fiche Modena
Fondée / Lancée :
Octobre 2019 / Début 2025
Nom Juridique :
Modena Estonia OÜ (LINK)
Siège Social :
Tallinn, Estonie
Régulée :
Non (Licence de Prêteur)
PDG :
Oliver Matt (Avril 2021)
Actifs sous Gestion :
7,8+ millions d'euros
Nombre d’Investisseurs :
6 600+
Rendement Attendu :
Jusqu'à 11%
Score de Sécurité :
5,6 / 10 (Rang 18 sur 31) | Voir la Méthodologie
Type de Prêt Principal :
Crédits à la Consommation
Garanties :
Droit de Rachat (à partir de 30 jours)
L’Histoire d’Origine
Modèle Commercial
Forum Modena
Propriété et Gestion
Propriété de Modena
Gestion de Modena
 L’entreprise est dirigée par Oliver Matt, membre du conseil d’administration depuis avril 2021 et responsable, en tant que General Manager, du développement stratégique et du produit. Avec 13,42 %, il est également la personne physique détenant la plus importante participation directe.
Inscription et Bonus
Bonus Modena
Investir sur Modena
Offre de Prêts
Dynamic Vault et Growth Vault
Coûts et Frais
Rendements Attendus
Garantie de Rachat
Auto Invest et Marché Secondaire
Modena Taxes
Risques de Modena
Risque de la Plateforme
Red Flags 0
Réglementation et Licence
Ségrégation des Fonds et Protection des Dépôts
Stabilité Financière
Rentabilité
Bilan
Risque du Prêteur
Qualité du Portefeuille
Indicateur
Valeur
Portefeuille total
EUR 8,7M
dont prêts
EUR 7,2M
dont BNPL
EUR 0,8M
dont non performants
EUR 0,7M
Taux de défaut prêts
6,3 % (objectif : 5 % à 8 %)
Taux de défaut BNPL
1,7 % (objectif : 1 % à 2 %)
Octroi mensuel de crédits
EUR 2,0M
Perspective Réglementaire : CCD II
Avantages et Inconvénients
Résumé de la Revue Modena
Alternatives à Modena
FAQ Modena Avis