
Según la Puntuación de Prestamistas de re:think P2P, los mejores prestamistas de Income Marketplace en este momento son Hoovi (Estonia, 71 puntos), Virtus Lending (Kosovo, 70) e ITF Group (Bulgaria, 69). Entre el primer y el tercer puesto hay apenas dos puntos. Hoovi y Virtus alcanzan por poco la banda «estable», mientras que ITF se queda a un punto, en la banda «moderado».
Para este ranking solo se han tenido en cuenta los prestamistas que han presentado un informe anual auditado del ejercicio 2025. De las trece sociedades evaluadas en Income Marketplace, solo seis cumplen esa condición. Tres de ellas figuran en el ranking; las otras tres son Autofino con 62 puntos, One Leasing con 32 puntos y Danabijak, para la que no puede calcularse una puntuación total porque el informe no contiene datos utilizables sobre impagos.
Además, conviene tener presentes otros dos aspectos. Primero: la puntuación evalúa la solidez financiera de los prestamistas a partir de sus balances. No evalúa con qué fiabilidad ha cumplido un prestamista su obligación de recompra, ni cuál es la altura de su Junior Share en Income. Segundo: que un prestamista ofrezca realmente préstamos en el marketplace en un momento dado cambia constantemente y no es un criterio del ranking.
En pocas palabras: este ranking te muestra qué prestamistas de Income Marketplace son los más sólidos sobre el papel y pueden demostrarlo. No es una recomendación de inversión ni sustituye tu propio análisis. Incluso el mejor prestamista de Income Marketplace sigue siendo una inversión de alto riesgo.
Encontrarás información detallada sobre la propia plataforma P2P en mis Opiniones sobre Income Marketplace.
Los Mejores Prestamistas de Income Marketplace: Top 3 Actual
La tabla muestra los tres prestamistas de Income mejor valorados con informe auditado de 2025. La entidad clasificada es la sociedad que actúa como prestamista en Income Marketplace y que, por tanto, debe la recompra.
El año enlaza con el informe anual evaluado. Asterisco (*): calidad de la cartera calculada con el método alternativo (ratio de provisiones sobre cartera). La evaluación completa de las trece entidades de Income está disponible en la Comparativa de Prestamistas P2P.
Por cierto, ningún prestamista de Income alcanza la banda «fuerte» a partir de 85 puntos. A modo de comparación: entre los mejores prestamistas de Mintos, la cifra más alta es de 95 puntos.
Cómo Se Elabora Este Ranking
La base es la Puntuación de Prestamistas de re:think P2P, que ya valora más de 100 originadores de préstamos de numerosas plataformas P2P. Cada prestamista se clasifica según seis criterios de balance: reporting (calidad de la auditoría y norma contable), rentabilidad (patrón de beneficios en dos años), rentabilidad sobre activos, ratio de capital propio, liquidez y calidad de la cartera (coste del riesgo en relación con los ingresos por préstamos).
Cada criterio tiene una escala de 1 a 5 y se pondera con su propio coeficiente. El mayor peso recae en el ratio de capital propio y la calidad de la cartera, con hasta 25 puntos cada uno, seguidos del reporting con hasta 20 puntos. En total se pueden alcanzar como máximo 100 puntos.
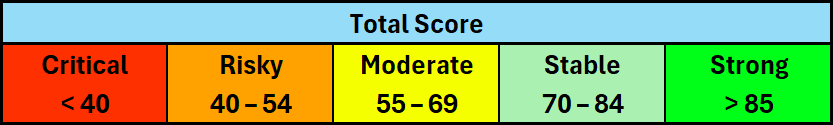
La puntuación total se traduce en las siguientes bandas: fuerte a partir de 85 puntos, estable de 70 a 84, moderado de 55 a 69, arriesgado de 40 a 54 y crítico por debajo de 40 puntos. Los datos que faltan no se tratan de forma neutral, sino como un riesgo elevado, y se penalizan con 0 puntos en el criterio correspondiente. Quien no publica sus cifras clave no puede, por tanto, alcanzar una posición destacada.
La propia plataforma Income Marketplace no se valora aquí, sino por separado en la Puntuación de Riesgo de re:think P2P.
1. Hoovi (Estonia): 71 Puntos
HOOVI Rental OÜ se fundó en julio de 2020 en Tallin y es el único prestamista de Income procedente del país de origen de la plataforma. A diferencia de la mayoría de las sociedades del marketplace, Hoovi no concede préstamos al consumo, sino que financia a microempresas y pequeñas empresas. Los préstamos suelen estar garantizados por el aval personal del administrador y, según el producto, además por un vehículo o un inmueble.
 2025 fue para Hoovi un año de crecimiento excepcional: la cartera de préstamos se duplicó de 7,6 a 15,7 millones de euros, mientras que el beneficio subió de 311.000 a 865.000 euros. KPMG Baltics auditó las cuentas conforme a las NIIF con una opinión sin salvedades, lo que le otorga a Hoovi la máxima puntuación en reporting. Para entender estas cifras, sin embargo, importa que 2025 es el primer ejercicio de Hoovi bajo NIIF. La transición desde la normativa contable estonia redujo retroactivamente el capital propio a 31 de diciembre de 2024 de 995.000 a 81.000 euros y dejó el beneficio del año anterior en la mitad. En pocas palabras: la empresa aparentaba bajo el estándar local una solidez considerablemente mayor de la que tenía.
El punto débil es la base de capital. Con un 6,5 %, el ratio de capital propio se sitúa en el segundo nivel más bajo. Además, la relación entre deuda neta y capital propio es de 14 a 1. Hoovi se guía por otra métrica: el capital propio más los préstamos subordinados deben representar al menos el 20 % de la cartera de préstamos (se declara un 28 %). Ese colchón, no obstante, se compone en su mayor parte de préstamos de los socios y no de capital propio real.
El coste del riesgo, del 15,6 % de los ingresos por préstamos, se sitúa en el nivel intermedio. Resulta llamativa una decisión discrecional que Hoovi revela en las notas: al calcular las pérdidas crediticias esperadas se aplica un límite máximo a la tasa de pérdida, derivado de la oferta de un comprador de carteras. Ese límite reduce la provisión contabilizada en 542.000 euros, lo que equivale a alrededor del 56 % del capital propio total.
2. Virtus Lending (Kosovo): 70 Puntos
Virtus Lending se fundó en noviembre de 2017 en Prístina y obtuvo del Banco Central de Kosovo la licencia para la actividad de leasing en marzo de 2019, a la que siguió una licencia de crédito en junio de 2022. En consecuencia, el negocio consta de dos partes: leasing financiero de coches usados, en el que el vehículo sirve de garantía, y préstamos al consumo sin garantía a particulares.
El informe del ejercicio 2025 fue auditado por BDO Kosova conforme a las NIIF con una opinión sin salvedades y sin advertencias del auditor sobre incertidumbres relativas a la continuidad. En lo operativo fue un año de crecimiento para Virtus Lending: los ingresos por intereses aumentaron un 61 % hasta 2,2 millones de euros, el beneficio pasó de 237.000 a 372.000 euros y el balance total de 8,5 a 14,0 millones de euros.
En cuanto a la calidad de la cartera, la cuenta de resultados ofrece a primera vista una imagen demasiado favorable. La provisión contabilizada es de solo 60.082 euros, lo que correspondería a alrededor del 2,6 % de los ingresos por préstamos. En realidad, la dirección dio de baja en 2025 un paquete de créditos de leasing antiguos por valor de 111.884 euros. Esa baja, sin embargo, no figura en la provisión, sino en otros gastos, mientras que el deterioro correspondiente se liberó dentro de la provisión. Si se suma la pérdida realizada, el coste del riesgo asciende al 7,6 % y queda así en el segundo mejor nivel.
Las debilidades están en el lado de la financiación. De 11,9 millones de euros de pasivos financieros, unos 10,6 millones vencen dentro de doce meses. Frente a ello hay 5,1 millones de euros en activos corrientes. El flujo de caja operativo fue de menos 3,7 millones de euros. El crecimiento se financió, por tanto, íntegramente con nuevos préstamos.
3. ITF Group (Bulgaria): 69 Puntos
ITF Group está en Income Marketplace desde julio de 2022 y es, por tanto, el prestamista más veterano del top 3. Fundada en 2012, la sociedad búlgara concede préstamos a corto plazo y préstamos a plazos bajo las marcas smilecredit y GetCash, está registrada en el Banco Nacional de Bulgaria como entidad financiera no bancaria y cotiza con sus acciones en el segmento BEAM de la Bolsa de Bulgaria desde enero de 2023.
En lo operativo, 2025 fue un año fuerte. El beneficio creció un 52 % hasta 2,8 millones de euros, mientras que el balance total aumentó a la mitad más, hasta 30,3 millones de euros. También el ratio de capital propio (29,8 %) y el ratio de liquidez (1,61) se sitúan sólidamente en la mitad superior de la escala. Ecovis Audit Bulgaria auditó las cuentas conforme a las NIIF con una opinión sin salvedades.
Que aun así solo alcance 69 puntos se debe a un único criterio: la calidad de la cartera. El coste del riesgo es del 43,6 % de los ingresos por préstamos y queda, por tanto, en el peor nivel. En pocas palabras: de cada euro que ITF ingresa en su negocio crediticio, 44 céntimos vuelven a salir en deterioros y pérdidas por la venta de créditos dudosos. De los créditos a particulares a corto plazo, el 61 % está en Stage 3 y, por tanto, ya ha entrado en impago, y en el conjunto del libro de créditos está provisionado algo menos de un tercio de la cartera bruta.

En febrero de 2026 estuve, por cierto, en la capital búlgara, Sofía, y allí visité, entre otras cosas, ITF Group. Pude conversar con la directora financiera, Juliana Muteva, sobre la evolución de la empresa.
Nota: La evaluación de los resultados financieros publicados se ha realizado según mi leal saber y entender. No pueden descartarse errores puntuales. Nada de lo publicado en esta página constituye asesoramiento ni recomendación de inversión. Los préstamos P2P son una clase de activo de alto riesgo en la que es posible una pérdida total.
FAQ: Los Mejores Prestamistas de Income Marketplace
¿Qué prestamista de Income Marketplace es el más seguro?
Según el estado actual de la Puntuación de Prestamistas de re:think P2P, Hoovi (Estonia) es el prestamista financieramente más sólido de Income Marketplace, con 71 de 100 puntos. Virtus Lending está un punto por detrás e ITF Group, dos. La puntuación mide la solidez financiera a partir del último informe anual auditado, no el futuro ni el comportamiento del prestamista frente a los inversores.
¿Por qué faltan en el ranking prestamistas conocidos como Ibancar o DanaKredi?
Porque no cumplen el filtro de esta página. Ibancar, DanaKredi, Pinjam Yuk y otras cuatro sociedades solo han presentado cifras sin auditar para 2025. Aun así están valoradas. En la Comparativa de Prestamistas P2P las encontrarás con todas sus cifras clave y su puntuación total. Simplemente no entran en el ranking de esta página.
¿Por qué ningún prestamista de Income alcanza la banda «fuerte»?
Porque la parte alta de Income presenta una estructura distinta a la de marketplaces mayores. Hoovi pierde puntos en el ratio de capital propio y en la calidad de la cartera, Virtus en capital propio y liquidez, e ITF casi todos los puntos en la calidad de la cartera. Una puntuación de 85 puntos o más exige que una sociedad se sitúe en la mitad superior en casi los seis criterios. Ninguna de las sociedades evaluadas lo consigue actualmente.
¿Una puntuación alta significa que la garantía de recompra es segura?
No. La obligación de recompra es una promesa del prestamista y solo vale tanto como su capacidad de pago. Una puntuación alta sugiere que la sociedad puede respaldar financieramente esa promesa. Si la cumple realmente cuando importa es otra cuestión, y la puntuación no puede responderla.
¿Existen alternativas a Income Marketplace con prestamistas mejor valorados?
Sí. Las puntuaciones más altas de varias plataformas son superiores, por ejemplo entre los mejores prestamistas de Mintos, con 95 puntos, o CreditPrime Rumanía en Nectaro, con 90 puntos.
Soy Denny Neidhardt, el fundador de *re:think P2P*, donde ayudo a los inversores minoristas a tomar decisiones más inteligentes y basadas en investigaciones dentro del mundo de los préstamos P2P. Desde 2019, he estado publicando análisis en profundidad, reseñas de plataformas y evaluaciones de riesgos para aportar mayor transparencia a este tipo de inversión. Mi objetivo es cuestionar las promesas de marketing, analizar los desarrollos del sector y ofrecer a los inversores información honesta e independiente.