
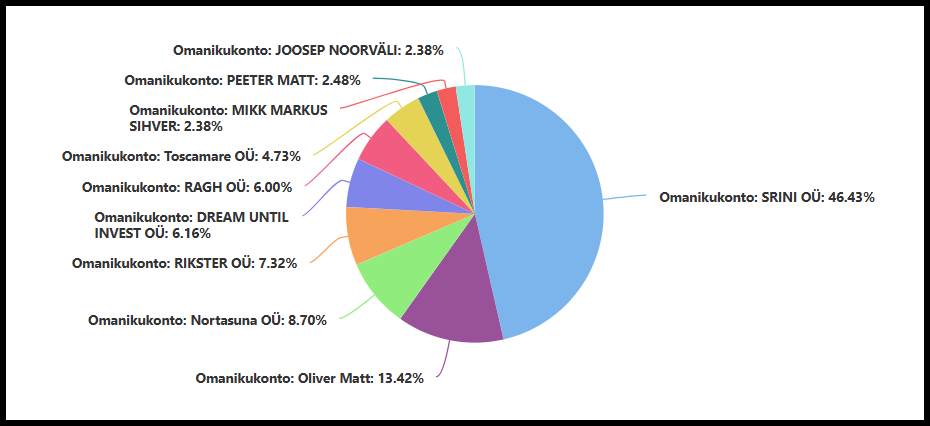
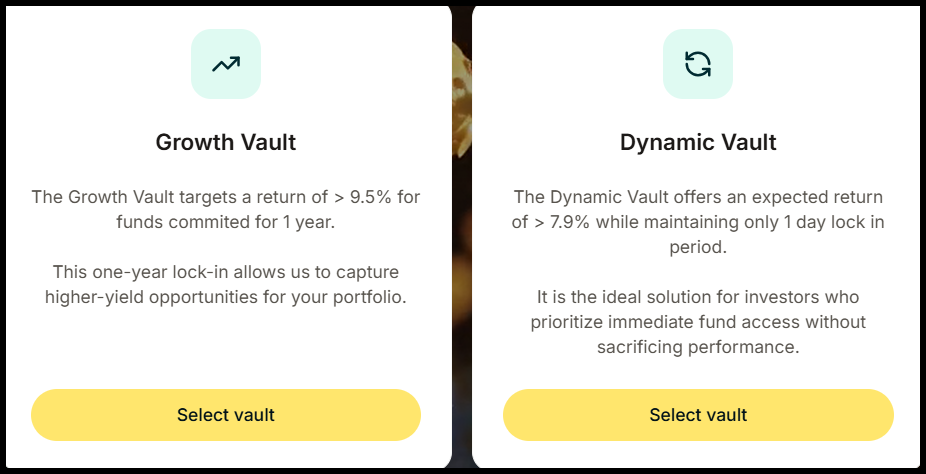
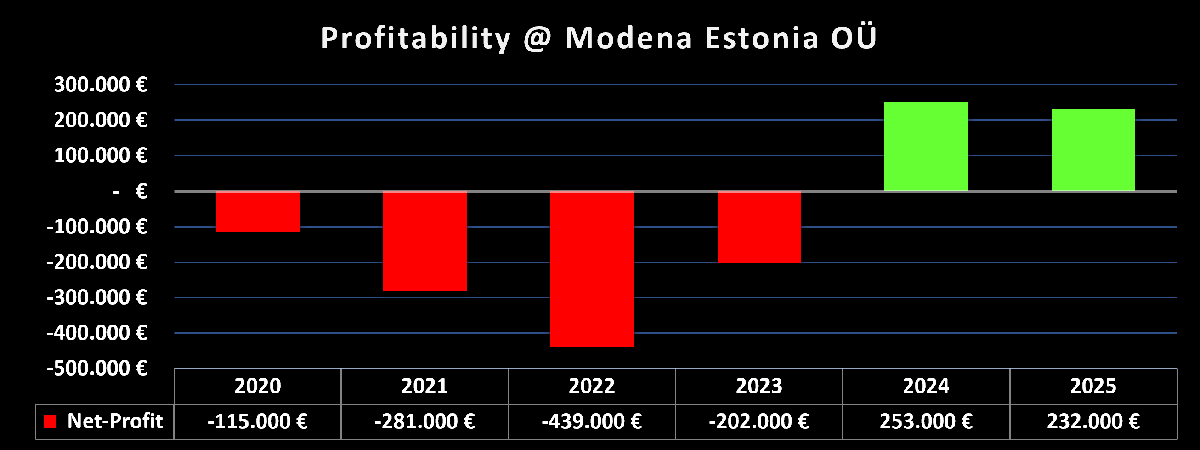
Los nuevos inversores reciben un Bono de bienvenida de 25 € tras completar su primera inversión, además de un 1 % de Cashback sobre el importe medio invertido durante los primeros 90 días, abonado de forma gradual a lo largo del periodo. El Cashback está limitado a 1.000 €. Nunca he estado invertido en Modena con capital propio. La plataforma cumple mis criterios de evaluación y, por lo tanto, se considera en principio apta para la inversión. A diferencia de un mercado P2P clásico, no se seleccionan préstamos individuales. En su lugar, los inversores pueden colocar su dinero en uno de los dos productos de inversión automatizados que Modena denomina “vaults”. A través de ellos, los inversores adquieren fracciones de derechos de crédito que Modena ha originado previamente frente a sus propios prestatarios. La oferta de producto de Modena presenta numerosas similitudes con Monefit SmartSaver. En esta alternativa P2P estonia los inversores también pueden invertir en distintos vaults, mientras que el negocio crediticio lo gestiona el Creditstar Group que está detrás de la plataforma. Todo lo que necesitas saber sobre Modena. Modena Estonia OÜ fue fundada en octubre de 2019 bajo el nombre de “BuyPlan Estonia OÜ”. En el segundo trimestre de 2020 comenzó la actividad operativa con la compra de derechos de cobro a comercios, lo que permitía a sus clientes pagar sus compras 30 días más tarde o hasta en tres plazos. En enero de 2021, la empresa solicitó una licencia de prestamista, que la Autoridad de Supervisión Financiera de Estonia concedió en agosto de 2021. Pocos días después, la empresa pasó a denominarse “Modena Estonia OÜ”. Los primeros créditos al consumo se concedieron en diciembre de 2021. En 2024, Modena impulsó sus planes para lanzar una plataforma de préstamos P2P y preparó la infraestructura necesaria para revender sus derechos de crédito a inversores externos. Tras una fase de pruebas interna a finales de 2024, la plataforma se puso en marcha para los inversores a principios de 2025. ¿Cómo gana dinero Modena? A diferencia de los mercados P2P clásicos, no se cobran comisiones de intermediación a originadores de préstamos externos. Modena obtiene sus ingresos de su propio negocio crediticio y del margen que genera la venta de los derechos de crédito. Según la plataforma, los ingresos del negocio crediticio proceden de cuatro fuentes: intereses y comisiones de contrato de los créditos al consumo (TAE del 19% al 35%), intereses y comisiones de contrato de los préstamos a empresas (del 16% al 25%), comisiones de comercio en los contratos BNPL (del 25% al 90%, asumidas por el comercio) y comisiones de transacción de los servicios de pago para comercios (de 0,05 € a 0,50 € por transacción). Actualmente, el modelo de negocio se financia en su mayor parte a través de la propia plataforma. De la cartera de préstamos viva total, de 8,7 millones de euros, alrededor de 7,5 millones de euros se han vendido a inversores en Modena (septiembre de 2026). Los préstamos P2P son una clase de inversión dinámica en la que como inversor siempre debes mantenerte informado. Si te suscribes a mi canal de Telegram o a mi canal de WhatsApp, recibirás información actualizada diariamente de mi parte en cuanto haya novedades, ya sea sobre Modena o sobre otras plataformas de préstamos P2P. Modena Estonia OÜ pertenece al 100% a la empresa estonia Sakari Ventures OÜ. La plataforma está dirigida por el cofundador y General Manager Oliver Matt. ¿A quién pertenece Modena? Una consulta al registro mercantil estonio revela que el 100% de las participaciones está en manos de “Sakari Ventures OÜ”, que anteriormente operaba bajo el nombre de “Modena OÜ”. La base accionarial está ampliamente repartida. Según Modena, la plataforma pertenece mayoritariamente a personas que trabajan en la empresa, y solo un 15,32% está en manos de personas ajenas a ella. A continuación, una visión general de la estructura accionarial actual (septiembre de 2026): Además de Modena Estonia OÜ, prestamista y operador de la plataforma Modena, Sakari Ventures OÜ es también propietaria de Modena Payments OÜ. Se trata de una entidad de pago con licencia desde mayo de 2022. Actualmente no existen cuentas anuales consolidadas del grupo. Su trayectoria profesional le llevó desde la auditoría en PwC y la función de tesorería en Circle K hasta el negocio crediticio. En IPF Digital, la división digital del prestamista de consumo International Personal Finance, fue responsable de los sistemas de crédito y riesgo en siete mercados europeos, así como en México y Australia, entre 2015 y 2020. Posteriormente ocupó durante un breve periodo el cargo de Chief Product Officer en el prestamista de consumo estonio ESTO. Según la plataforma, el equipo de Modena está compuesto por 15 personas. Para registrarse en Modena deben cumplirse los siguientes requisitos: El proceso de registro es sencillo e intuitivo. Tras abrir una cuenta mediante una dirección de correo electrónico, la verificación de identidad se realiza a través del proveedor Veriff. A continuación hay que facilitar información sobre el origen de los fondos y confirmar que se es el titular real y que no se trata de una persona políticamente expuesta. Los ingresos y las retiradas solo son posibles en euros y a través de una cuenta dentro del EEE a nombre propio. El portal está disponible actualmente solo en inglés y no existe una aplicación móvil. Los nuevos inversores reciben un Bono de bienvenida de 25 € tras completar su primera inversión, además de un 1 % de Cashback sobre el importe medio invertido durante los primeros 90 días, abonado de forma gradual a lo largo del periodo. El Cashback está limitado a 1.000 €. Puedes encontrar una visión general de todas las ofertas de bonus y promociones de cashback de las distintas plataformas en la página de bonus. En Modena, los inversores invierten a partir de 50 € a través de dos vaults automatizados. No existe selección individual de préstamos, ni Auto Invest en el sentido clásico, ni mercado secundario. Modena concede préstamos exclusivamente en Estonia. A través de los vaults, los inversores reciben automáticamente fracciones de un pool compuesto por créditos al consumo, líneas de crédito, préstamos de refinanciación y derechos de cobro BNPL. Según la plataforma, los prestatarios son mayoritariamente particulares estonios y pequeñas y medianas empresas de entre 25 y 60 años. Los importes medios de los préstamos oscilan entre 500 € y 15.000 € para los consumidores y entre 10.000 € y 50.000 € para las empresas. Según el informe anual, los tipos de interés contractuales se sitúan entre el 8,9% y el 38,5% anual. Importante para su correcta interpretación: los inversores adquieren siempre solo una fracción de un derecho de crédito y, por tanto, no se convierten en el único acreedor del prestatario. El contrato de cesión establece expresamente que el derecho de crédito adquirido no tiene preferencia frente a los derechos de otros acreedores derivados del mismo contrato de préstamo. Modena ofrece actualmente dos productos de inversión, cada uno con un punto fuerte distinto. El Dynamic Vault está concebido para la liquidez. Modena indica una rentabilidad esperada superior al 7,9% con un periodo mínimo de permanencia de tan solo un día. Las solicitudes de retirada se procesan como una recompra, mientras que el dinero suele estar disponible al día siguiente. Sin embargo, este plazo no está garantizado contractualmente, como se detalla en la sección sobre el mercado secundario. El Growth Vault ofrece la rentabilidad más alta, con un objetivo superior al 9,5%, pero inmoviliza el capital durante un año. Para ambos vaults se aplica un importe mínimo de inversión de 50 €. Según la lista de precios publicada, Modena no cobra desde el 1 de enero de 2024 ninguna comisión por la gestión de la cuenta, ni por los ingresos ni por las retiradas. Por tanto, actualmente no existen costes para los inversores. No obstante, el contrato de cesión contempla dos tipos de comisiones que Modena puede introducir con un preaviso de 30 días. En primer lugar, una “platform fee”, que se retiene como un porcentaje de cada pago del deudor, y en segundo lugar una “inactivity fee”. Esta última se cobraría mensualmente si un inversor ya no posee derechos de crédito pero mantiene saldo en la cuenta. En la página de inicio se anuncia una rentabilidad anual de hasta el 11%. Esta rentabilidad máxima puede alcanzarse utilizando el Growth Vault. La tasa de descuento efectiva depende del derecho de crédito concreto, aunque de media los inversores pueden contar con una rentabilidad de alrededor del 10% anual. En la propia página de estadísticas de la plataforma (septiembre de 2026) se indica un rendimiento medio anualizado del 9,31%, calculado sobre la base de los últimos tres meses. Al igual que en muchas otras plataformas de préstamos P2P, Modena cuenta con un mecanismo de recompra. Si un prestatario entra en mora, Modena puede recomprar al inversor el derecho de crédito afectado. Según la plataforma, esto ocurre entre los 35 y los 90 días, en función del tipo de contrato, mientras que el contrato de cesión ya permite la recompra a partir de los 30 días. La recompra se atiende directamente con el balance de la propia Modena. El contrato de cesión aporta más detalles sobre la recompra. En él queda claro que la recompra es un derecho y no una obligación por parte de Modena. En ese caso, el precio de recompra asciende como mínimo al 75% del capital pendiente. Ese mismo mínimo del 75% se aplica también en otros tres supuestos: si el inversor revoca el poder otorgado a Modena, en caso de terminación anticipada del contrato y cuando así lo exija una autoridad o la legislación aplicable. Los inversores solo reciben el 100% del capital pendiente si Modena ejerce la recompra a su propia discreción. Los inversores deben tener presente que el ejercicio de la recompra está directamente ligado a la solvencia de Modena Estonia OÜ. Modena sitúa la tasa media de recompra de los últimos doce meses en el 1,96%. En Modena no existe una función de Auto Invest en el sentido clásico, ni es necesaria. Los vaults se encargan de forma totalmente automática de la asignación, la diversificación y la reinversión. Qué derechos de crédito concretos se asignan lo decide Modena a su propia discreción. Una particularidad de la plataforma es el pago automático. Mediante un control deslizante, los inversores pueden definir qué proporción de los ingresos mensuales se transfiere a su propia cuenta bancaria, mientras el resto permanece invertido. El pago se realiza el tercer día hábil del mes siguiente. En Modena no existe un mercado secundario. Conforme al marco contractual, los inversores solo pueden vender sus derechos de crédito a Modena y no pueden transmitirlos ni pignorarlos de ninguna otra forma. Para ello, el inversor presenta una sell order e indica el importe que desea recibir. Modena revisa esa orden en un plazo de 14 días naturales y tiene derecho a ejecutarla en su totalidad, en parte o no ejecutarla. En general, los ingresos por intereses generados a través de la financiación de préstamos se consideran rendimientos del capital y, como tales, deben declararse en la declaración de la renta. Estonia no aplica retención en origen sobre los intereses que abona Modena. Por tanto, los inversores reciben sus rendimientos en bruto y son ellos mismos los responsables de declararlos en su país de residencia. Frente a plataformas de Letonia o Lituania, donde sí se practica una retención, esto supone una ventaja estructural. Para la declaración de la renta, Modena pone a disposición en el portal extractos de ingresos y de flujos de caja, así como un informe fiscal específico, que pueden filtrarse por vault y por periodo y exportarse. El principal riesgo en Modena es la concentración en una única empresa, ya que la plataforma, el prestamista y la contraparte de la recompra son la misma entidad. A ello se suman un producto de inversión no regulado y la ausencia de segregación de los fondos de los inversores. El lanzamiento operativo de la plataforma de inversión, operada por la empresa estonia “Modena Estonia OÜ”, tuvo lugar a principios de 2025. En su mercado nacional, la empresa está supervisada por la Autoridad de Supervisión Financiera de Estonia (Finantsinspektsioon). No se presentan Red Flags. En enero de 2021, Modena solicitó una licencia de prestamista, que la Autoridad de Supervisión Financiera de Estonia concedió en agosto de 2021. Esta licencia cubre la concesión de créditos al consumo y sirve en primer lugar a la protección del consumidor y a la prevención del blanqueo de capitales del lado de los prestatarios. No conlleva ninguna protección para los inversores. La propia Modena aporta la justificación. La empresa no es ni una plataforma de crowdfunding ni una entidad que capte depósitos. En su lugar, los inversores adquieren derechos de crédito que proceden de Modena y pertenecen a Modena, razón por la cual no se requiere una licencia de crowdfunding conforme al derecho de la UE. Tanto el contrato de cesión como el aviso legal de la web señalan que la relación contractual no debe interpretarse como crowdfunding, captación de depósitos, servicio de pago ni servicio de inversión. Para los inversores, esto significa que no existe derecho a compensación a través de un sistema de indemnización de los inversores, que no hay estándares de cumplimiento y transparencia exigidos por la regulación para el producto de inversión y que tampoco existe obligación de publicar informes anuales auditados. La página de inicio anuncia que los fondos de los inversores se mantienen en cuentas segregadas. Analizado con más detalle, el panorama resulta algo distinto. El titular de la cuenta es la propia Modena Estonia OÜ, es decir, la misma empresa que vende los derechos de crédito. En cuanto un inversor ingresa dinero, se le asignan derechos de crédito casi de inmediato, de modo que jurídicamente los fondos quedan sustituidos por la propiedad de esos derechos. Al inversor solo le queda atribuido el saldo ingresado y aún no invertido, que Modena cifra entre el 2% y el 4% del capital. Para esa parte se utiliza una cuenta bancaria específica, pero, según Modena, no existen otros mecanismos jurídicos de protección. La justificación resulta notablemente franca: junto con sus abogados, la empresa examinó distintas estructuras, pero siempre llegó a la misma conclusión, a saber, que Modena, como parte contratante de todos los acuerdos de servicio, también podría eludir cualquier estructura de protección que ella misma estableciera. En lugar de una solución que quede bien sobre el papel pero que no ofrezca protección real, la empresa decidió prescindir de ella. A los inversores se les recomienda, en cualquier caso, no dejar saldos sin invertir. Esta argumentación es comprensible y más honesta que lo que figura en la página de inicio. La consecuencia sigue siendo la misma: en Modena no existe una segregación de fondos en el sentido de la protección del inversor. Además, las inversiones ofrecidas a través de Modena no están cubiertas por ningún sistema nacional o europeo de garantía de depósitos. Por tanto, los inversores deben ser conscientes de que el capital invertido está sujeto a un riesgo real de pérdida, de que los rendimientos no están garantizados y de que es posible que no se recupere la totalidad del importe invertido. La estabilidad financiera de una plataforma P2P es un factor de riesgo fundamental. ¿Puede Modena operar ya de forma rentable? ¿Y qué conclusiones pueden extraerse del balance? Informe Anual Auditor: Audit Advisory OÜ Firma de auditoría regulada. Estándar: GAAP estonio Norma local, no comparable internacionalmente. Modena publica informes anuales auditados, pese a que para el producto de inversión no existe ninguna obligación regulatoria de hacerlo. Las cuentas de 2025 fueron auditadas por Audit Advisory OÜ y las del ejercicio anterior por AVAC Audit OÜ. Ambos informes de auditoría se emitieron sin salvedades. La norma contable aplicada es el estándar estonio de información financiera para pequeñas empresas, no las NIIF. Modena obtuvo beneficios por primera vez en 2024 y lo confirmó en 2025 con 231.943 €. Los años anteriores fueron sistemáticamente deficitarios. Dos apuntes al respecto. En primer lugar, el beneficio inicialmente declarado para 2024, de 368.085 €, se reexpresó al año siguiente en 253.097 €, después de que Modena afinara su metodología para evaluar las pérdidas crediticias. Y en segundo lugar, en 2025 se activaron 239.619 € de gastos de personal propios como software desarrollado internamente. Sin esa activación, el resultado habría sido de -7.676 €. El ratio de fondos propios se sitúa en el 20,6%, el ratio de endeudamiento en 3,86 y el ratio de liquidez en 1,59. Frente al año anterior, las tres cifras han mejorado. Una mirada atrás, a 2023, matiza sin embargo esta imagen. Entonces el ratio de fondos propios todavía se situaba en el 63,1%. La caída del año siguiente se debe a una única operación: una reserva de capital de 2 millones de euros, aportada previamente por una parte vinculada, se reconvirtió en 2024 en un préstamo. Como consecuencia, los fondos propios cayeron de 2,60 millones de euros a 0,96 millones de euros, a pesar de que el ejercicio cerró con beneficios. Los inversores deberían fijarse además en la composición del balance. De los 1,08 millones de euros actuales de fondos propios, 0,90 millones de euros corresponden a software activado. Por tanto, los fondos propios materiales ascienden únicamente a unos 181.000 €. Modena es al mismo tiempo la plataforma y el único prestamista. Quien invierte en esta plataforma P2P asume, por tanto, el riesgo de una única empresa estonia. Para la evaluación crediticia, Modena utiliza un proceso de varias fases. A través de Modena Payments OÜ, perteneciente al mismo grupo, se analizan los datos bancarios del solicitante en el marco de un servicio de información sobre cuentas, entre otras cosas para detectar ingresos salariales periódicos, obligaciones existentes, pagos a empresas de recobro y agentes judiciales, así como pagos llamativos a proveedores de juegos de azar. A ello se suman consultas a varios burós de crédito, comprobaciones con proveedores de prevención del fraude y una autodeclaración del cliente. Como límites de capacidad de pago, Modena señala que no puede destinarse más del 50% de los ingresos oficiales a servicios financieros y que los ingresos deben superar los gastos de manutención más las obligaciones financieras y un colchón del diez por ciento. La recuperación se gestiona sin empresa externa de recobro. En su lugar, se acuerdan primero nuevos planes de pago o, en caso de duda, el asunto pasa directamente a la vía judicial. Modena no publica en su página de estadísticas ninguna tasa de morosidad o de impago. Previa solicitud, sin embargo, la plataforma facilita las cifras completas (septiembre de 2026), algo que en el entorno de mercado actual no es en absoluto habitual. Con una ratio de morosidad del 8%, Modena se sitúa dentro del rango normal para el crédito al consumo sin garantía. Además, ambas tasas de impago se mueven dentro de los corredores objetivo fijados por la propia plataforma. Según la plataforma, la recuperación de los préstamos impagados alcanza el 51% del importe en doce meses, el 65% en 24 meses y el 75% en cuatro años. En última instancia, queda por tanto una pérdida de alrededor de una cuarta parte de los créditos impagados. Lo determinante para los inversores es dónde acaban esos impagos. Los préstamos en mora salen de la cartera de los inversores mediante la recompra y permanecen en Modena. De la cartera de préstamos de 8,7 millones de euros, alrededor de 7,5 millones de euros se han vendido a inversores, lo que significa que la mayor parte de los 0,7 millones de euros en créditos morosos se encuentra en el balance de la propia Modena. Medido frente a unos fondos propios de 1,08 millones de euros, se trata de una proporción considerable. Esta construcción solo se sostiene mientras Modena pueda asumir las recompras por sus propios medios. A partir del 20 de noviembre de 2026 se aplica la nueva Directiva europea de Crédito al Consumo (CCD II). Por primera vez, los pagos a plazos sin intereses, los modelos BNPL y los microcréditos por debajo de 200 € quedarán sujetos al derecho del crédito al consumo, incluida una evaluación obligatoria de la solvencia y unas obligaciones de información ampliadas. Esto afecta a Modena en el núcleo de su negocio nuevo. De los aproximadamente 2,1 millones de euros de concesión mensual de préstamos, alrededor de 1,5 millones de euros corresponden a BNPL, con un valor medio por contrato de 200 €. La dirección espera que el producto no pueda mantenerse en su forma actual y prevé una caída del volumen de en torno al 50%. Para el producto de inversión, el efecto directo es manejable. Debido a los plazos cortos, el BNPL representa solo 0,8 millones de euros de la cartera de 8,7 millones de euros. Los derechos de crédito de los vaults, en cambio, proceden mayoritariamente del negocio crediticio. De forma indirecta, el peso es mayor. El BNPL es además el canal de captación de clientes más importante de Modena, a través del cual en 2024 llegaron a la empresa unos 23.000 nuevos clientes. Y el beneficio de 2025, de 231.943 €, deja poco margen para caídas de ingresos, sobre todo porque se sustenta por completo en la activación del desarrollo realizado internamente. Una caída golpea, por tanto, exactamente el balance que también soporta la recompra. Por otro lado, Modena ya cuenta con una licencia de prestamista y con un proceso de evaluación consolidado. El esfuerzo adicional será previsiblemente menor que el de los proveedores puramente BNPL que quedan sometidos a supervisión por primera vez. Una consolidación del mercado estonio podría, por tanto, aportar a Modena cuota de mercado adicional. En esta sección he recopilado las que, en mi opinión, son las ventajas y desventajas más importantes de la plataforma de P2P lending, según mis opiniones sobre Modena hasta la fecha. ¿Cuál es la conclusión preliminar de mis opiniones sobre Modena hasta la fecha? Modena es uno de los recién llegados más transparentes del mercado de préstamos P2P. La plataforma publica informes anuales auditados aunque no está obligada a ello, facilita el contrato de cesión previa solicitud y da a conocer sus tasas de impago y de recuperación. La explicación de por qué decidió prescindir de una estructura para segregar los fondos es más honesta que lo que ofrecen la mayoría de sus competidores en este punto. Precisamente esa franqueza, sin embargo, deja ver hasta qué punto divergen el marketing y la realidad contractual. Por un lado, la recompra es únicamente un derecho contractual con un mínimo del 75% del capital. Por otro, las cuentas segregadas no ofrecen a los inversores ninguna protección jurídica, ya que el titular de la cuenta es la propia Modena. Que una inversión merezca o no la pena depende en primer lugar de la estrategia personal y de la tolerancia al riesgo. Quien valore la función de pago mensual y esté dispuesto a asumir el riesgo de un único prestamista estonio sin regulación, sin segregación de fondos y sin un derecho de recompra exigible, puede considerar Modena como un pequeño complemento. Como posición principal de una cartera P2P, la plataforma no me parece adecuada por el momento. Los nuevos inversores reciben un Bono de bienvenida de 25 € tras completar su primera inversión, además de un 1 % de Cashback sobre el importe medio invertido durante los primeros 90 días, abonado de forma gradual a lo largo del periodo. El Cashback está limitado a 1.000 €. ¿Ya has invertido en Modena? ¿O buscas plataformas similares? Aquí tienes tres alternativas a Modena del actual entorno de mercado P2P. Monefit SmartSaver: El producto estructuralmente más próximo. También con sede en Estonia, también sin regulación y también un instrumento de refinanciación para el negocio crediticio del grupo matriz (Creditstar Group). A diferencia de Modena, sin embargo, detrás hay un grupo crediticio considerablemente mayor y con más trayectoria. Más información en mis opiniones sobre Monefit SmartSaver. Bondora Go & Grow: El producto de un solo clic más conocido de Europa, con una rentabilidad objetivo fija, disponibilidad diaria y una trayectoria bastante más larga. La rentabilidad es inferior a la de Modena, pero la plataforma es mucho mayor y lleva mucho más tiempo en el mercado. Más información en mis opiniones sobre Go & Grow. Income Marketplace: Un mercado P2P no regulado con sede en Estonia que, a diferencia de Modena, trabaja con varios originadores de préstamos externos y los respalda mediante mecanismos de seguridad adicionales. Para los inversores que buscan diversificación entre varios prestamistas, esta es la opción más coherente. Más información en mis opiniones sobre Income Marketplace. Puedes encontrar más alternativas a Modena en la comparativa de plataformas P2P. Modena es una plataforma de préstamos P2P con sede en Estonia, operativa desde principios de 2025, en la que los inversores pueden invertir en créditos al consumo a través de dos productos de inversión automatizados (vaults). Es operada por Modena Estonia OÜ, un prestamista con licencia desde agosto de 2021. La rentabilidad anunciada es de hasta el 11%. No, al menos no el producto de inversión. Modena Estonia OÜ cuenta con una licencia de prestamista de la Autoridad de Supervisión Financiera de Estonia, que cubre el negocio crediticio frente a los prestatarios. La propia Modena deja claro que no es un proveedor de crowdfunding y que los fondos de los usuarios no son depósitos. No existe un sistema de indemnización de los inversores ni una garantía de depósitos. Modena denomina al mecanismo garantía de recompra, pero el contrato de cesión otorga a la plataforma un derecho y no una obligación. Tras más de 30 días de mora, Modena puede recomprar el derecho de crédito a un precio de al menos el 75% del capital pendiente. Los inversores solo reciben el 100% si Modena ejerce la recompra sin un motivo concreto. No existe un fondo de provisión. La rentabilidad anunciada es de hasta el 11% anual, según el vault elegido. La propia página de estadísticas de la plataforma indica en septiembre de 2026 un rendimiento medio anualizado del 9,31%, calculado sobre la base de los últimos tres meses. La propia Modena señala una expectativa media de alrededor del 10% anual. No, el contrato lo excluye expresamente. Los derechos de crédito solo pueden revenderse a Modena. Para ello, el inversor presenta una sell order que Modena revisa en un plazo de 14 días naturales y puede ejecutar en su totalidad, en parte o no ejecutar. En la práctica, los pagos del Dynamic Vault suelen realizarse al día siguiente, pero no existe un derecho contractual a ello. Soy Denny Neidhardt, el fundador de *re:think P2P*, donde ayudo a los inversores minoristas a tomar decisiones más inteligentes y basadas en investigaciones dentro del mundo de los préstamos P2P. Desde 2019, he estado publicando análisis en profundidad, reseñas de plataformas y evaluaciones de riesgos para aportar mayor transparencia a este tipo de inversión. Mi objetivo es cuestionar las promesas de marketing, analizar los desarrollos del sector y ofrecer a los inversores información honesta e independiente.
¿Qué es Modena?
 Modena es una plataforma de préstamos P2P con sede en Estonia en la que los inversores pueden invertir en créditos al consumo y obtener una rentabilidad de hasta el 11%.
Modena de un Vistazo
Fundada / Puesta en Marcha:
Octubre de 2019 / Principios de 2025
Nombre Legal:
Modena Estonia OÜ (ENLACE)
Sede Central:
Tallin, Estonia
Regulado:
No (Licencia de Prestamista)
CEO:
Oliver Matt (Abril 2021)
Activos Gestionados:
7,8+ M€
Número de Inversores:
6.600+
Rentabilidad Prevista:
Hasta 11%
Score de Seguridad:
5,6 / 10 (Puesto 18 de 31) | Ver Metodología
Tipo de Préstamo Principal:
Créditos al Consumo
Colateral:
Derecho de Recompra (a partir de 30 días)
La Historia del Origen
Modelo de Negocio
Foro de Modena
Propiedad y Gestión
Propiedad de Modena
Administración de Modena
 La empresa está dirigida por Oliver Matt, miembro del consejo de administración desde abril de 2021 y responsable, como General Manager, del desarrollo estratégico y del producto. Con un 13,42%, es además la persona física con mayor participación directa.
Registro y Bono
Bonus de Modena
Invertir en Modena
La Oferta de Préstamos
Dynamic Vault y Growth Vault
Costes y Tasas
Rentabilidad Esperada en Modena
Garantía de Recompra
Auto Invest y Mercado Secundario
Impuestos en Modena
Riesgos de Modena
Riesgo de la Plataforma
Red Flags 0
Regulación y Licencia
Segregación de Fondos y Protección de Depósitos
Estabilidad Financiera
Rentabilidad
Balance
Riesgo del Prestamista
Calidad de la Cartera
Indicador
Valor
Cartera total
EUR 8,7M
de la cual, préstamos
EUR 7,2M
de la cual, BNPL
EUR 0,8M
de la cual, morosos
EUR 0,7M
Tasa de impago préstamos
6,3 % (objetivo: 5 % a 8 %)
Tasa de impago BNPL
1,7 % (objetivo: 1 % a 2 %)
Concesión mensual de préstamos
EUR 2,0M
Perspectiva Regulatoria: CCD II
Ventajas y Desventajas
Modena Opiniones: Resumen y Valoración Final
Alternativas a Modena
FAQ Modena Opiniones
Modena Opiniones 2026
Última actualización: 29 de septiembre de 2026
★★★★★
(3,4)
Bono para nuevos inversores
Skin in the Game
★★★★★
(3,4)
Bono para nuevos inversores
Score de Seguridad
Puesto 18 de 31
5.6
/ 10
Riesgo Medio
Regulación & Licencia
0 / 15
Estabilidad Financiera
15 / 20
Transparencia & Divulgación
8 / 15
Cartera de Préstamos & Pérdidas
25 / 25
Historial & Respuesta a Crisis
8 / 25
El Score de Seguridad evalúa únicamente el riesgo de la plataforma. Los riesgos del prestamista y los riesgos específicos de cada país no están incluidos y deben evaluarse por separado.
★★★★★
(3,4)
Bono para nuevos inversores
Enlaces de Afiliados / Conflictos de InterésDescargo de Responsabilidad
Este artículo contiene enlaces de afiliados. Si se registra y/o invierte a través de uno de estos enlaces, el operador recibe una comisión. La compensación no influye en la opinión ni en la evaluación de la plataforma. Los posibles conflictos de interés se pueden consultar en la página de “Cartera P2P”.
Las inversiones en préstamos P2P conllevan riesgos y pueden resultar en la pérdida total del capital invertido. Los resultados pasados no son un indicador fiable de desarrollos futuros. El contenido siguiente se proporciona únicamente con fines informativos y no constituye asesoramiento de inversión. A pesar de una investigación cuidadosa, no se ofrece ninguna garantía sobre la exactitud, integridad o actualidad de la información proporcionada. No se acepta ninguna responsabilidad por pérdidas financieras o decisiones de inversión tomadas sobre la base de la información aquí presentada. Para más detalles, consulte el descargo de responsabilidad completo.
✅ ¿Qué es Modena?
✅ ¿Está Modena regulada y es segura?
✅ ¿Existe una garantía de recompra en Modena?
✅ ¿Qué rentabilidad puedo esperar con Modena?
✅ ¿Existe un mercado secundario en Modena?